サンクコスト効果はなぜ起きるのか|経営判断で働く4つの力
サンクコスト効果は、意志が弱いから起きるのではありません。自己正当化・責任感・損失回避・組織の慣性という複数の力が重なって働くため、誰にでも起こり、当人には気づきにくいのが特徴です。この記事では、その4つの力を一つずつ分け、それぞれに効く打ち手までを対応させて説明します。
サンクコスト効果の要点
- サンクコスト効果とは、取り戻せない過去の投資に引きずられて、続ける判断をしてしまう傾向のことです。コンコルド効果とも呼ばれます
- 経営の現場では、自己正当化・責任感(コミットメント)・損失回避・組織の慣性の4つの力が重なって現れる、と整理すると原因を切り分けやすくなります(この4分類は記事側の整理の一案です)
- 力ごとに効く打ち手が違います。判断者の分離、撤退基準の事前設定、「今から始めるなら投資するか」という問い、見直しの場の固定などです
- 「自社で働いているか」は、追加投資の理由に過去の金額が入っていないかを確かめると見えてきます
想定している読者は、撤退や追加投資を決めきれずにいる事業責任者・経営層と、社内で説明する材料を探している企画・経営管理の担当者です。
サンクコスト効果とは何か
サンクコスト効果とは、すでに使ってしまい回収できない費用(サンクコスト、埋没費用)に引きずられて、合理的に考えれば続けない選択を続けてしまう傾向です。経済学の理屈では、将来の判断に過去の支出を持ち込まないのが合理的とされています(Thaler, 1980 の指摘とされる)。
心理学の代表的な出典は、Arkes と Blumer が1985年に発表した論文「The Psychology of Sunk Cost」です。大学劇場のシーズンチケットを無作為に異なる価格で販売したところ、高い価格を払った群のほうが観劇の回数が多かった、と説明されています。動機として「無駄にしたと見られたくない」という規範が挙げられています。
別名の「コンコルド効果(誤謬)」は、英仏共同のコンコルド開発になぞらえた呼び名で、Dawkins らが1970年代に動物行動学の文脈で用いたと説明されています。ただし開発の個別の経緯までは本記事では扱いません。
経営判断ではどんな形で現れるか
経営の現場では、個人の買い物と違い、「やめよう」と言い出す人が見えにくい形で現れます。多額の設備投資をした新規事業が、参入時に置いた需要の前提を崩したまま、追加投資で挽回しようとする状況が典型です。
現れ方のサイン
次のような発言が会議で増えているときは、過去の投資が判断に入り込んでいるかもしれません。「ここまで投じたのだから」「今やめたら無駄になる」「あと少しで軌道に乗る」。
追加投資が増えるほど、やめたときに無駄になる金額も増えます。すると「やめにくさ」がさらに強まるため、この積み増しの流れを、研究ではエスカレーション(積み増し)と呼んでいます。Staw(1976)は、自分が決定に責任を負うと感じる被験者ほど、その決定が失敗だった場合に追加投資を多くした、と報告したとされます。
なぜ起きるのか:4つの力
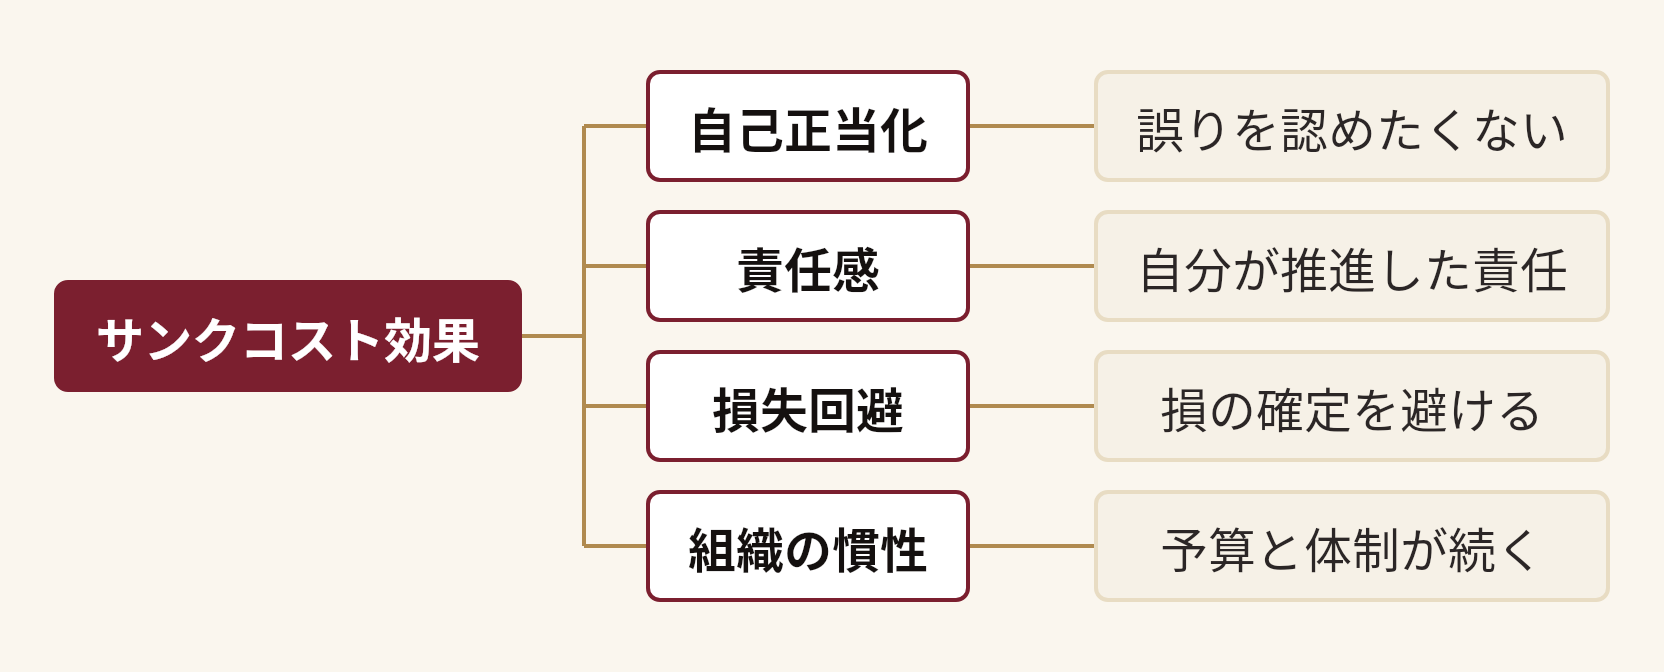
サンクコスト効果の原因は、自己正当化・責任感・損失回避・組織の慣性の4つに分けて考えると整理しやすくなります。これは学術上の定説の分類ではなく、複数の資料で説明されている要因を、経営判断に合わせて記事側で並べ直したものです。
自己正当化:過去の選択を正しかったと思いたい
自己正当化とは、自分の過去の選択が正しかったと思いたい心理です。事業をやめると、過去の判断が誤りだったと認めることになるため、続ける理由のほうを探しはじめます。データを読むときも、前提が崩れた証拠より、まだ望みがある証拠に目が向きやすくなります。
責任感・コミットメント:自分が推進した責任がある
責任感・コミットメントとは、自分が承認・推進した事業に対して負う責任から、撤退を言い出しにくくなる力です。推進者はもちろん、当初に承認した取締役や経営層も、数字の悪化を厳しく問いにくくなることがあります。判断する人と推進する人が同じだと、この力が最も強く出ます。
損失回避:損を確定させる決断を避ける
損失回避とは、同じ大きさでも利得より損失を大きく感じる傾向で、Kahneman と Tversky(1979)のプロスペクト理論で知られます。撤退は損失を確定させる選択で、継続は損失が膨らむかもしれないものの確定はしない選択です。そのため、期待値では不利でも継続が選ばれやすくなります。
組織の慣性:予算と体制が自動で続く
組織の慣性は、心理というより仕組みの問題です。予算が毎年自動的に更新される、専任のチームと専用の設備がある、前提の崩れを示すデータが決定の場に上がらない、といった状態では、誰も「続ける」と決めていないのに続いていきます。個人の意志を変えても、この力は残ります。
4つの力と、効きやすい打ち手
力によって効く打ち手が違うため、原因を切り分けてから対策を選ぶのが近道です。次の表は、4つの力と打ち手の対応を整理したものです。
| 力 | 何が起きるか | 効きやすい打ち手 |
|---|---|---|
| 自己正当化 | 誤りを認めることが自己像を傷つけ、続ける理由を探す | 判断者を当初の推進者から分ける。外部の第三者の視点を入れる |
| 責任感・コミットメント | 承認・推進した責任から撤退を言い出せない | 「推進」と「継続可否の判断」の役割を分ける。撤退の提案が評価される仕組みをつくる |
| 損失回避 | 損の確定を避け、膨らむ可能性のある継続を選ぶ | 「今から始めるとしたら投資するか」という問いに置き換える。撤退基準を事前に文書にする |
| 組織の慣性 | 予算の自動更新や専任体制で、決めないまま続く | 見直しの場と日付をあらかじめ固定する。前提の崩れを示す指標を共有する |
意志の強さに頼るより、判断の仕組みを変えるほうが再現しやすい、という考え方が一般的です。
過去の費用を「全部無視する」という意味ではありません
外すのは、回収できない過去の支出です。撤退時に将来発生する費用(契約の解除に伴う支払い、人員の再配置、取引先への説明にかかる信用など)は、これから起きる撤退コストとして判断に入れます。なお、減損や除却などの会計処理は基準や個別事情で変わるため、会計士・税理士に確認してください。
自社で働いているかを確かめる4つの問い
自社の判断にサンクコスト効果が入り込んでいるかは、簡単な問いで確かめられます。次の手順を、継続か撤退かを議論する場で順に試してみてください。
- 理由を書き出す: 継続する理由を並べ、そこに「これまでに投じた金額」「ここまでやってきた経緯」が入っていないかを見ます
- 問いを置き換える: 「今日ゼロから始めるとして、同じ条件でこの事業に投資するか」を全員に聞きます
- 前提を見直す: 参入時に置いた需要・競争・コストの前提が今も成り立つかを、数字で確認します
- 判断者を分ける: 当初の推進者や承認者とは別の人が、継続可否の意見を出す場を設けます
2番目の問いに「いいえ」と答える人が多いのに、継続の結論が動かないときは、責任感や組織の慣性が働いている可能性があります。逆に「はい」と答えられるなら、過去の投資ではなく将来の見通しで続けている可能性が高いと考えられます。
他分野の事例と失敗の型から考える
自社の判断材料は自社のデータに限られるため、前提が崩れたあとに他の事業がどう動いたかを並べて見ると、社内の議論の材料が増えます。ここでは、ラトリスで見つかった事例を出典の範囲で二つ挙げます。いずれもサンクコスト効果が原因だったと確認できる記事ではなく、前提が崩れたあとの経過を示す例です。
- LGエレクトロニクスは、他社製品に押されて収益が悪化し、2021年に携帯電話事業からの撤退を発表したと記事に記されています(出典: Wikipedia「LGエレクトロニクス」)。赤字が続く事業を見直す局面の一例です
- オガタ武道具工業は、海外での製造と輸出で評価を得ながら、価格競争の激化などを理由に2011年に事業を停止し、自己破産を申請したと記されています(出典: Wikipedia「オガタ武道具工業」)。競争環境の変化で前提が崩れる型の一例です
どちらも、追加投資の積み増しや意思決定の経緯までは記事に書かれていません。サンクコスト効果の実例として読むのではなく、前提が崩れたあとに何が起きうるかを確認する材料として使うのが妥当です。
また、同じ言葉で探しても、構造の同じ事例は見つかりにくいものです。「サンクコスト効果」で検索すると心理学の解説が多く並び、投資が積み上がり、前提が崩れ、意思決定側に異論が届かなくなる、という組織の構造を持った他業界の事例にはたどり着きにくい傾向があります。
ラトリス(Latris)は、同じ言葉ではなく同じ構造で事例を探す構造知検索サービスです。一文の問いを約1,000字の問題文に育て、公共記事80万件規模を因果関係・構造パターンに変換した World Graph から、次の5層のレポートを出典付きで返します。
- 問題の構造化: 誰が・何を・どう動かすかに翻訳する
- 関連知見: 前提の確認、相場観、論点の抜けを補う
- 構造の似た事例: 業界を越えた事例を、参照元記事を明示して示す
- 失敗の型: 同じ構造で起きた失敗パターンを示す
- 統合・示唆: 与件に照らした示唆と、避けるべき型を整理する
レポートのあとは同じセッションで壁打ちを続けられ、たとえば撤退計画の論点表を作ることもできます。判断は人が行い、ラトリスは判断材料を揃える役割です。レポートの形は レポート例 で確認できます。試すなら、14日間の無料トライアル(開始時にクレジットカードの登録が必要)か、デモ依頼があります。なお、別途 Claude の契約が必要です。
こんな人におすすめ / おすすめしない人
この記事の整理が役に立つのは、次のような方です。
- 赤字の事業について、続ける理由が過去の投資額に寄っていないか確かめたい事業責任者・経営層
- 撤退の議論を社内で始めるために、感情論ではなく整理された言葉が欲しい企画・経営管理の担当者
- 撤退基準や見直しの場を、仕組みとして設計したい方
次のような方には、この記事だけでは足りません。
- 用語の定義と、判断材料から外す手順を先に知りたい方は、サンクコストそのものを扱う解説のほうが目的に合います
- 撤退時の会計処理や税務、人員の扱いを知りたい方は、会計士・税理士・社会保険労務士といった専門家への確認が必要です
- 個別の事業について、撤退するかどうかの結論を求めている方には、この記事は答えを出せません。前提と回復シナリオを自社のデータで確かめる作業が要ります
よくある質問
サンクコスト効果とコンコルド効果は同じものですか?
ほぼ同じ意味で使われます。コンコルド効果(誤謬)は、サンクコスト効果の別名として使われることが多く、区別が必要な場面はあまりありません。Dawkins らが1970年代に動物行動学の文脈で用いた経緯がある、と説明されています。
個人より組織のほうが起きやすいのですか?
一概にはいえませんが、組織では4つの力が同時に働きやすい面があります。個人の場合は自己正当化と損失回避が中心ですが、組織では、予算の自動更新や承認の責任といった仕組みの力が重なり、誰も決めないまま続くことがあります。
追加投資をすること自体が誤りなのですか?
追加投資が誤りとは限りません。将来のキャッシュフローの見通しに根拠があり、今日ゼロから始めても投資するといえるなら、追加投資は合理的な選択になりえます。問題になるのは、過去に投じた金額そのものが継続の理由になっている場合です。
判断者を分けられない小さな会社では、どうすればよいですか?
社内で分けられなければ、社外の目を借りる方法があります。顧問の税理士や金融機関、同業ではない経営者仲間に、撤退基準を先に見てもらうといった形です。基準を文書にして日付を決めておくだけでも、後から自分の判断を振り返りやすくなります。
すでに大きく投資した事業で、いま何から始めればよいですか?
最初は、参入時に置いた前提を書き出し、それがいまも成り立つかを確かめるところからです。前提が崩れているなら、回復シナリオに根拠があるか、撤退コストはいくらかを並べます。結論を出す前に、見直しの日付と判断者を決めておくと、議論が進みやすくなります。
サンクコスト効果は、誰にでも起きる自然な傾向です。責める対象にするのではなく、起きる前提で判断の場を設計するという考え方が、事業を守る助けになります。
実物の5層レポートを、無料でご覧いただけます
デモを依頼する14日間の無料トライアルもあります