サンクコストとは|経営判断から過去の投資を外す方法
サンクコスト(埋没費用)とは、すでに支払っていて、どの選択をしても取り戻せない費用のことです。事業を続けるか撤退するかの判断では、この過去の支出を材料に入れず、これから払う額と入る額だけで比べるのが一般的な考え方です。
サンクコストの要点
- サンクコストは、支払い済みで回収できない費用。開発費・設備費・広告費の累計などが当てはまる
- 継続か撤退かは、追加投資・見込みの収益・撤退コストといった「これから」の数字で比べる
- 「あと少しで回収できる」「ここまで投じたから」は、言い方を変えたサンクコストであることが多い
- 外す手順は、論点を過去と将来に二分し、「今日初めて知ったら同じ投資をするか」と問い、継続の条件と期限を事前に決める流れ
- 帳簿価額や減損損失は会計の論点で、事業の将来性の評価とは分けて扱う
この記事でわかることは次のとおりです。
- サンクコストの定義と、判断に入れないものと入れるものの区別
- 外したつもりで外せていない、社内でよく出る5つの言い方
- 過去の投資を外して比べる計算の流れ(仮の数字の例)
- 社内の議論でサンクコストを外す5つの手順
- 減損会計との切り分けと、他分野の失敗の型の確かめ方
想定している読者は、赤字の事業や進行中の投資について「ここまで投じたのだから」という空気を感じている経営者・事業責任者・企画や管理部門の担当者です。
サンクコストとは何か:判断に入れる費用と入れない費用
サンクコストは、すでに払って取り戻せない費用のことで、日本語では埋没費用と呼ばれます。判断の場面では、過去に払った額と、これから払う額・入る額を分けて考えます。
たとえば、数年前に多額を投じて始めた新規事業があるとします。開発したシステムや設備に払った額は、続けても撤退しても戻ってきません。これがサンクコストです。一方で、来年追加で払う開発費や、撤退すれば新たに発生する違約金は、選ぶ道によって変わるため、判断に入れる費用になります。
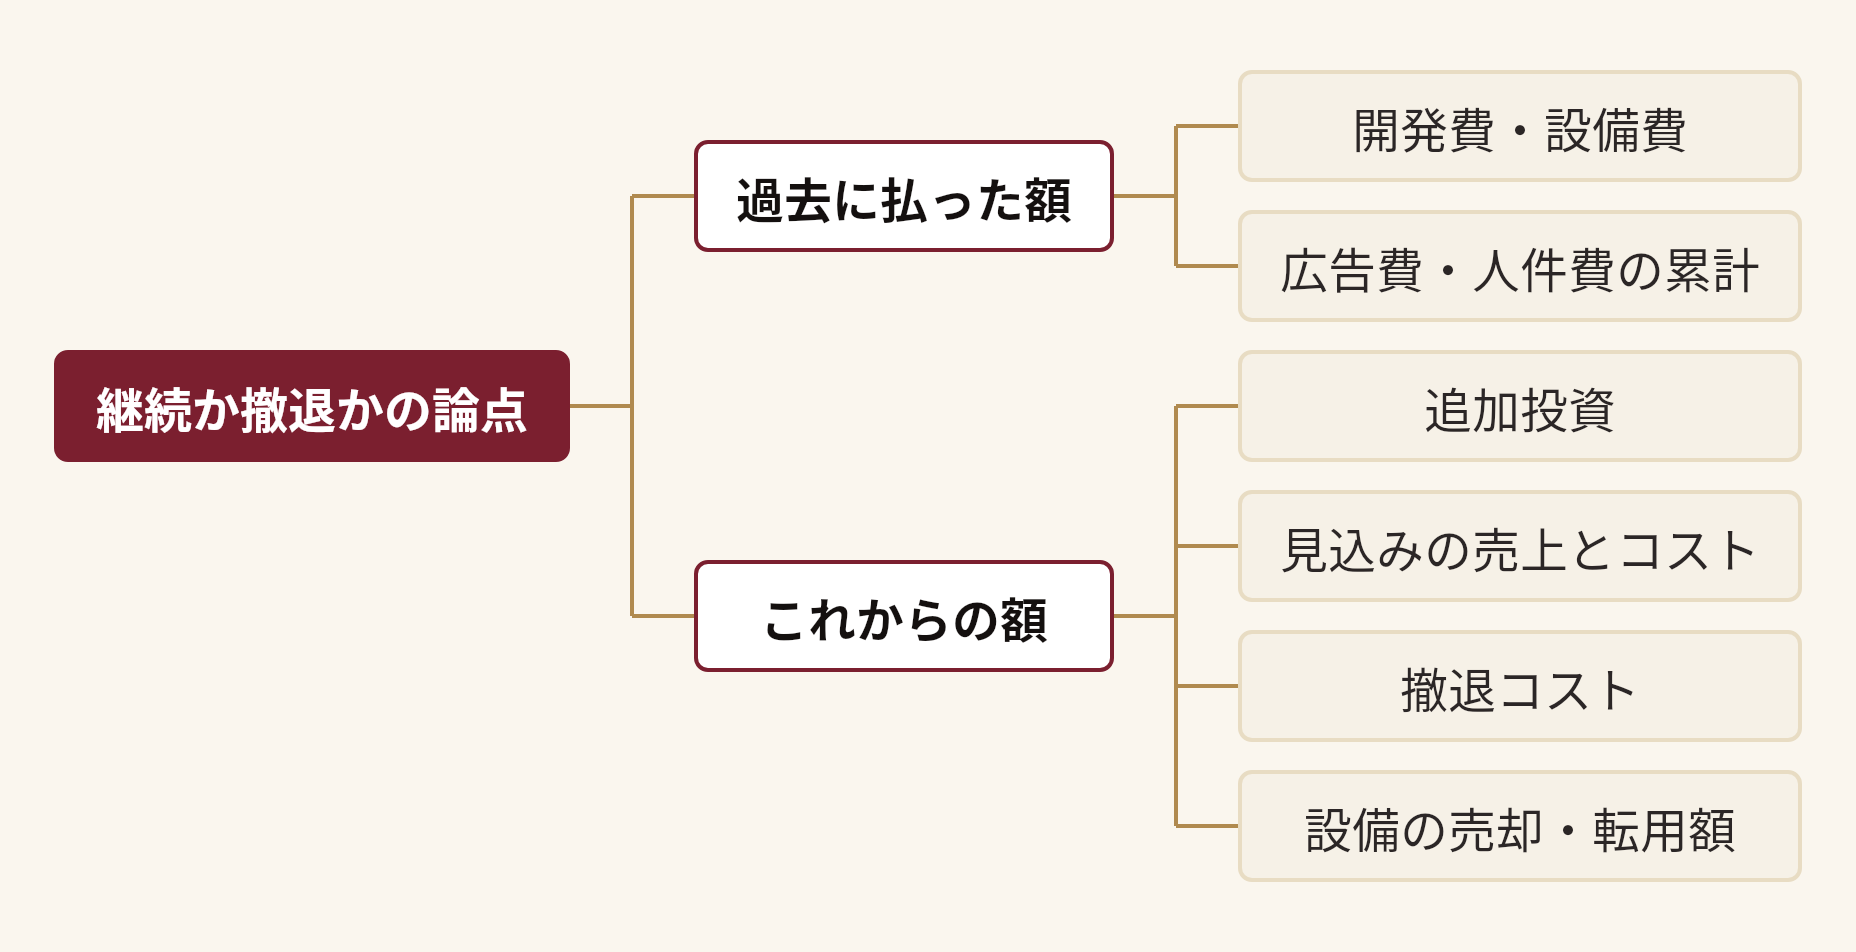
区別をひと目で確かめたいときは、次の表が使えます。
| 観点 | サンクコスト(判断に入れない) | 判断に入れるもの |
|---|---|---|
| 過去の支出 | すでに支払い、回収できない設備・開発費・広告費 | 該当なし |
| 将来の支出・収入 | 該当なし | 追加投資、見込みの売上・コスト、将来のキャッシュフロー |
| 撤退コスト | 過去に払った分は含まれない | 撤退で新たに発生する違約金・人員の再配置・信用への影響 |
| 設備の売却・転用 | 該当なし | 売却や転用で得られる金額 |
| 会計上の帳簿価額 | 判断の材料にはしない | 減損の要否は会計の論点として別に扱う |
定義の出典としては、大和証券の金融・証券用語解説集が「過去に支払い、取り戻せない費用。将来の意思決定では今後の損益だけを考えるのが合理的」という趣旨で説明しています。
なぜ判断から外すのか:代わりに見る3つのこと
過去の支出を外す理由は、どちらの道を選んでも同じ額が戻らない以上、それを比べても選択肢の差が見えないからです。差が出るのは、これからの数字だけです。
撤退の判断では、損益だけでなく「参入時の前提が崩れたか」「回復シナリオに根拠があるか」「撤退コスト(契約・人員・信用)はいくらか」を見るという考え方が一般的です。サンクコストを外すと、この3点が見えやすくなります。
- 参入時の前提が崩れたか: 市場規模、受注単価、競合の動き、黒字化までの期間を、参入時の想定と現状で並べて比べます
- 回復シナリオに根拠があるか: 「あと1年で立て直せる」と言うときに、何が変わって何が改善するのかを説明できるかを確かめます
- 撤退コストはいくらか: 撤退で新たに発生する費用は、過去の投資とは別に、将来の数字として数えます
サンクコストに引っ張られる傾向は、超音速旅客機コンコルドの事例から「コンコルド効果」と呼ばれることもあります。組織的な意思決定やプロジェクト管理の文脈で語られやすい現象です。なぜ起きるのかという仕組みは、別の記事で扱う内容なので、ここでは外し方に絞ります。
外したつもりで外せていない5つの言い方
サンクコストは「過去の額が惜しい」という形では出てきません。社内の議論では、別の言い方に姿を変えて出てくることが多いです。次の5つに当てはまる発言や運用がないか、確かめてみてください。
- 「あと少しで回収できる」: 回収できていない額を基準にして、追加投資を正当化している状態です。回収の見込みは、追加投資に対して立てる必要があります
- 追加投資を、過去の投資額との割合で承認する: 「これまで多額をかけたのだから、追加の分は小さい」という比べ方です。比べる相手は、追加投資から得られる将来の収益です
- 帳簿価額や減損損失の大きさを、続ける理由にする: 撤退すると決算が悪化するから、続けるという流れです。決算への影響は実務の論点ですが、事業の将来性とは別に評価します
- 立ち上げた本人が、継続の可否を議論する場の主役になる: 本人の責任感や思い入れは、判断の材料ではなく、判断を曇らせる側に働きやすくなります
- 撤退基準が参入時に決まっておらず、その都度の空気で決まる: 基準がないと、直近の追加投資の承認が、次の承認を通りやすくしていきます
この5つは、どれも悪意から出るものではありません。事業に真剣に取り組んできた人ほど、自然に口にする言い方です。だからこそ、発言を責めるのではなく、論点を過去と将来に分ける手順を、議論の型としてあらかじめ用意しておく必要があります。
過去の投資を外して比べる:計算例(仮の数字)
外し方を数字で確かめると、判断に使う額と使わない額の違いがはっきりします。以下は、流れを示すための計算例(仮の数字)です。実際の事業の実績や業界の水準ではありません。
累計投資が1億円、今後の追加投資が3,000万円、追加投資をした場合の年間の見込み利益が500万円、評価する期間を5年と置きます。撤退する場合は、撤退費用が1,000万円、設備の売却額が400万円と置きます。
| 計算例(仮の数字。単位: 万円) | 続ける場合 | 撤退する場合 |
|---|---|---|
| 累計投資(過去の1億円) | 判断に入れない | 判断に入れない |
| 追加投資 | −3,000 | 0 |
| 今後5年の見込み利益 | +2,500 | 0 |
| 撤退費用 | 0 | −1,000 |
| 設備の売却額 | 0 | +400 |
| 差し引き | −500 | −600 |
過去の1億円は、どちらの案にも同じように残るので、比べる表に入りません。見えてくるのは、続ける場合と撤退する場合の差が、100万円程度と小さいことです。
この計算例では、年間の見込み利益が500万円から450万円に下がるだけで、続ける場合の差し引きは−750万円となり、順位が入れ替わります。判断の中心は、過去の額ではなく、見込み利益の前提がどれだけ確かかという点に移ります。なお、この例は割引率・税・運転資金を無視した単純な計算です。実際の判断では、キャッシュフローの見積もりと割引の扱いを別に確認します。
社内の議論でサンクコストを外す手順
手順として決めておくと、担当者の意見や立場の強さに左右されにくくなります。次の5つを、継続可否の会議の前に、紙の上で順に進めます。
- 論点を二分する: 紙の上に「過去に払った額」と「これから払う額・入る額」の2列を作り、すべての項目をどちらかに入れます
- 切り離しの問いを立てる: 「今日初めてこの状況を知ったとして、同じ投資をするか」と問います。一般的な解説でも広く紹介されている問い方です
- 参入時の前提と現状を並べる: 市場規模、単価、競合、黒字化までの期間を、項目ごとに参入時の想定と現状で比べます
- 続ける場合と撤退する場合を並べる: 続ける場合の将来のキャッシュフローと、撤退する場合の撤退コストや売却額を、同じ期間で並べます
- 継続の条件と期限を決める: 「いつまでに何が満たされなければ撤退か」を、立ち上げ担当以外も交えて、事前に決めます
手順5は、5つの中でも特に効きます。継続の条件と期限が事前に決まっていれば、期限が来たときの議論は「続けたいか」ではなく「条件が満たされたか」になります。立ち上げを主導した役員が反対する構図も、個人の対立ではなく、事実の確認という形に変わります。
帳簿価額と減損はサンクコストとは別の論点
帳簿価額が残っているから続ける、という理屈はサンクコストを判断に入れている典型です。ただし、減損会計は事業判断とは別の実務の論点なので、切り分けて考えます。
減損会計とは、収益性が下がって投資額の回収が見込めなくなった固定資産について、帳簿価額を回収可能な額まで減らす会計処理です。企業会計審議会の意見書(金融庁)では、営業活動から生じる損益やキャッシュ・フローの継続的な赤字が、減損の兆候の例として挙げられています。
撤退を検討する段階では、決算への影響を知っておく必要があります。取引銀行や株主への説明も欠かせません。ただ、それは撤退した場合の説明の準備であって、事業に将来性があるかどうかとは別の話です。事業の評価は将来のキャッシュフローで行い、決算への影響は説明の準備として並べて扱う、という分け方をすると議論が混ざりません。
会計処理は専門家に確認を
減損の要否や、決算・税務への影響は、会計基準や個別の事情によって変わります。判断の前に、会計士・税理士に確認してください。
他分野の事例と失敗の型から考える
サンクコストを外しても、「前提が崩れたのか」「回復シナリオは本当にあるのか」という問いの答えは、自社の中だけでは見つかりにくいことがあります。ここでは、前提が崩れたあとに立て直しを続けた組織が、どのような経過をたどったのかを、他分野の事例で確かめてみます。
ラトリスで見つかった事例のうち、次の2件は、前提が崩れたあとも運営を続けた経過が出典に記されています。いずれも、判断の理由は出典に書かれていないので、サンクコストが原因だったとは言えません。経過の事実だけを紹介します。
- バイ・デザイン(Wikipedia の記事): 好調だった事業が、大手メーカー製品の低価格化などを背景に赤字に転落したと記されています。その後、持株会社化と事業の新設分割で再スタートしましたが、販売は伸び悩み、赤字が改善しないまま事実上営業を停止し、破産に至ったとあります。価格優位という前提が崩れたあと、組織を作り直して続けた経過です
- 大館競馬場(Wikipedia の記事): 法改正で主催者が変わる形で再開されたものの、入場者数や売上の減少と赤字が続いたまま廃止に至った、と記されています。運営形態を変えても赤字が解消しなかった経過です
この2件から言えるのは、前提が崩れたあとに形を変えて続ける場合、変えた形で前提が回復するのかを、事前に確かめておく価値があるということです。ただし、2件だけで一般化はできません。
こうした事例を業界を越えて探すときには、ラトリス(Latris)の5層レポートが使えます。ラトリスは、公共記事80万件規模を因果関係と構造パターンに変換した World Graph から、同じ構造を持つ他分野の事例と失敗の型を、出典付きで返す構造知検索サービスです。Claude Desktop などから使い、判断そのものは人が行います。
レポートは、次の5層で構成されます。
- 問題の構造化: 「誰が・何を・どう動かすか」に置き換える
- 関連知見: 前提の確認や論点の抜けを補う
- 構造の似た事例: 業界を越えた同型事例を、参照元つきで示す
- 失敗の型: 同じ構造で起きた失敗パターンを示す
- 統合・示唆: 与件に照らした示唆と、避けるべき型を整理する
たとえば「赤字の新規事業に追加投資を続けるべきか」という問いを入れると、前提が崩れたあとの経過を、他分野の事例と失敗の型で並べて確認できます。レポートのあとは同じセッションで壁打ちを続けられ、撤退計画の論点表を作る使い方もあります。ただし、題材が大きく離れた事例が多く含まれる場合や、近い事例が見つからない場合もあります。その点は、あらかじめ知っておいてください。
レポートの例はこちらで確認できます。料金は月額98,000円(税別・1利用者)で、14日間の無料トライアルがあります(Claude の契約が別途必要です)。詳しくは料金とトライアルをご覧ください。デモを見たい方は問い合わせから依頼できます。
こんな人におすすめ / おすすめしない人
この記事の考え方が合うのは、次のような状況の人です。
- 赤字の事業や進行中の投資があり、追加投資の承認が「ここまで来たのだから」という理由で通りやすくなっている
- 継続か撤退かの議論で、立ち上げた本人と後から加わった部署の意見が割れている
- 撤退基準が参入時に決まっておらず、その都度の空気で判断している
次のような場合は、この記事の内容だけでは足りません。
- すでに撤退を決めていて、人員や契約の整理の進め方を知りたい人。撤退の進め方は別の論点になります
- 会計処理や税務の具体的な扱いを知りたい人。会計士・税理士への相談が必要です
- 事業に将来性があるかどうかを、市場調査の段階から見極めたい人。サンクコストの外し方より前の工程になります
よくある質問
サンクコストと固定費は同じですか。
同じではありません。サンクコストはすでに支払い済みで取り戻せない費用、固定費は売上に関係なく発生し続ける費用です。固定費のうち、続ける場合にだけ今後も発生する分は、判断に入れます。撤退しても契約で払い続ける分は、どちらの案にも同じく発生するため、比べる表では差が出ません。
解約できない契約の支払いが残っている場合は、サンクコストですか。
これから払う義務がある額は、撤退しても発生するのか、続けた場合だけ発生するのかで扱いが分かれます。撤退しても払う額は、どちらの案にも同じく発生するので、比べる表では差が出ません。契約の内容によって変わるため、法務の専門家に確認してください。
過去の投資を考えなくてよいなら、失敗の振り返りもしなくてよいのですか。
振り返りは必要です。外すのは、継続か撤退かを決める材料としての過去の額だけです。なぜ想定と違ったのかという学びは、次の投資の判断や、撤退基準の作り方に生かせます。
減損損失が出ると分かっていても、サンクコストとして無視するべきですか。
無視するのではなく、分けて扱います。減損損失は、取引銀行や株主への説明で備える会計の論点です。事業の継続可否は、将来のキャッシュフローで評価します。減損の要否や影響は、会計士・税理士に確認してください。
追加投資の承認を、社内でどう変えればよいですか。
承認の資料に、過去の累計額との比較ではなく、追加投資から得られる将来の収益を書く欄を設けるとよいでしょう。あわせて、承認の条件に「いつまでに何が満たされなければ見直すか」という期限を入れると、次回の承認が空気に流されにくくなります。
実物の5層レポートを、無料でご覧いただけます
デモを依頼する14日間の無料トライアルもあります