事業撤退の判断基準|損益より前提の崩れで決める考え方
事業撤退の判断基準は、赤字の大きさや年数だけで決めず、「参入時の前提が崩れたか」「回復シナリオに根拠があるか」「撤退コストはいくらか」の3点で見るのが一般的です。あわせて、基準を事業が不調になる前に決めておき、立ち上げた責任者とは別の人が判断する形にすると、決断が遅れにくくなります。
事業撤退の判断基準の要点
- 損益だけでは、赤字の理由が見えない。参入時に置いた前提(市場の成長・自社の優位・顧客の継続)が今も成り立つかを先に確かめる
- 「もう少し待てば回復する」は、打ち手・時期・必要資金に根拠があるかで検証する
- 撤退コスト(契約・人員・信用)は、先延ばしするほど膨らみやすい
- 投じた金額(サンクコスト)は判断材料にせず、これから回収できる見込みで見る
- 基準は不調になる前に文書化し、判断者を立ち上げ責任者から分けておく
この記事でわかるのは、次の5点です。
- 損益だけで判断すると何が見えなくなるのか
- 撤退を検討する3つの問いと、基準の種類ごとの長所・限界
- サンクコストを判断から外す考え方
- 撤退基準を決める手順と、社内合意の取り方
- 縮小・事業譲渡・清算の大まかな違いと、他分野の事例から学べること
想定している読者は、赤字や不振の事業を抱え、続けるかやめるかの線引きができずにいる経営者・事業責任者・経営企画の方です。社内に撤退を経験した人がいない場合にも使えるように書いています。
損益だけで決めない:撤退を検討する3つの問い
撤退の判断は、損益の数字を入口にしつつ、赤字の「理由」を確かめる作業だと考えると整理しやすくなります。赤字が3期続いていても、立ち上げ期の想定内なのか、前提が崩れた結果なのかで、取るべき手は変わるからです。
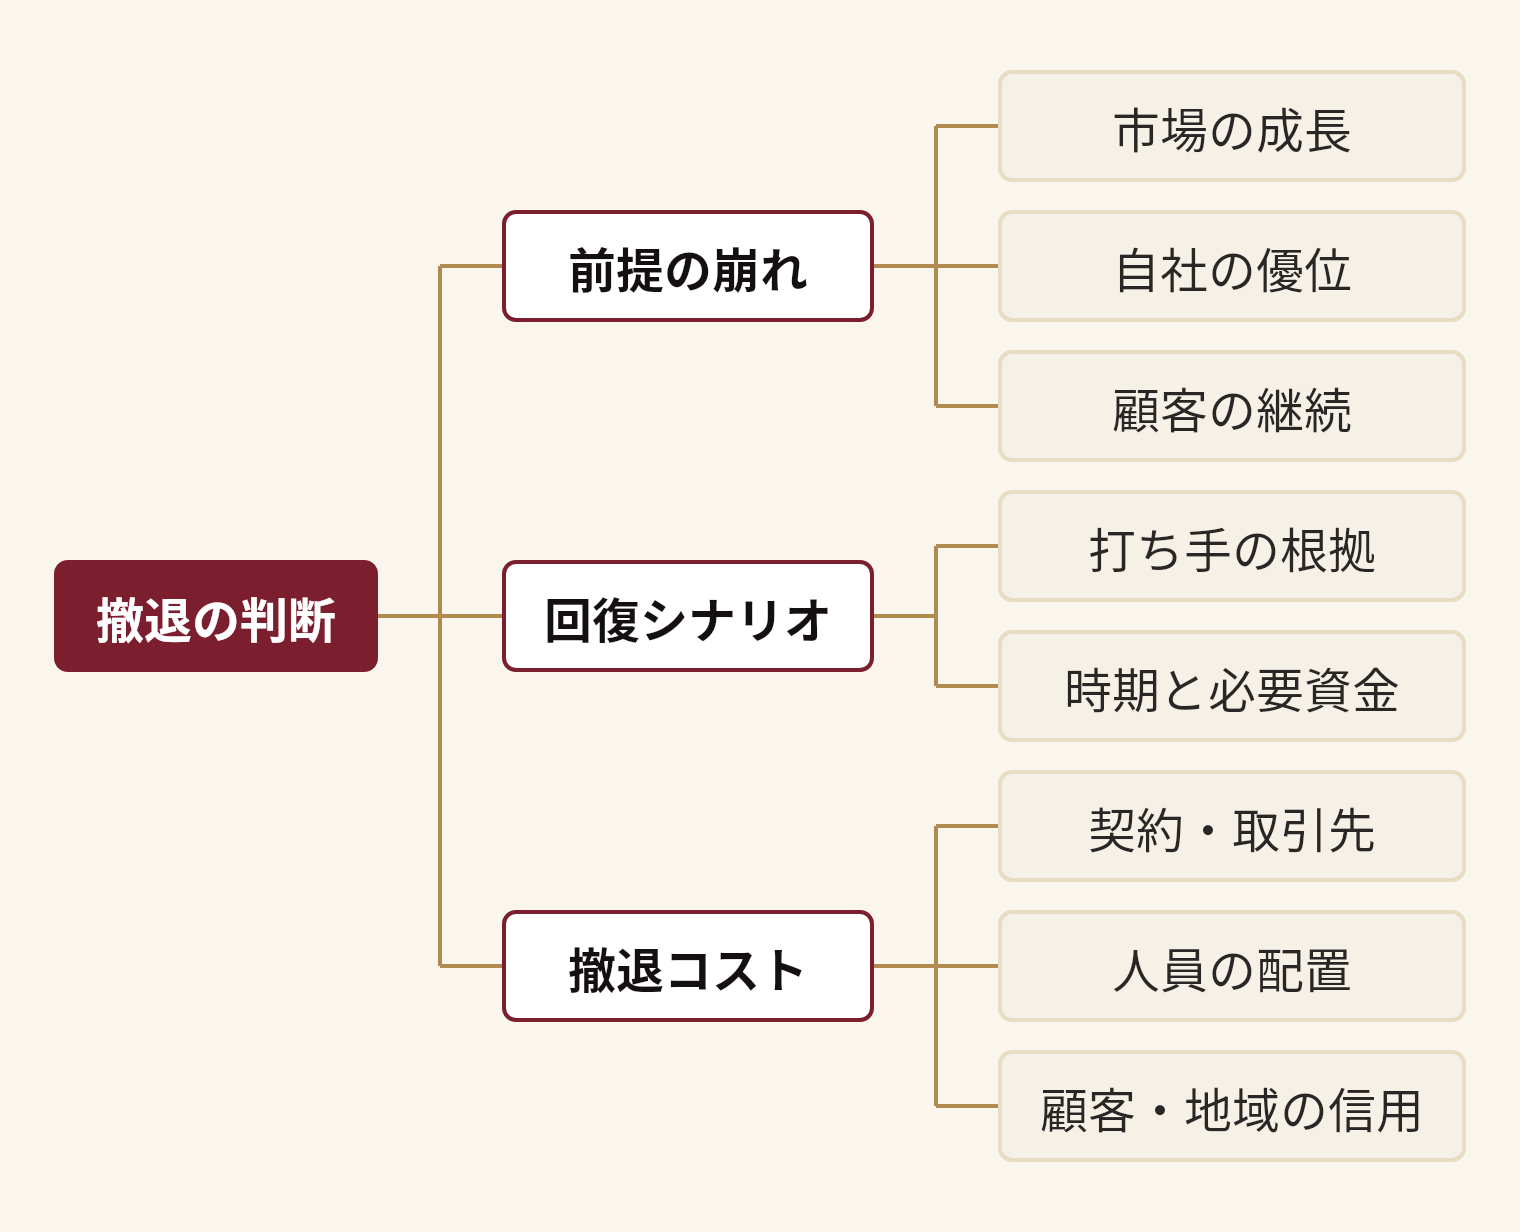
撤退判断の目安として、一般には次の3つの問いが使われます。
- 参入時の前提が崩れたか。市場が伸びる、自社技術に優位がある、顧客が継続して買ってくれる、といった参入時に置いた条件が、今も成り立っているか
- 回復シナリオに根拠があるか。立て直しの打ち手、実現する時期、必要な資金が、数字や事実で説明できるか
- 撤退コストはいくらか。取引先との契約、人員の配置転換、顧客や地域への信用といった、やめるときにかかるコストと、先延ばしにした場合の増え方
損益だけを見ていると、「あと1年で黒字化するはず」という期待と、「もう限界だ」という疲労感のどちらにも、数字の裏づけがないまま議論が進みがちです。前提が崩れたかどうかを先に確かめておくと、議論が感想ではなく事実の確認になります。
なお、経済産業省の「事業再編実務指針(事業再編ガイドライン)」(2020年7月)は、不採算事業の整理にとどまらず、収益性が高くても自社内で成長戦略を描けない事業は、その事業を最も活かせる他の保有者のもとへ移すことも含めて、事業の見直しを考えるという立場をとっています(詳しくは原典をご確認ください)。撤退は「負けを認める」ことではなく、資源の置き場所を見直す判断として扱われている、と読めます。
撤退基準の種類を比べる
基準は一つに決めるより、種類ごとの長所と限界を知ったうえで組み合わせるのが現実的です。「3期連続赤字」のような期間・損益の基準は分かりやすい一方、赤字の理由を教えてくれません。
| 基準の種類 | 例 | 長所 | 限界 |
|---|---|---|---|
| 期間・損益基準 | 連続赤字の期数、単月黒字化の期限 | 明確で、社内の合意を取りやすい | 赤字の理由が見えない。数字を満たしても動けないことがある |
| 前提の崩れ | 市場成長・自社の優位・顧客の継続が今も成り立つか | 損益の悪化の「理由」を押さえられる | 参入時に前提を書き残していないと検証できない |
| 回復シナリオの根拠 | 打ち手・時期・必要資金に根拠があるか | 「もう少し待てば」を根拠で検証できる | 説明する人が当事者になりやすい |
| 撤退コスト | 契約解除、配置転換、取引先・顧客への信用 | 先延ばしで増えるコストを見える化できる | 見積りが難しく、法務・労務は専門家の確認が要る |
| 判断者の分離 | 立ち上げ責任者と判断する人を分ける | サンクコストや面子の影響を減らせる | 現場の事情が伝わりにくくなる |
経済産業省の事業再編実務指針の調査でも、撤退・売却の検討基準について、定量的・定性的な基準を定めている企業と、特に基準を設けていない企業の両方があるとされています(調査の対象や割合は原典をご確認ください)。基準を持たないこと自体は珍しくないものの、持たないまま不調が長引くと、議論が損益の数字だけに偏りやすくなります。
期間・損益の基準は、前提の崩れや回復シナリオの確認と組み合わせたときに力を発揮します。数字は「検討を始める合図」、前提と根拠は「結論を出す材料」と役割を分けると、使い勝手がよくなります。
サンクコストを判断から外す
サンクコストとは、すでに支払ってしまい、やめても戻ってこない過去の投資のことです。撤退の判断では、この金額を材料に入れないのが基本的な考え方です。
「ここまで投じたのだから」という気持ちは自然なものです。ただ、設備や開発に使った金額は、続けてもやめても変わりません。変わるのは、これから追加で出ていくお金と、これから入ってくるお金です。
会計の減損では、これに近い考え方が取られています。固定資産は、過去の投資額ではなく、これから回収できる見込みの金額(回収可能価額)で評価されます。出典は企業会計基準委員会の公表資料と、ラトリスで見つかった「回収可能価額」の解説記事です。事業の撤退判断も、投じた金額ではなく将来の回収見込みを見るという点で重なります。ただし、減損の処理そのものは個別の事情で変わるため、会計士・税理士に確認してください。
サンクコストに引きずられているかどうかは、次の問いで確かめられます。
- いま初めてこの事業の話を聞いたとして、同じ条件で投資するか
- 追加投資の理由が、「これまで使った分を無駄にしたくない」になっていないか
- 立ち上げに関わった人以外が見ても、同じ回復シナリオを描けるか
撤退基準を決める手順
撤退基準は、事業が不調になってからではなく、始める前か、少なくとも傾き始めた時点で決めておくほうが効果があります。感情が入る前に決めた約束事は、あとの議論を支えてくれるからです。
- 参入時の前提を書き出す: 市場の成長、自社の優位、顧客の継続など、事業計画の土台にした条件を言葉にして残します
- 前提ごとに「崩れた」と見なす条件を決める: 例として、競合の参入で顧客の切替が進んだら、のように観察できる事実で書きます
- 回復シナリオの確認項目を決める: 打ち手、実現時期、必要資金に、どの水準の根拠があれば続けるかを決めます
- 撤退コストを見積もる: 契約・人員・信用の3つを、今やめる場合と1年後にやめる場合で比べます
- 見直しの場と判断者を決める: 四半期ごとなど、基準を確認する場を設け、判断する人を立ち上げ責任者と分けます
期間や数字の基準を置く場合は、結論ではなく見直しの合図として書く方法があります。たとえば「開始から2年で単月黒字化できなければ見直しの会議を開く」といった書き方です(仮の数字の例で、書き方を示すためのものです)。実際の水準は事業の性質で大きく変わります。
また、法務(事業譲渡・契約解除・雇用)や税務(損金・繰越欠損金)にかかわる部分は、制度や個別事情で扱いが変わります。見積りの段階から、弁護士・税理士・社会保険労務士などの専門家に確認しておくと安心です。
社内合意の取り方と、撤退の形
社内合意を得やすくするには、「事業をやめる」ではなく「資源をどこに再配分するか」の議論にすることと、判断を立ち上げ責任者一人に背負わせないことが、よく挙げられる工夫です。
進め方としては、次のような点が実務でよく使われます。
- 撤退基準を、事業が好調なうちに文書にして、取締役会などで共有しておく
- 判断する人を、立ち上げ責任者と分ける。責任者には、回復シナリオの説明役を担ってもらう
- 撤退によって、本業や新しい事業に振り向けられる人・資金・時間を、数字で示す
- 取引先、従業員、顧客に伝える順番と時期を、あらかじめ決めておく
撤退の形は、一つではありません。詳細は進め方の記事に譲りますが、判断基準を考える段階で、大まかな違いを押さえておくと選択肢が広がります。
| 形 | 向く状況の目安 |
|---|---|
| 縮小・転用 | 前提の一部が残り、規模を絞れば回収の見込みがある |
| 事業譲渡・売却 | 他社にとって価値があり、自社が最適な保有者ではない |
| 清算・廃止 | 前提が崩れ、他社にとっても価値が薄い |
事業譲渡や会社分割は、契約・雇用・税務の論点が多くなります。実施を前提にするときは、専門家に確認してください。
他分野の事例と失敗の型から考える
自社の事業が「前提の崩れ」に当たるのかを判断するときは、同じ業界の事例が少なくても、構造の似た他分野の事例が手がかりになります。ここでは、ラトリス(Latris)で見つかった事例のうち、出典の記述が確認できたものを二つ挙げます。
一つ目は、「伊豆箱根鉄道軌道線」(Wikipedia 系の記事)です。記事には、1957年ごろから並走するバスの本数が増えて軌道線の乗客が減っていったこと、1961年の集中豪雨で橋が流失してバス代行運転が行われたこと、1963年2月の営業運転をもって軌道線全線が廃止されたことが記されています。並走する代替手段が台頭して利用が減り、その後に災害が重なって廃止に至った経過として読めます。ただし、記事から読み取れるのは経過までで、廃止をどう決めたのか、基準があったのかは書かれていません。また、公共交通の事例で、新規事業ではない点にも留意が必要です。
二つ目は、「LGエレクトロニクス」の記事です。他社製品に押されて収益が悪化し、赤字が続いたのち、2021年4月に同年7月末をもって携帯電話事業から撤退すると発表した、と報じられています。競合に押されて前提が崩れた事業を、事業単位でやめる決断をした例として読めます。判断の時期が適切だったかどうかは出典から分からないため、ここでは評価しません。
二つの事例とも、不振が続いた期間を経て事業の終了に至っています。その間に、基準があったか、判断者は誰だったかを確かめられると、自社に置き換えやすくなります。
ただ、同じ言葉で検索すると、同じ業界の事例が中心になりやすくなります。ラトリスは、公共記事80万件規模を因果関係・構造パターンに変換した World Graph から、「同じ構造」を持つ他分野の事例と失敗の型を、参照元を明示して返す構造知検索サービスです。一文の問いから、次の5層レポートを作ります。
- 問題の構造化: 「誰が・何を・どう動かすか」に翻訳する
- 関連知見: 前提の確認や相場観、論点の抜けを補う
- 構造の似た事例: 業界を越えた事例と、類似点・相違点、分岐点
- 失敗の型: 同じ構造で起きた失敗(時間の読み違い、前提の持ち込みなど)
- 統合・示唆: 自社の与件に照らした示唆と、避けるべき型、次の一手
たとえば、「前提が崩れ、本業から資源が流出し、サンクコストと面子で追加投資が続いている」という与件をそのまま入力にできます。レポート後は同じセッションで壁打ちを続けられ、撤退計画の論点表のような叩き台も作れます。
運用の現実として、結果には題材が遠い記事が混じることがあります。出典を確認して、構造が合うものを選ぶ使い方になります。判断そのものは人が行い、ラトリスは判断材料を出典付きで揃える役割です。
レポートのイメージはレポート例で確認できます。14日間の無料トライアルは料金とトライアルのご案内、導入前の相談はデモのご依頼から進められます。なお、利用には Claude(Opus・拡張思考)の契約が別途必要です。
こんな人におすすめ / おすすめしない人
この記事の考え方は、損益の数字だけで議論が止まっている状況で役立ちます。一方、すでに撤退が決まっている場合は、実行の手順に絞った情報のほうが合います。
こんな人におすすめ
- 赤字や不振の事業について、続ける・やめるの線引きができていない
- 取締役会で、損益の数字ばかりが議論されている
- 立ち上げに関わった立場で、自分では冷静に判断しにくいと感じている
- 社内に撤退の経験者がおらず、他の分野の決着の仕方を知りたい
おすすめしない人
- 撤退がすでに決まっていて、実行の手順だけを知りたい(進め方の情報を優先してください)
- 法務・税務・労務の個別の可否を知りたい(専門家への相談が必要です)
- 判断の答えそのものを求めている(この記事は判断の材料を整理するもので、結論を出すものではありません)
よくある質問
何期連続で赤字なら撤退を検討すべきですか。
期数だけで決められる水準はありません。事業の性質や投資の回収期間で、妥当な見方が大きく変わるためです。連続赤字は検討を始める合図として使い、その赤字が想定内なのか、前提の崩れによるものなのかを確かめてから結論を出す、という使い方が一般的です。
黒字の事業でも撤退や売却を検討することはありますか。
あります。収益が出ていても、自社の中で成長戦略を描けず、他社のもとのほうが事業が伸びると見込まれる場合は、事業譲渡を検討するという考え方があります。経済産業省の事業再編実務指針にも、同様の観点が示されています。
自分が立ち上げた事業を、自分で判断しなければならないときはどうすればよいですか。
基準を先に文書にしておき、見直しの場に第三者(社外取締役、他部門の責任者、外部の専門家など)に加わってもらう方法があります。回復シナリオは自分で説明しつつ、結論を出す段階では判断者を分けると、サンクコストや面子の影響を抑えやすくなります。
撤退コストは、どのように見積もればよいですか。
契約の解除条件、人員の配置転換や雇用の扱い、取引先・顧客への説明と信用の3つに分けて洗い出すのが基本です。今やめる場合と1年後にやめる場合で比べると、先延ばしの影響が見えます。法務・労務・税務の扱いは個別事情で変わるため、専門家に確認してください。
ラトリスは、撤退すべきかどうかを答えてくれますか。
答えは出しません。ラトリスが返すのは、構造の似た他分野の事例と失敗の型で、いずれも参照元つきです。撤退するかどうかの判断は、それらを材料に人が行います。
撤退の判断は、数字を見るだけでなく、前提・根拠・コストを順に確かめる作業です。基準を先に置き、判断者を分けておくことが、決断の遅れを防ぐ土台になります。
実物の5層レポートを、無料でご覧いただけます
デモを依頼する14日間の無料トライアルもあります