管理会計と財務会計の違い|経営判断に使える数字を社内で作る
財務会計は株主・金融機関・税務当局など社外に向けた報告のための会計で、管理会計は経営者や事業責任者が社内で判断するための会計です。決算書だけでは事業ごとの採算が見えないため、判断に使う数字は管理会計として社内で作る必要があります。
ただし事業別の損益は、共通費をどう振り分けるかという前提を置いたときの答えにすぎません。この記事では両者の違いを整理したうえで、判断に使える数字の作り方と、その前提が外れる場面を説明します。
管理会計と財務会計の要点
- 財務会計は社外への報告と利害調整が目的で、会計基準や法令に沿って作る。管理会計は社内の判断が目的で、様式や粒度を各社が決められる
- 全社の決算が黒字でも、どの事業が稼ぎ、どの事業が足を引っ張っているかは決算書から読めない
- 事業別損益は、共通費の配賦基準によって黒字にも赤字にも見える
- 続けるか撤退するかは、配賦後の営業利益だけでなく、撤退したら実際に消える収益と費用で見る考え方が一般的
- 管理会計の数字は前提を置いた答えなので、前提が外れた他分野の事例を確かめておくと判断しやすくなる
この記事でわかること
- 管理会計と財務会計の違い(目的・利用者・ルール・時間軸・粒度)
- 決算書だけで経営判断すると見落とすこと
- 事業別損益を社内で作る手順と、段階の踏み方
- 共通費の配賦基準で採算が変わる仕組み(計算例つき)
- 撤退や投資の判断で、数字の前提が外れる典型的な場面
想定読者: 全社の決算は黒字なのに、事業や製品ごとの採算を説明できずにいる経営者・事業責任者・経理責任者の方です。
管理会計と財務会計は目的と読み手が違う
財務会計とは、株主・債権者・税務当局などの社外の利害関係者に向けて、会社の財政状態と経営成績を報告するための会計です。管理会計とは、経営者や事業責任者が社内で意思決定や業績改善に使うための会計です。同じ取引の記録から出発しても、誰に何を伝えるかが違います。
| 項目 | 財務会計 | 管理会計 |
|---|---|---|
| 目的 | 社外の利害関係者への報告・利害調整 | 社内の経営判断・業績改善 |
| 主な利用者 | 株主・債権者・投資家・税務当局 | 経営者・事業責任者 |
| ルール | 会計基準・法令に準拠 | 各社が任意に設計 |
| 時間軸 | 過去の確定した実績 | 実績に加えて予算・見込み |
| 粒度 | 全社(単体・連結)の金額 | 事業別・製品別・顧客別。数量も使える |
| 代表的なもの | 貸借対照表・損益計算書 | 事業別損益、予実管理、直接原価計算、損益分岐点 |
法的な位置づけも異なります。財務会計は会社法・金融商品取引法・税法に基づく外部報告で、作成が法令で求められると一般に説明されています。管理会計には法的な作成義務がなく、様式や期間、単位を各社が自由に設計できます。会計基準の細部や税務の扱いは個別の事情で変わるため、具体的な処理は会計士・税理士に確認してください。
なお、財務会計と管理会計は対立するものではありません。中小企業庁が公表している「中小企業の会計に関する基本要領」も、中小企業の経営者が理解しやすく、自社の経営状況の把握に役立つ会計を目指すものとして示されています。外部報告のための数字が、社内の判断にも使える形で整っていることが理想です。
決算書だけでは経営判断に足りない場面
決算書が示すのは会社全体の損益なので、赤字の事業が黒字の事業に覆い隠されていても気づけません。全社が黒字であることを理由に、不採算事業の継続が追認され続けるのは、複数の事業を持つ会社でよく起きる状況です。
例として、複数事業を持つ製造業を想定します。決算書は毎期わずかな黒字で、銀行にも問題なく説明できています。ところが社内では「どの事業で利益が出ているのか」に誰も答えられません。経理部門は決算の締めで手一杯で、事業別・製品別の損益を出す仕組みもありません。
こうした会社が決算書だけで判断すると、次の3つの場面で前提を誤りやすくなります。
- 投資の優先順位: どの事業に設備や人を回すかを、売上の大きさや声の大きさで決めてしまう
- 価格・受注の判断: 製品別の限界利益(売上から変動費を引いた額)が分からず、固定費を賄えない価格で受注してしまう
- 撤退・縮小の判断: 事業ごとの採算が見えないまま、撤退の是非を議論できない
「金融機関向けの数字」と「経営判断のための数字」を分けて持つことが、管理会計を整える最初の動機になります。
判断に使える数字を社内で作る手順
事業別損益は、最初から精緻に作ろうとせず、判断したい内容を決めてから粗い版を作り、段階的に細かくしていく進め方が現実的です。経理部門の負担を増やしすぎると、現場の抵抗で続かなくなります。
- 判断したいことを決める: 「どの事業に投資するか」「どの事業の採算を見直すか」など、数字の使い道を先に1つに絞る
- 事業の単位を決める: 事業別・製品別・顧客別のうち、判断に必要な単位だけを選ぶ。決算書の勘定科目とひもづけられる単位にしておく
- 売上と直接の費用を事業に紐づける: 売上、変動費、その事業だけで発生する固定費を、まず配賦せずに事業へ直接ひもづける
- 共通費の扱いを決める: 本社費や共通の工場費をどの基準で振り分けるか、あるいは振り分けないかを決め、理由を記録する
- 決算書の全社数字と突き合わせる: 事業別損益を合計すると決算書の営業利益に一致することを確認する。差が出る場合は理由を説明できるようにしておく
- 見直す頻度と担当者を決める: 月次・四半期など頻度と、数字を作る人、読んで判断する人を分ける
5番目の突き合わせは、銀行など社外に説明するときの整合のためにも欠かせません。管理会計の数字が決算書と食い違ったままだと、どちらを信じるべきか社内外で議論になります。合計が一致していれば、「決算書の数字を、判断のために切り分けて見ている」と説明できます。
共通費の配賦基準で、事業の採算は変わる
共通費の配賦とは、本社費や共通の工場費のように特定の事業に直接ひもづけられない費用を、一定の基準で各事業に振り分けることです。基準を変えると事業別の営業利益が変わり、同じ事業が黒字にも赤字にも見えます。
次の計算例は、仮の数字で配賦の影響を示すものです。実績や業界の平均を表すものではありません。
計算例(仮の数字): 3つの事業を持つ会社を想定します。単位は百万円です。各事業の「貢献利益」(売上から変動費と、その事業だけの固定費を引いた利益)と、全社の共通費は次のとおりです。
| 項目 | 事業A | 事業B | 事業C | 合計 |
|---|---|---|---|---|
| 売上 | 600 | 300 | 100 | 1,000 |
| 貢献利益 | 80 | 50 | 20 | 150 |
| 共通費(全社) | 120 | |||
| 全社の営業利益 | 30 | |||
| 人員の比率 | 20% | 30% | 50% | 100% |
共通費120を、売上高の比率で配賦した場合と、人員の比率で配賦した場合を並べます。
| 配賦基準 | 事業A | 事業B | 事業C | 合計 |
|---|---|---|---|---|
| 売上高比で配賦 | 営業利益 8 | 営業利益 14 | 営業利益 8 | 30 |
| 人員比で配賦 | 営業利益 56 | 営業利益 14 | 営業利益 -40 | 30 |
売上高比なら3事業とも黒字ですが、人員比にすると事業Cは大きな赤字になります。事業ごとの貢献利益は同じで、全社の営業利益も30のまま変わりません。変わったのは共通費の振り分け方だけです。
配賦基準には、それぞれ向く費用と偏りがあります。一般的な管理会計の考え方に基づく整理は次のとおりです。
| 基準 | 向く費用 | 留意点 |
|---|---|---|
| 売上高比 | 本社の管理費全般 | 売上の大きい事業に負担が偏る |
| 人員比 | 総務・人事 | 人手の少ない自動化事業が有利に見える |
| 面積比 | 賃借料・光熱費 | 設備の稼働とは無関係 |
| 活動量比 | 物流・購買・検査 | 集計の手間が大きい |
| 配賦しない(貢献利益まで) | 共通費全般 | 全社で共通費を賄えているかは別に確認 |
費用の発生と因果関係のある基準を選ぶのが原則とされています。ただし因果関係のある基準が取れない費用もあり、その場合は「どの基準を採ったか」を明示して、基準による差の幅を見ておくと判断しやすくなります。会計処理の細部は、会計士・税理士に確認してください。
続けるか撤退するかは、撤退後に消える数字で見る
事業を続けるか撤退するかは、配賦後の営業利益よりも、貢献利益、つまり「撤退したら実際に消える収益と費用」で見る考え方が一般的です。共通費は事業をやめても自動的には消えず、残った事業が負担することになるからです。
先ほどの計算例(仮の数字)で、人員比の配賦で赤字に見えた事業Cをやめた場合を考えます。事業Cの貢献利益20は失われますが、共通費120はそのまま残ります。
| 項目 | 撤退前 | 事業C撤退後 |
|---|---|---|
| 事業A・Bの貢献利益 | 130 | 130 |
| 事業Cの貢献利益 | 20 | 0 |
| 共通費 | 120 | 120 |
| 全社の営業利益 | 30 | 10 |
事業Cは配賦後に赤字でも、貢献利益はプラスでした。撤退すると全社の営業利益は30から10に減ります。しかも残った事業が共通費を全額負担するため、事業AやBの配賦負担が増えて採算が厳しく見え始め、さらに撤退を検討する事業が増えるという悪循環に入る危険があります。
見る数字を整理すると、次のように分解できます。
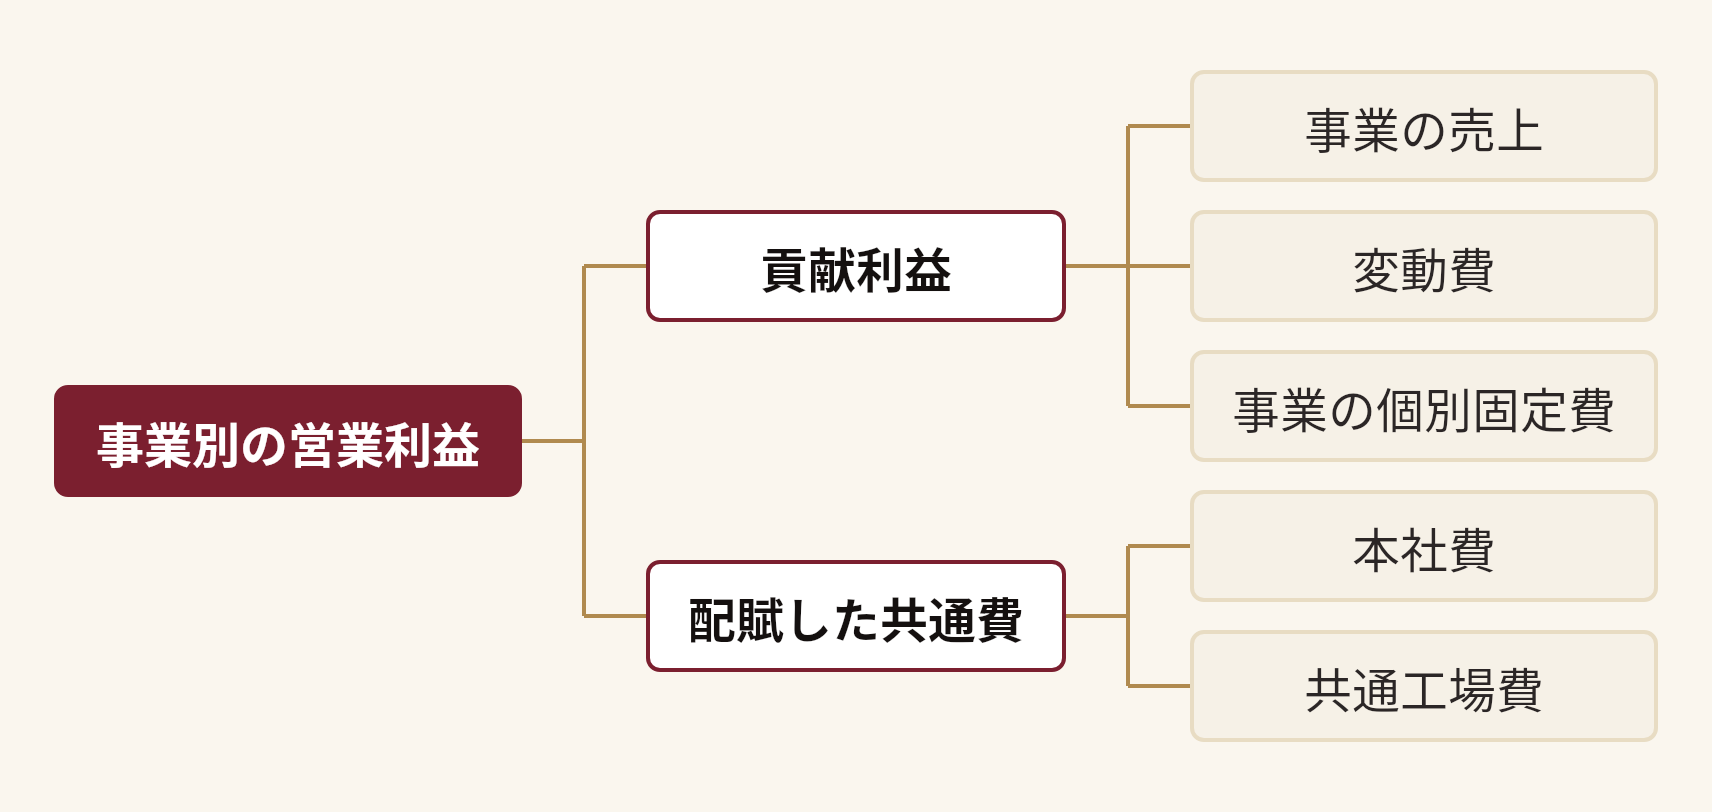
撤退や縮小の議論では、配賦した共通費を除いた貢献利益を先に見ます。貢献利益がマイナスなら、事業をやめることで改善する可能性があります。貢献利益がプラスなら、共通費を削減または吸収する見通しと合わせて判断します。撤退を検討する目安としては、損益だけでなく、参入時の前提が崩れたか、回復シナリオに根拠があるか、撤退コストはどれほどかを合わせて見ます。サンクコスト(回収できない過去の投資)を判断材料にしない点も同様です。
判断の場面ごとに見る数字を整理しておきます。
| 判断の場面 | 見る数字 | 注意点 |
|---|---|---|
| 金融機関・株主への説明、納税 | 財務会計(決算書) | 全社単位で、事業の採算は見えない |
| どの事業が稼いでいるか | 事業別損益(管理会計) | 共通費の配賦基準で結果が変わる |
| 続けるか撤退するか | 貢献利益(売上−変動費−個別固定費) | 共通費は撤退後も残る前提で見る |
| 価格・受注の判断 | 製品別の限界利益 | 固定費の吸収を別に確認する |
| 資金繰り | キャッシュフロー | 損益と時期がずれる |
数字の前提が外れた事例から考える
管理会計の数字は、「この配賦基準で、この固定費が残るなら」という前提を置いたときの答えです。判断を誤るのは、その前提が実態から外れたときです。たとえば配賦で赤字に見えた事業を撤退したのに共通費が残った場合や、配賦で黒字に見えた事業が実は他の事業の資源を食っていた場合がこれにあたります。
社内にこうした経験者がいないと、自社の数字がどちらに転ぶのか、手元の情報だけでは確かめにくくなります。同じ業界の事例は少なく、検索しても「違いの解説」ばかりが出てくる、というのもよくある状況です。そこで、業界を越えて「全社の数字が不採算を隠していた」「共通費が残って悪循環になった」という構造の事例を探す方法が役立ちます。
ラトリスで見つかった事例のうち、次の2件は、ある事業の赤字や不振が、別の資金や事業で埋められていた経過が出典に記されています。いずれも判断の理由までは出典に書かれていないので、経過の事実だけを紹介します。
- 碧天舎(Wikipedia の記事): 自費出版事業に比重を移して事業の規模を広げたものの、創業時から赤字経営で、社長個人と関連会社が赤字を補填していたと記されています。債務超過の報告のあと、2006年3月に自己破産を申し立てたとあります。規模が大きくなる一方で、事業そのものの赤字が事業の外からの補填で埋められていた経過です
- クラフトフーヅ・インク(Wikipedia の記事): 多角化と買収を重ねた末に、非食品事業の不振を食品事業の買収で穴埋めする状況になり、のちに非食品事業を分社化したと記されています。その後も複数の部門を売却し、2007年にスピンオフしたとあります。不振の事業が、別の事業の数字で埋められていた経過です
この2件から言えるのは、別の資金や事業で埋められている間は、全社の数字から事業ごとの赤字が見えにくくなるため、補填や配賦の前の事業別の数字を見ておく価値があるということです。ただし、2件だけで一般化はできません。
ラトリス(Latris)は、公共記事80万件規模を因果関係・構造パターンに変換した World Graph を検索し、同じ構造を持つ他分野の事例と失敗の型を出典付きで返す構造知検索サービスです。Claude から使い、5層レポートで次の内容を返します。判断は人が行い、ラトリスは判断材料を揃える役割です。
| 層 | 内容 | この記事の問いでの使い方 |
|---|---|---|
| ① 問題の構造化 | 「誰が・何を・どう動かすか」に翻訳 | 共通費・配賦基準・撤退判断の関係を整理する |
| ② 関連知見 | 前提の確認、相場観、論点の抜けの補足 | 配賦の一般則や、見落としやすい論点を確認する |
| ③ 構造の似た事例 | 業界を越えた同型事例を、参照元つきで提示 | 他の業界で数字の見誤りがどう起きたかを見る |
| ④ 失敗の型 | 同じ構造で起きた失敗パターン | 前提の持ち込みなど、避けたい型を確認する |
| ⑤ 統合・示唆 | 与件に照らした示唆と次の一手 | 自社の配賦と撤退の議論に当てはめる |
レポートのあとは、同じセッションで壁打ちを続けられます。たとえば「事業別損益の前提の置き方」の叩き台や、撤退計画の論点表を、構造の理解を保ったまま詰めていけます。なお、自社の数字そのものは、Personal Graph としてローカルに暗号化して保存される設計です。
14日間の無料トライアル(開始時にクレジットカード登録が必要)で、5層レポートの出力と異業種事例・失敗パターンの検索を試せます。Claude の契約は別途必要です。料金とトライアルの内容やレポートの例を見たうえで、自社の状況に当てはめたい場合はデモの依頼もできます。
こんな人におすすめ / おすすめしない人
こんな人におすすめ
- 全社は黒字でも、事業・製品ごとの採算を説明できない経営者・事業責任者
- 事業別損益の作成や、共通費の配賦基準の決め方で迷っている経理責任者
- 赤字に見える事業の撤退を検討していて、撤退後に何が残るかを整理したい人
- 業界内に前例がなく、他分野の同型事例を出典つきで確かめたい人
おすすめしない人
- 決算書(財務会計)の作成方法そのものを知りたい人。会計基準や税務の処理は会計士・税理士への相談が向いています
- 単一の事業だけで、事業別・製品別の採算を分ける必要がない会社
- 管理会計のシステム選びだけを探している人。この記事は特定のソフトの比較は扱いません
よくある質問
管理会計は法律で作ることが決まっていますか。
財務会計と違い、管理会計には法的な作成義務がないと一般に説明されています。そのため様式・期間・単位は各社が設計できます。税務や会社法の具体的な扱いは、会計士・税理士に確認してください。
中小企業でも管理会計は必要ですか。
事業や製品が複数あり、どれが稼いでいるか見えないなら、規模にかかわらず役立ちます。最初は売上と直接の費用を事業に紐づけるだけの粗い版から始め、必要に応じて細かくしていく進め方が現実的です。
管理会計の数字と決算書の利益が違っていてもよいですか。
集計の単位や配賦の考え方は管理会計で自由に設計できますが、事業別損益を合計したときに、決算書の営業利益との差を説明できる状態にしておくと安心です。差の理由が説明できないと、銀行など社外への説明で不信につながります。
共通費はそもそも配賦したほうがよいのですか。
目的によります。撤退や縮小の判断では配賦前の貢献利益を先に見て、全社で共通費を賄えているかは別に確認する考え方があります。一方で価格設定や事業の評価では、共通費を含めた総原価を見たい場合もあります。何の判断に使うかで決めると整理しやすくなります。
管理会計を導入すると、現場の抵抗にどう対処すればよいですか。
営業部門が自部門に不利な配賦に反対したり、現場が新しい集計作業の負担を嫌がったりすることはよくあります。配賦基準を決めた理由を記録して開示し、集計は既存の業務データから取れる範囲に絞ると、負担と反発を抑えやすくなります。
管理会計は、決算書を判断に使える形に切り分け直すものです。数字を作ることと同じくらい、その数字がどんな前提に立っているかを共有することが、判断の質を左右します。
実物の5層レポートを、無料でご覧いただけます
デモを依頼する14日間の無料トライアルもあります