WACC(加重平均資本コスト)とは|ハードルレートに使う注意点
WACC(加重平均資本コスト)とは、負債と株主資本それぞれの調達コストを、資本構成の比率で加重平均した「会社の資金調達コスト」です。投資案の合格ライン(ハードルレート)やDCF法の割引率に使われますが、会社全体のWACCは既存事業のリスクを映した数字なので、主力と性格の違う新規事業にそのまま当てはめると判断を誤ることがあります。
WACCの要点
- WACCは「負債の調達コスト(税引後)」と「株主資本コスト」を、資本構成の比率で加重平均したもの
- 株主資本コストはCAPMなどの理論モデルで推定する方法がよく使われ、数字の置き方に幅がある
- 会社全体のWACCは既存事業のリスクを映しているため、リスクの異なる新規事業のハードルレートには調整が要る
- ただしレートを高くしすぎると、新規事業そのものが通らなくなる。逆側のリスクも見ておく
- WACCは前提を置いたときの合格ライン。前提が外れたときの撤退条件を、投資の前に決めておく
この記事では、次の点がわかります。
- WACCの式と、各項目が何を表しているか
- 株主資本コストの求め方と、数字に幅が出る理由
- 全社WACCを新規事業のハードルレートに使うときの注意点と、調整の選択肢
- 前提が外れたときにどう備えるか
想定している読者は、新規事業や設備投資の稟議を準備している事業責任者・経営企画・財務担当の方、そして用語を学び直したい経営幹部の方です。
WACCとは何か
WACCは「Weighted Average Cost of Capital」の略で、会社が資金を集めるためにかかるコストの平均です。お金の出し手は、銀行などの債権者と、株主の2種類に分かれます。それぞれが求めるリターンの水準を、資本に占める割合で重みづけして平均したものがWACCです。
式は次のとおりです。
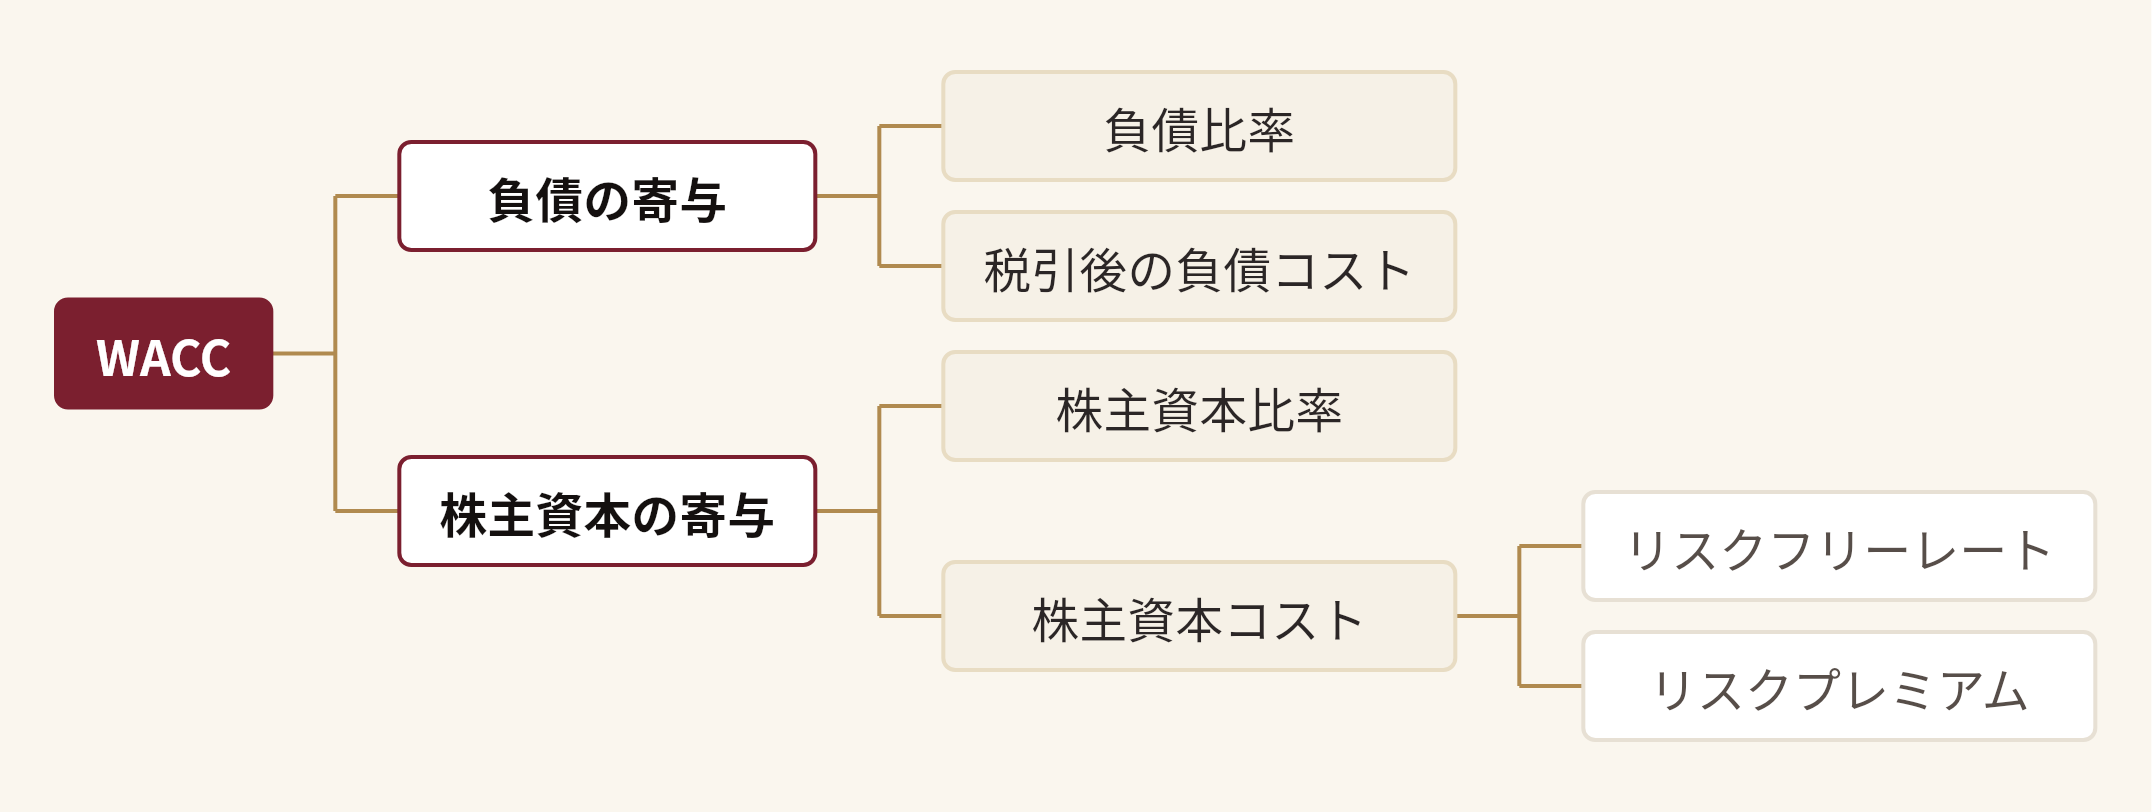
WACC = D/(D+E) × rD × (1−税率) + E/(D+E) × rE
- D: 負債の時価
- E: 株式の時価総額
- rD: 負債コスト(借入金利など)
- rE: 株主資本コスト(株主が期待するリターン)
負債コストに(1−税率)を掛けるのは、支払利息が税務上の費用として認められ、その分だけ実質の負担が軽くなるためです。税率の置き方は個別の事情で変わるため、会計士・税理士など専門家への確認をおすすめします。
WACCが「ハードルレート」と呼ばれるのは、投資のリターンがWACCを上回れば、債権者と株主の双方の要求を満たせると考えるからです。逆に下回る投資は、資金の出し手の要求に届かない投資になります。
式の中身を現場の数字に近づけて見ると、次のように分けられます。
WACCの計算の進め方と計算例
WACCは、資本構成と2つのコストが決まれば計算できます。難しいのは式ではなく、株主資本コストと資本構成の置き方です。
- 資本構成を決める: 負債と株主資本の割合を、帳簿価額ではなく時価で置く
- 負債コストを決める: 現在の借入金利や社債の利回りを見て、税率を掛けて税引後にする
- 株主資本コストを推定する: CAPMなどでリスクフリーレートにリスクプレミアムを加えて求める
- 加重平均する: 資本構成の比率で2つのコストを平均する
計算例(仮の数字)
次の数字は手順を示すための仮のものです。実際の会社の値や業界の平均ではありません。
| 項目 | 仮の値 |
|---|---|
| 負債の時価 D | 3,000百万円 |
| 株式の時価総額 E | 7,000百万円 |
| 負債コスト rD | 2% |
| 税率 | 30% |
| 株主資本コスト rE | 8% |
負債の比率は30%、株主資本の比率は70%です。式に入れると、負債側が 0.3 × 2% × (1−0.3) = 0.42%、株主資本側が 0.7 × 8% = 5.6% で、合計は約6.0%になります。
この計算を見ると、全体を動かしているのは株主資本側だとわかります。負債は金利が低く節税効果もあるため安く見えますが、比率を上げれば株主資本コストも上がるのが通常で、単純に負債を増やせば得になるわけではありません。
資本構成の理論(MM理論)では、法人税を考慮すると負債を増やすほどWACCは下がるとされる一方、負債への依存は財務的破綻のコスト(破産・債務不履行の危険)を伴うと整理されています(出典記事『MM理論』)。WACCの数字が下がることと、事業の安全性は別に考える必要があります。
株主資本コストの求め方と、数字に幅が出る理由
株主資本コストは、WACCの中で最も見積もりにくく、結論を動かしやすい項目です。負債コストは契約書や金利に実績がありますが、株主が期待するリターンは目に見えないからです。
実務では、CAPM(資本資産価格モデル)という理論モデルで推定する方法がよく使われます。CAPMとは、リスクフリーレート(国債利回りなど、ほぼ無リスクで得られるリターン)に、その会社の株式が市場全体に比べてどれだけ値動きが大きいかを反映したリスクプレミアムを加えて、株主の期待リターンを見積もる方法です。
幅が出る理由は主に3つあります。
- 市場全体の期待収益率をいくつに置くかで、リスクプレミアムが変わる
- 株価の値動きの大きさ(ベータ)は、計測する期間や比較対象の選び方で変わる
- 株式を上場していない会社や新規事業には、直接のデータがない
つまりWACCは、同じ会社でも置き方次第で数字が動く値です。1つの数字だけを見て「この投資は通る」「通らない」と決めると、その数字を作った前提を見逃してしまいます。感度を見るために、株主資本コストを少し上下させたときに結論が変わるかを確認しておくと、判断しやすくなります。
全社WACCを新規事業のハードルレートに使うときの注意点
会社全体のWACCは、現在の事業全体のリスクを映したレートです。主力と同じようなリスクの設備更新や能力増強には使えますが、顧客も競合も違う新規事業に使うと、リスクを低く見積もることになります。
たとえば、成熟した主力事業の安定したキャッシュフローと低い借入金利から計算したWACCを、そのまま新規事業の合格ラインにしたとします。新規事業のリスクのほうが高いのに合格ラインは低いままなので、案が承認されやすくなります。その後、需要が計画を下回ると回収が遅れ、既存事業が稼いだキャッシュが新規事業へ流れ続ける構図になりかねません。
レートを上げれば安全、とは限りません
リスクに見合うよう高いレートを設定すると、承認される案が減り、新規事業そのものが萎縮することがあります。低すぎる基準は失敗を呼びやすく、高すぎる基準は挑戦を止めやすいため、どちらの側にも偏らないよう、レートの根拠を社内で共有しておく必要があります。
事業ごとにレートを変える方法には、いくつかの選び方があります。どれが正しいという標準はなく、会社の規模や事業の性格で使い分けるものです。
| 方法 | 内容 | 使いどころ | 注意点 |
|---|---|---|---|
| 全社WACCをそのまま使う | 会社全体の資本コストを一律に適用する | 既存事業と同程度のリスクの投資(設備更新など) | 新規事業ではレートが低すぎて承認されやすくなる |
| 事業別の資本コストを推計する | 参入先に近い事業のデータを参考にリスクを合わせる | 主力と性格の異なる新規事業 | 比較対象の選び方で数字が変わり、幅が大きい |
| リスクの上乗せを加える | 全社WACCに案件のリスクに応じた上乗せを設定する | 社内で運用しやすい簡便な方法 | 上乗せ幅の根拠が主観になりやすい |
| ライフサイクル別のレートにする | 立ち上げ期は低め(立ち上げ期の案を萎縮させないための運用例)、軌道に乗ったらWACC水準にする | 立ち上げ期の事業 | 実務の一例にとどまる。切り替え条件を事前に決める必要がある |
| 他の指標と併用する | NPV・IRR・回収期間・ROICを組み合わせる | レート単独では決められないとき | 各指標が同じキャッシュフロー予測に依存する点は変わらない |
事業別のハードルレートを、WACCに事業ごとの要素を加えて設定する例や、事業のライフサイクルに応じて変える例は、コンサルティング会社やシンクタンクの解説で紹介されています(PwC Japan、日本総研の公開資料)。ただし実務の一例であり、標準の方法ではありません。
仮の数字で、レートの置き方が結論にどう効くかを見てみます。先ほどの計算例で、資本構成はそのままに、新規事業の株主資本コストを12%と置き直すと、WACCは約8.8%になります(0.42% + 0.7 × 12% = 8.82%)。同じ会社でも、事業のリスクをどう見るかで合格ラインが約6%から約9%に動くことがわかります。この数字も計算の手順を示す仮のものです。
WACCの使いどころと、近い言葉との違い
WACCの主な使い道は3つあります。投資案の合格ライン(ハードルレート)、DCF法やNPVで将来のキャッシュフローを現在価値に直すときの割引率、そして資本構成の検討です。
どれもWACCを「基準線」として使う場面で、事業の稼ぐ力をWACCと比べる見方にもつながります。近い言葉と混ざりやすいので、違いを表にまとめます。
| 用語 | 意味 | WACCとの関係 |
|---|---|---|
| 資本コスト | 資金調達にかかるコストの総称 | WACCは、その加重平均 |
| 株主資本コスト | 株主が期待するリターン | WACCの構成要素の一つ |
| 負債コスト | 借入金利など債権者へ支払うコスト | WACCの構成要素の一つ(税引後で使う) |
| ハードルレート | 社内の投資の合格ライン | WACCを基準にするが、同一とは限らない |
| 割引率 | 将来のキャッシュフローを現在価値に直すレート | WACCを使うことが多い |
| ROIC | 投下した資本に対する事業の稼ぐ力 | WACCと比べて価値を生んでいるかを見る |
特に混ざりやすいのは、ハードルレートと割引率です。どちらもWACCを使うことが多いのですが、ハードルレートは社内で決める運用上の線、割引率は現在価値を計算するための値、という役割の違いがあります。
前提が外れたときの備えを先に決める
WACCやNPVが出すのは、前提を置いたときの答えです。判断を誤るのは、その前提(将来のキャッシュフロー、資本コストの置き方、需要の見通し)が外れたときです。
だから、レートを決める作業と並べて、「何が起きたら投資を見直すか」を投資の前に決めておくという考え方が一般的です。たとえば、売上が計画の一定水準を下回った、回収期間の見込みが伸びた、投下資本の回収見通しが立たなくなった、といった条件を、数字とあわせて稟議に書いておきます。
会計には、投資額の回収が見込めなくなった状態を減損として扱う仕組みがあります(出典記事『回収可能価額』)。投資の前に「何が起きたら回収見込みを見直すか」を決めておく発想と通じます。会計処理は基準や個別事情で変わるため、会計士・税理士に確認してください。
撤退や縮小の条件が事前に決まっていないと、前提が崩れたあとも「ここまで投じたのだから」と続けやすくなります。過去の投資額は回収できないサンクコストなので、判断の材料から外すとよいとされています。
他分野の事例と失敗の型から考える
前提が外れたあと、縮小や撤退がどう進み、どこで選択肢が狭まったのかは、自社の業界の中だけを見てもなかなか見つかりません。そこで、業界を越えて同じ構造の事例を探す方法が役に立ちます。
一つの例として、ラトリスの World Graph にある出典記事『CFJ (企業)』を紹介します。この記事には、2003年にシティコープが資本参加していた消費者金融会社の合併で誕生した会社について、次のように記されています。
- 親会社の経営不振と、消費者金融業界の構造変化を背景に、最盛期に500店舗あった有人・無人店舗を2007年1月に大幅に削減したと記されている
- 2007年末にも無人店舗を削減し、親会社による売却の検討も報じられたが、他社への売却は成功しなかったと記されている
- 2008年6月に、消費者金融事業を大幅に縮小し、インターネットや電話での貸付へ移ると発表したと記されている
この事例は、WACCやハードルレートの設定とは直接つながるものではありません。親会社の経営不振や業界構造の変化など複数の要因が重なっており、単一の原因では説明できないとも読めます。ここから読み取れるのは、前提が変わったとき、縮小や撤退の選択肢が時間とともに狭まりうるという一点です。
こうした事例を探すとき、一般的な検索エンジンは「同じ言葉」を探すため、「WACC」で検索すると計算方法の解説が中心になります。業界の違う失敗の型を見つけるには、「同じ構造」で探す必要があります。
ラトリス(Latris)は、公共記事80万件規模を因果関係・構造パターンに変換した World Graph から、同じ構造を持つ他分野の事例と失敗の型を、出典付きの5層レポートで返す構造知検索サービスです。レポートは次の5つの層で構成されます。
- 問題の構造化: 「誰が・何を・どう動かすか」に翻訳する
- 関連知見: 前提の確認(一般則)や相場観、論点の抜けを集める
- 構造の似た事例: 業界を越えた事例を、参照元つきで示す
- 失敗の型: 同じ構造で起きた失敗のパターンを示す
- 統合・示唆: 与件に照らして、避けたい型や次の一手の候補をまとめる
たとえば「全社のレートで新規事業を審査すると、前提が外れたときに何が起きるか」という問いを入れて、他分野の同型の判断がどう決着したかを確かめられます。ハードルレートの数字を決めるのも、投資を判断するのも人です。ラトリスはレートを算出するものではなく、判断の前提を確かめる材料を、出典付きで揃えるものです。
レポートのあとは、同じセッションで壁打ちを続けられるため、見つかった失敗の型を自社の撤退条件に落とし込む作業にも使えます。レポートの内容は レポート例 で確認できます。使ってみたい場合は、14日間無料トライアル(開始時にクレジットカードの登録が必要)や、デモの依頼から始められます。月額は98,000円(税別)/1利用者で、Claude(Opus・拡張思考)の契約が別途必要です。
こんな人におすすめ / おすすめしない人
こんな人におすすめ
- 新規事業の稟議で、社内の標準WACCをそのまま使ってよいか迷っている
- 株主資本コストの置き方で結論が変わるため、役員への説明材料を整えたい
- レートを決めたあとの、見直しの条件や撤退条件まで設計したい
おすすめしない人
- 資本コストを算出するツールや、業種別の「正解のWACC」を探している(この記事は考え方の整理で、数値の目安は示していません)
- 上場企業の企業価値評価を専門に行っていて、算定の実務だけを知りたい(DCF法や企業価値評価の専門書・専門家の領域です)
よくある質問
WACCは何%くらいが目安ですか?
業種や企業の資本構成、市場環境で大きく変わるため、一律の目安を示すことは難しいです。同じ会社でも株主資本コストの置き方で数字が動くので、自社の前提で計算し、感度を確認する方法があります。
非上場の会社でもWACCを使えますか?
使えますが、株主資本コストの推定が難しくなります。株価がないため、同じ事業を行う上場企業のデータを参考にするなど、比較対象を選んで推計する方法が取られます。推計の幅が大きくなる点は、あらかじめ共有しておくとよいでしょう。
負債を増やすとWACCは下がりますか?
法人税を考慮すると、負債を増やすほどWACCは下がると整理されるのが資本構成の理論の考え方です。一方で、負債への依存は財務的破綻のコストを伴うため、数字が下がることと安全であることは別に考える必要があります。
割引率にWACCを使う場合と、ハードルレートに使う場合で違いはありますか?
どちらもWACCを使うことが多いですが、割引率は将来のキャッシュフローを現在価値に直すための値、ハードルレートは社内で投資の合否を決める線です。ハードルレートは、WACCに事業のリスクの上乗せを加えるなど、WACCと同じ値にしない運用もあります。
ROICとWACCは、どう使い分けますか?
ROICは投下した資本に対する事業の稼ぐ力、WACCは資金の出し手が求める水準です。ROICがWACCを上回っていれば価値を生んでいると見る考え方があり、事業ごとにROICを見て、投資や撤退を判断する場面で並べて使われます。
会計や税務の処理は、この記事の内容でそのまま進めてよいですか?
この記事は考え方の整理です。税率の置き方や減損の扱いなど、会計・税務に関わる処理は、基準や個別の事情で変わります。会計士・税理士・財務の専門家に確認してください。
WACCは、投資の合格ラインを決める便利な式ですが、出てくる数字は置いた前提の結果にすぎません。数字を決めるときに、その前提が外れたらどう動くかも一緒に決めておくと、判断が重くなったときの拠り所になります。
実物の5層レポートを、無料でご覧いただけます
デモを依頼する14日間の無料トライアルもあります