財務戦略とは|事業戦略とどうつなげ、何を先に決めるか
財務戦略とは、資金をどう集め、どう組み合わせ、どこに振り向け、株主にどう返すかを、事業戦略に合わせて決めることです。順番としては、財務で「守る下限」だけを先に置き、そのうえで事業戦略と往復して詰めていく進め方が、中堅・中小企業では多く見られます。
財務戦略の要点
- 財務戦略は、資金調達・資本構成・投資配分・株主還元の4つを、事業戦略を支える形で決めること
- 経営戦略は「何を実現するか」、事業戦略は「個別事業でどう勝つか」、財務戦略は「それを資金面でどう支えるか」という役割分担で整理される
- 事業戦略を先に置くか、財務の制約を先に置くかは、借入依存度や自己資本の厚さで変わる。多くの企業は両者を往復する
- 投資配分の物差しは、ROIC(投下資本に対する税引後の営業利益の割合)を資本コストと比べる考え方が広く使われる
- 財務の指標が出すのは「前提を置いたときの答え」。金利やキャッシュフローの前提が外れたときに、結論が変わる
この記事でわかること:
- 財務戦略の定義と、経営戦略・事業戦略・資本政策との違い
- 4つの構成要素と、何を決めるのか
- 事業戦略と財務の、どちらを先に決めるかの考え方
- ROIC と資本コストを使った投資配分の見方(計算例つき)
- 借入を前提にした拡大が、前提の外れで重荷になった事例
想定している読者は、新規事業・設備更新・借入返済・株主還元・承継の資金が重なり、優先順位の付け方に迷っている中堅・中小企業の経営者や財務責任者の方です。
財務戦略とは何か
財務戦略とは、資金調達・資金運用・利益配分に関する意思決定の方針のことです。一般に、事業戦略を支える最適な資本構成をつくることが目的とされます。
「財務戦略」という言葉は、資金繰り表の話や銀行交渉の話と混ざって使われることがよくあります。資金繰りは日々の運用、財務戦略は数年先を見た方針、と分けて考えると整理しやすくなります。
近い言葉との違いを、一般的な整理として表にまとめます。
| 用語 | 答える問い | 財務戦略との関係 |
|---|---|---|
| 経営戦略 | 会社として何を実現するか | 財務戦略の上位。目的を与える |
| 事業戦略 | 個別の事業でどう勝つか | 資金の需要と時期を決める。財務戦略が支える対象 |
| 資本政策 | 株式・出資・資本金をどう設計するか | 株式や出資の設計に寄る概念。財務戦略の一部、または近縁として扱われる |
| 財務戦略 | 資金をどう調達し、どこに配分し、どう還元するか | 事業戦略を資金面から支える |
資本政策と財務戦略の境目は、解説によって説明が分かれます。社内で言葉を使うときは、どこまでを含めるかを最初にそろえておくと、会話が噛み合いやすくなります。
財務戦略の4つの構成要素
財務戦略は、資金調達・資本構成・投資配分・株主還元の4つに整理されることが多いです。この4つは互いに資金を取り合うため、1つずつ別々に決めると全体が合わなくなります。
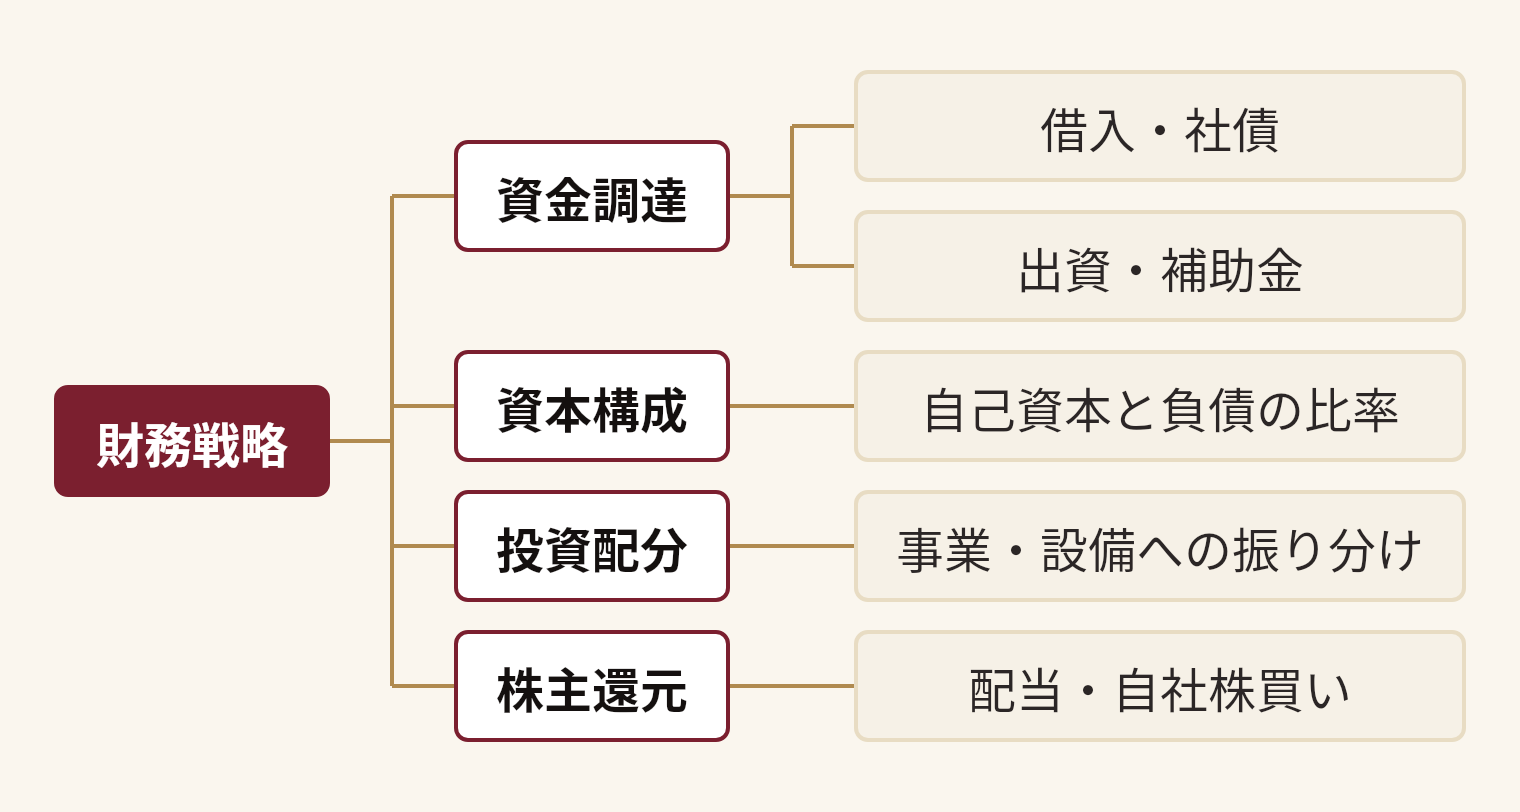
それぞれ、何を決め、事業戦略とどう関わるかを表にします。
| 構成要素 | 決めること | 事業戦略との関係 | 先に確認したい前提 |
|---|---|---|---|
| 資金調達 | 借入・社債・出資・補助金などの組み合わせ | 事業の資金需要と時期に合わせる | 金利、金融機関の姿勢、返済原資 |
| 資本構成 | 自己資本と負債のバランス | 事業リスクの大きさに合わせる | 事業のキャッシュフローの安定度 |
| 投資配分 | どの事業・設備・新規事業に資金を振るか | 事業戦略の優先順位そのもの | 資本コストを上回る見込みの根拠 |
| 株主還元 | 配当・自社株買い・内部留保 | 成長投資とのトレードオフ | 株主構成、承継の計画 |
創業家が株主の企業では、配当や承継の資金が、新規事業や設備更新と同じ資金を取り合います。成長投資と株主還元と財務の安全性が三つ巴になる構図は、中堅・中小企業でよく見られます。
事業戦略と財務、何を先に決めるか
どちらを先にするかは、借入への依存度と自己資本の厚さで変わるという考え方が一般的です。成長機会が明確で調達余力があるなら事業戦略を先に、借入が重く自己資本が薄いなら財務の制約を先に置く形になります。
進め方を3つに分けて比べます。
| 進め方 | 合っている状況 | 注意点 |
|---|---|---|
| 事業戦略を先に置き、財務で支える | 成長機会が明確で、資金調達の余力がある | 財務の限界を後から知ると、計画を作り直すことになる |
| 財務の制約を先に確定し、事業の選択肢を絞る | 借入依存が高い、自己資本が薄い、返済が重い | 絞りすぎると成長機会を逃す |
| 両者を往復する | 多くの中堅・中小企業 | 最初に「守る下限」だけを置くと往復しやすい |
「守る下限」とは、これを割ると次の資金調達や取引に響くと考える線のことです。たとえば自己資本比率(自己資本 ÷ 総資産)の下限や、年間の返済に必要なキャッシュフローの下限などが当てはまります。
下限を細かく決める必要はありません。2つか3つの線だけ置いたうえで事業戦略を描き、収まらなければ事業の規模や時期を調整するか、下限そのものを見直します。メインバンクが新規事業の見通しを求めてくる場面でも、この下限が頭にあると、説明の筋が通りやすくなります。
財務の下限は、金融機関や会計士・税理士の見方とすり合わせておくと安心です。融資条件や会計処理は、個別の事情で変わります。
投資配分は ROIC と資本コストで見る
事業や設備への資金配分の物差しとして、ROIC を資本コストと比べる考え方が広く使われています。ROIC(投下資本利益率)とは、事業に投じた資金に対して、税引後の営業利益がどれだけ出ているかを示す指標です。
式は次のとおりです。
ROIC = 税引後営業利益 ÷ 投下資本
資本コストとは、出資者と貸し手が会社に期待する最低限の収益率のことで、借入の金利と株主の期待収益を加重平均した WACC で表されます。ROIC が資本コストを上回っていれば、その投資は価値を生み、下回っていれば価値を削る、というのが基本の見方です。経済産業省の事業再編実務指針(2020年)でも、事業別に ROIC などで資本収益性を測り、資本コストと比べる考え方が示されています。
計算の流れを、仮の数字で確認します。
計算例(仮の数字)
| 項目 | 数字 |
|---|---|
| 事業に投じた資金(投下資本) | 10億円 |
| 税引後営業利益 | 5,000万円 |
| ROIC | 5%(5,000万円 ÷ 10億円) |
| 資本コスト(仮定) | 6% |
この仮の例では、ROIC が資本コストを1ポイント下回ります。会計上は黒字でも、資金を出した側の期待には届いていない、と読めます。
ただし、この結果は置いた数字次第です。資本コストを5%と置けば結論は変わりますし、新規事業は立ち上げ期の利益が小さく出ます。事業別の ROIC を見るときは、事業の成長段階と、資本コストの置き方を併記しておくと誤解が減ります。
上場企業向けの文脈では、伊藤レポート(経済産業省、2014年)が、最低限8%を上回る ROE(自己資本利益率)を目安として示しました。企業ごとに資本コストは異なるため、8%は一律の基準ではなく、中堅・中小企業にそのまま当てはめるものでもありません。
資本構成は「借りすぎ」と「安全に寄せすぎ」の両側を見る
資本構成には、借入に寄りすぎるリスクと、安全に寄せすぎるリスクの両方があります。どちらかだけを避けようとすると、もう一方で損をします。
World Graph に収録された「自己資本比率」の記事では、比率が高いと資金繰りに余裕が生まれる一方、自己資本が過大で適当な投資先がないと「資本が眠る」状態になり、配当増額の圧力が強まることがあると整理されています。反対に、比率の低下は負債比率の上昇を意味し、収益が見込みを下回って金融機関の支援が得られない場合に、経営破綻につながることが多いとも記されています。
「負債比率」の記事も同じ両面を述べています。資産収益率がプラスなら、負債のレバレッジで自己資本利益率を改善できます。一方で、負債が増えると損益分岐点売上高が上がって財務体質が脆くなり、低い負債比率を続けると株主から「財務レバレッジを生かしていない」と見られることもある、という内容です。
借入への依存度は、規模によっても違いがあります。中小企業白書には、規模別に自己資本比率が掲載されているため、自社の位置を確かめるときは最新版の表を見てください。
| 近い指標 | 何を見るか | 見方の注意 |
|---|---|---|
| 自己資本比率 | 財務の安全性(返済不要の資本の厚さ) | 業種・規模で水準が違う。高すぎても資本が眠る場合がある |
| ROE | 株主の資本に対する利益率 | 借入を増やすと上がりやすい。安全性とセットで見る |
| ROIC | 事業に投じた資金全体に対する利益率 | 資本コストと比べて使う。事業別に見られる |
財務の指標は、前提が外れると結論が変わる
ここまでの指標や枠組みは、どれも「ある前提を置いたときの答え」を出すものです。判断を誤るのは、その前提が現実とずれたときです。
財務戦略で特に動きやすい前提は、次のとおりです。
- 金利: 借入コストが想定より上がると、返済原資が足りなくなる
- 将来のキャッシュフロー: 新規事業や設備投資の回収見込みが、市場の成熟や競争で下振れする
- 資本コスト: 置いた割引率や期待収益が変わると、ROIC との比較結果が逆転する
- 株主の要求: 配当や承継の資金需要が、計画の途中で膨らむ
前提が外れる様子を、自社の業界だけで想像しようとすると、どうしても材料が足りなくなります。借入を前提にした拡大が、環境の変化で重荷になった例は、業界を問わず見つかります。次の章で、出典付きで確認します。
他分野の事例と失敗の型から考える
借入を前提にした規模拡大が、環境の変化で重荷に変わる型は、業界を越えて繰り返し現れています。ラトリス(Latris)の World Graph には、この型にあたる公開記事が収録されています。
- 香川県交通: この記事には、過去の規模拡大による借入金の負担が大きかったことに加え、バブル景気の崩壊で業績が悪化し、2007年に民事再生法の適用を申請したと記されています。
- むつみ屋: この記事は、直営店とフランチャイズが100店を超え、売上が41億円以上に達した後、借入金の膨張と来店客数の低下が重なり、2013年に自己破産を申請したと伝えています。
どちらも、倒産の原因をひとつに絞れるものではなく、ここでは出典記事に書かれた範囲の紹介にとどめます。ただ、拡大のペースと資金の組み立てが収益の前提とずれたとき、余力がどれだけ残るかという点は、財務戦略の「守る下限」を考える材料になります。
自社の状況に近い構造の事例を探すとき、同じ業界の中だけでは、数が少なく一般論に終わりがちです。ラトリスは、同じ言葉ではなく同じ構造で、他分野の事例と失敗の型を出典付きで探す構造知検索サービスです。Claude Desktop や Claude Code から使い、一文の問いを約1,000字の問題文に育てたうえで、5層レポートとして返します。
- 問題の構造化: 誰が何を、どう動かす問題かに翻訳する
- 関連知見: 前提の確認や相場観、論点の抜けを補う
- 構造の似た事例: 業界を越えた事例を、参照元の記事つきで示す
- 失敗の型: 同じ構造で起きた失敗のパターンを示す
- 統合・示唆: 与件に照らした示唆と、避けたい型、次の一手を整理する
レポートの後は、同じセッションで壁打ちを続けられます。たとえば「下限をどこに置くか」「投資の優先順位をどう並べるか」といった論点を、事例を見ながら詰められます。ラトリスが出すのは事例と失敗の型、その出典までです。決めるのは経営者の側です。
月額は98,000円(税別、1利用者)で、14日間の無料トライアルがあります。トライアルでは5層レポートの出力や異業種事例・失敗パターンの検索ができます。Claude の契約は別途必要です。詳しくは料金とトライアルをご覧ください。まず自社の与件で相談したい方は、デモ依頼も受け付けています。
こんな人におすすめ / おすすめしない人
この記事の整理が役に立つのは、次のような方です。
- 新規事業・設備更新・返済・株主還元が同時に重なり、優先順位の付け方に迷っている経営者・財務責任者
- 事業部ごとに投資要求が出てくるが、全社で比べる基準がない方
- メインバンクに新規事業の見通しを説明する前に、財務の考え方を整理したい方
おすすめしないのは、次のような場合です。
- 税務申告や融資条件の個別の手続きを知りたい方(会計士・税理士・金融機関への相談が先です)
- 上場企業の IR 向けに資本政策を設計する段階の方(別の専門的な論点が多くなります)
よくある質問
財務戦略は誰が立てるものですか。
経営者が方針を決め、財務責任者や経理が数字に落とすのが一般的です。小規模な会社では経営者自身が担うことも多く、その場合は顧問の税理士や金融機関の担当者と、前提の置き方を確認しておくと抜けが減ります。
財務戦略は何年先まで考えますか。
事業計画の期間に合わせて、3〜5年程度で置く会社が多いです。ただし承継や大きな設備更新を控えている場合は、それより長い時間軸で、資金の山と谷を確認しておくと判断しやすくなります。
中小企業でも ROIC を使う必要がありますか。
事業が1つだけなら、まずは自己資本比率や返済余力の確認が先でも問題ありません。複数の事業や投資案を比べる場面になったら、ROIC を使う意味が出てきます。資本コストの置き方は、金融機関や専門家と相談するのが安全です。
財務戦略が弱いと、どんな問題が起きやすいですか。
投資の優先順位が定まらず資金が分散する、借入の条件が変わったときに余力がない、といった問題が起きやすくなります。反対に安全に寄せすぎると、成長の機会を逃すという別の問題も出ます。
他業界の事例は、自社の財務戦略にどう使えますか。
事例の業種よりも、資金の組み立てと前提の外れ方に注目すると使いやすくなります。借入前提の拡大や、投資の回収が遅れる構造など、自社と同じ構造を持つ事例を見つけ、どこで余力が尽きたのかを確かめるのが基本の使い方です。
財務戦略は、一度決めて終わりのものではなく、金利や市場の変化に合わせて見直していくものです。まずは「守る下限」を2〜3本置くところから始めてみてください。
実物の5層レポートを、無料でご覧いただけます
デモを依頼する14日間の無料トライアルもあります