投資判断の基準とは?新規事業の可否を決める組み合わせ方
企業が新規事業や設備に投資するかを決める基準は、NPV・IRR・回収期間のどれか一つではなく、戦略適合と数値基準と撤退条件を組み合わせて置くのが一般的です。数字は「前提を置いたときの結果」なので、前提が外れたときにどうするかまで投資の前に決めておくと、判断がぶれにくくなります。
この記事は、株式投資ではなく、企業の新規事業・設備投資の可否を決める事業側の基準を扱います。
この記事でわかること
- 投資判断で使う代表的な基準(回収期間・NPV・IRR・ROIC・戦略適合・撤退条件)の違い
- 割引率や売上予測の置き方で、同じ案件の結論が変わる仕組み
- 部門ごとに重視する基準が食い違うときの整理の仕方
- 投資の前に決めておきたい段階ごとの継続条件と撤退条件
- 前提が外れた他分野の事例を確かめる方法
想定読者: 新規事業や設備投資の可否を問われている経営者・事業責任者・財務担当の方。NPV や回収期間は計算したものの、数字をどう使って決めればよいか迷っている段階を想定しています。
投資判断の基準の要点
- 投資判断の基準は「戦略適合」「数値基準(回収期間・NPV・IRR)」「撤退条件」の3つを段階に応じて組み合わせるのが一般的です
- NPV・IRR・回収期間は、将来のキャッシュフローと割引率という前提を置いたときの結果で、答えそのものではありません
- 割引率や売上予測を少し変えるだけで結論が反転する案件は、複数のケースを並べて確認しておくと判断しやすくなります
- 撤退条件は投資を決める会議で一緒に決めておくと、サンクコスト(回収できない過去の投資)に引きずられにくくなります
- 前提が外れた他分野の事例を出典付きで確かめる方法もあります
投資判断の基準は何を比べているのか
投資判断の基準は、「この投資で得られる見込みの現金が、投じる資金とそのリスクに見合うか」を比べるための物差しです。物差しごとに見ているものが違うため、一つだけで決めると見落としが出ます。
実際の経営会議では、事業責任者は NPV や IRR、財務部長は回収期間、経営陣は既存事業とのシナジーというように、重視する基準が分かれることがよくあります。どれも間違いではなく、見ている側面が違うだけです。
そこで最初にやるのは、基準を一つに絞ることではなく、各基準が何に答えて何に答えないかを揃えることです。下の表は、代表的な基準の違いをまとめたものです。
| 基準 | 何を見るか | 強み | 限界 | 合う場面 |
|---|---|---|---|---|
| 回収期間 | 投資額を何年で回収できるか | 計算が単純で、資金繰りのリスク管理に直結する | 時間価値と回収後のキャッシュフローを見ない | 変化が早く、早期回収が重要な投資 |
| NPV(正味現在価値) | 将来のキャッシュフローを割引率で現在の価値に直した合計から、投資額を引いた額 | 時間価値を反映し、金額の大きさで比べられる | 将来予測と割引率の置き方で結論が動く | 長期で金額の大きい設備投資 |
| IRR(内部収益率) | NPV がゼロになる割引率 | 率なので直感的に比べやすい | 規模を反映しない。符号が複数回変わると解が複数出ることがある | 規模の近い案件の比較 |
| ROI・ROIC | 投下した資本に対する利益率 | 投資後の資本効率を継続して確認できる | 会計上の利益が基準で、時点の評価になりやすい | 事後検証、事業の比較 |
| 戦略適合・シナジー | 既存の顧客・技術・設備との結びつき | 数字が出にくい初期段階でも使える | 基準を言葉にしないと主観で議論が割れる | 初期の絞り込み |
| 撤退条件(段階ごとの継続・撤退条件) | 段階ごとに「続ける・やめる・方針を変える」を決める条件 | 前提が崩れたときに見直しを始めやすい | 条件があいまいだと形だけになる | 不確実性が高い新規事業全般 |
(一般的な解説をもとにした整理です)
NPVの式と、計算例で見る前提の効き方
NPV(正味現在価値)とは、将来得られるキャッシュフローを割引率で現在の価値に直して合計し、そこから最初の投資額を引いた値です。プラスなら、その割引率で見て投資に見合うと読みます。
式は次のとおりです。
NPV = Σ(各年のキャッシュフロー ÷ (1 + 割引率)^年数) − 初期投資額
割引率は、投資家や金融機関が求める収益率に相当するもので、事業のリスクが高いほど高く置きます。IRR は、この NPV がちょうどゼロになる割引率のことです。
割引率だけで結論が変わる様子を、計算例(仮の数字)で見てみます。
計算例(仮の数字): 初期投資3,000万円、その後5年間、毎年のキャッシュフローが700万円と見込む案件。
| 割引率 | NPV(概算) | 読み方 |
|---|---|---|
| 5% | 約+30万円 | かろうじてプラス |
| 10% | 約−350万円 | マイナスに反転 |
同じキャッシュフローでも、割引率を5%から10%に変えるだけで符号が反転します。この案件の IRR は5%台前半で、回収期間は4年強です(いずれも仮の数字からの概算)。
売上の見込みが1割下がれば、さらに数字は悪くなります。つまり NPV がプラスかどうかは、答えというより「どの前提でプラスになるか」の記録として読むのが実態に近いと言えます。
数字は仮のものです
上の数字は、計算の手順を示すための仮の例で、実績や業界の平均ではありません。実際の案件では、減価償却や税の扱いでキャッシュフローが変わります。会計処理は基準や個別事情で変わるため、会計士・税理士に確認してください。
目安の数字をどう受け取るか
「3年以内に回収できなければ見送る」のような目安は、実務で語られることはありますが、公的な根拠を確認できた数字ではありません。自社の業種や設備の寿命、資金調達の条件に合わせて決める前提で、参考値として扱うのが無難です。
公的な資料では、資本コストをハードルレートとして考える整理が示されています。経済産業省の伊藤レポート(2014年)は、資本コストを上回る ROE や ROIC を、企業価値を生み出せているかの分かれ目として整理しています。ただし資本コストは企業ごとに異なるため、一律の水準をそのまま当てはめる使い方は想定されていません。
また、経産省の「事業再編実務指針」(2020年)は、事業ごとの資本収益性と資本コストを比べて事業ポートフォリオを検討する考え方を示しています。撤退や売却の基準・検討プロセスが明確でない企業が多いことも、課題として挙げられています(数値や記述は、公表されている原文で確認してください)。
業種による差も大きく、回収に時間がかかる設備型の事業と、早く回る事業とでは、同じ回収期間でも意味が違います。目安は「自社の資本コストと、同じ業種の投資の回り方」から決めるという見方があります。
基準の組み合わせ方: 段階に応じて使い分ける
組み合わせの筋は、初期は戦略適合、金額が大きくなる段階は数値基準、投資の前には撤退条件、という順に重心を移すことです。同じ基準を最初から最後まで使い続けるのではありません。
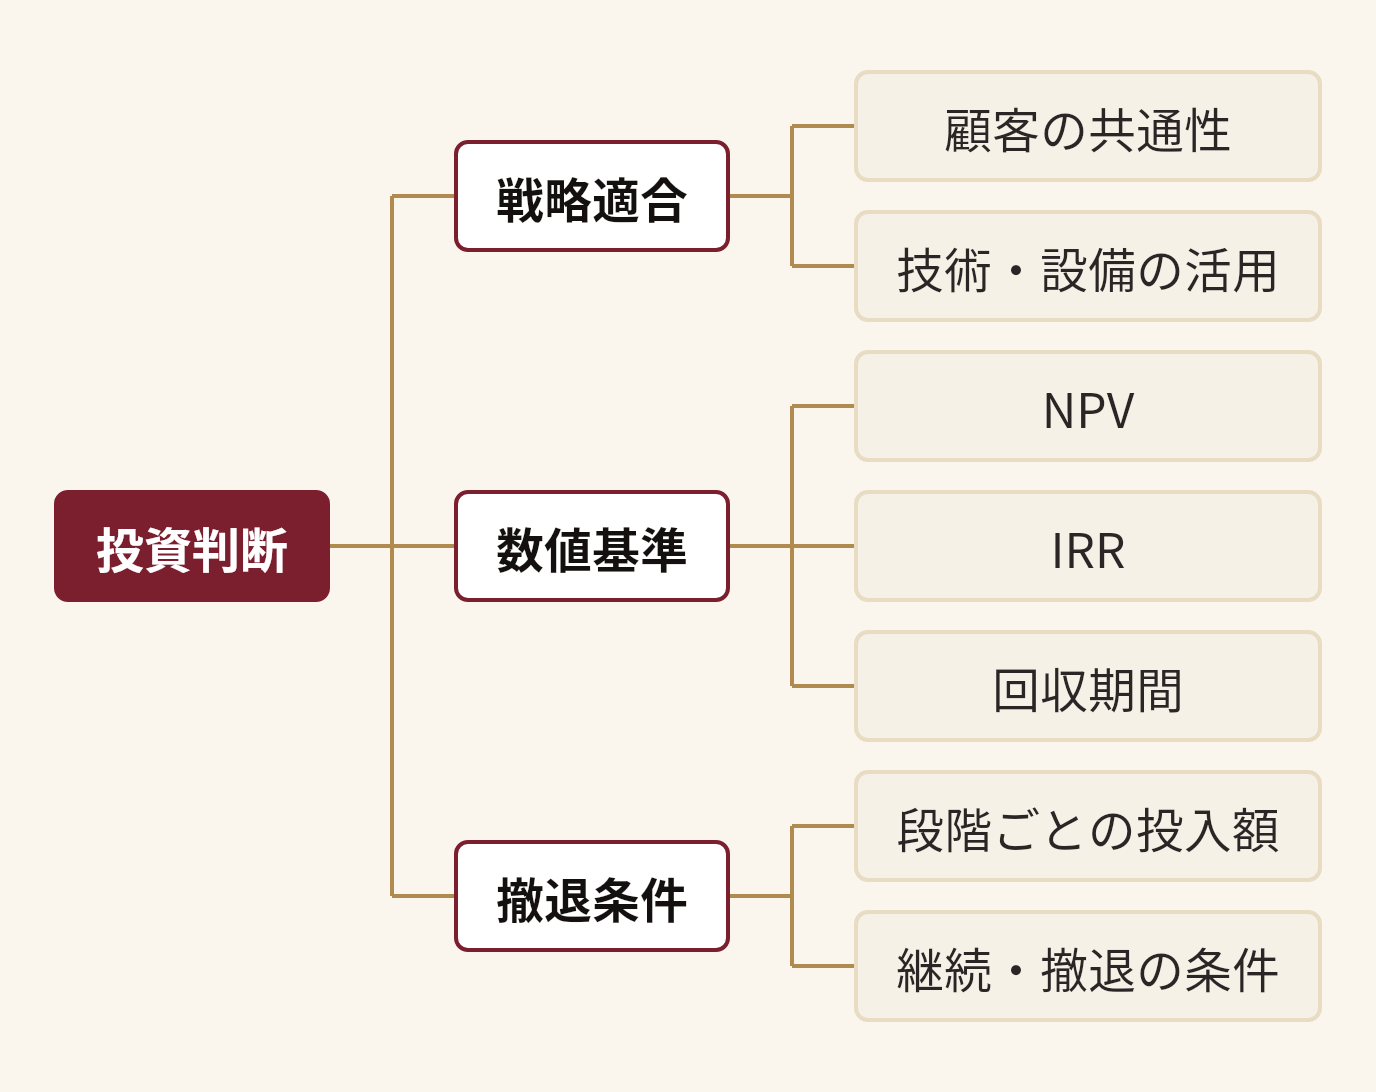
初期は、まだ数字が出しにくい段階です。既存の顧客・技術・設備とどう結びつくか、顧客の課題が実在するかを言葉にして、案を絞ります。ここで基準を言語化しておかないと、議論が好みの話になりやすくなります。
金額が大きくなる段階では、NPV・IRR・回収期間を並べます。このとき割引率と売上を数段階に振って、結論がどこで反転するかを見ておきます。反転する境目が現実的な範囲にあるなら、その前提を先に検証する価値があります。
部門ごとに基準が食い違うときは、勝ち負けを決めるより、「どの前提なら全員の基準を満たすか」を確認するほうが前に進みます。回収期間の短さを重視する財務と、長期のシナジーを重視する経営陣では、前提とする時間軸が違うだけの場合も少なくありません。
撤退条件は投資の前に決める
撤退条件は、投資を決める会議の一部として、実行前に置くのが一般的です。始めてから決めようとすると、すでに投じた資金が気になって判断が遅れやすくなります。
民間の解説には、仮説(顧客の課題が実在するか)、顧客の反応、収益性(貢献利益・回収期間・累積赤字の上限など)、期限(マイルストーン)の4つを数値にして、基準に届かなければ継続・撤退・保留・方針転換を決める、という整理があります。企業によって内容は違いますが、考え方の参考になります。
- 投資を段階に分ける: 一度に全額を投じず、市場の反応を確かめられる単位で区切ります。
- 段階ごとに確かめたい前提を決める: 顧客の反応、稼働率、単価など、次の投資の根拠になる前提を挙げます。
- 継続と撤退の条件を数字と期限で書く: 「この時点でこの水準に届かなければ、次の段階に進まない」と明文化します。
- 条件を満たさなかったときの動き方を決める: 設備の転用や売却、契約の解除など、撤退のコストも見ておきます。
- 全員が同じ文書を見られるようにする: 承認後に条件が曖昧にならないよう、議事録や計画書に残します。
条件を置いても、条件が曖昧なままだと形だけになります。「期限」と「数字」の両方が入っているかを確認しておくと、見直しの合図として機能しやすくなります。
前提が外れた事例から考える
投資の指標が出すのは、将来の需要や稼働率、返済の負担といった前提を置いたときの答えです。判断が難しくなるのは、前提のほうが外れたときです。
他分野の事例から、前提が外れたときの経過を2つ見てみます。ラトリスで見つかった、Wikipedia 系の記事に基づく例です。どちらも沿革の記事で、判断の内部事情は書かれていないため、経過の事実だけを紹介します。
- 記事『茨戸ハワイランド』には、温泉・遊園施設の運営会社が、開業後に設備投資のため約3億円を借り入れ、開業翌年の1970年に経営危機に陥って会社更生法の適用を受け、1975年に廃業したことが記されています。大型設備の借入と返済の負担が、短い期間に重なった経過です。
- 記事『香川県交通』には、同業の吸収合併による規模拡大で借入金の負担が重くなり、バブル崩壊で業績が悪化し、タクシーとゴルフ練習場以外の事業を順次撤退したものの収益改善に至らず、2007年に民事再生法の適用を申請したことが記されています。
どちらの記事も、当時の判断の良し悪しを論じているわけではありません。ここから言えるのは、投資の前に置いた前提が外れ、返済が固定費として残ると、立て直しの余地が狭くなる場合があるという一般的な点にとどまります。
自分の案件で同じことを確かめようとすると、一般的な検索エンジンでは「同じ言葉」の記事しか出てこず、業界を越えた事例には届きにくいのが難点です。そこで使える手段のひとつが、ラトリス(Latris)です。ラトリスは、公共記事80万件規模を因果関係・構造パターンに変換した World Graph から、同じ構造の事例と失敗の型を、出典付きで返す構造知検索サービスです。
使い方は、Claude Desktop または Claude Code から一文の問いを入れるだけです。約1,000字の問題文に育てて承認すると、次の5層のレポートが返ります。
- 問題の構造化: 「誰が・何を・どう動かすか」に翻訳する
- 関連知見: 前提の確認や相場観、論点の抜けを補う
- 構造の似た事例: 業界を越えた事例を、参照元つきで示す
- 失敗の型: 同じ構造で起きた失敗のパターン
- 統合・示唆: 自社の与件に照らした示唆と次の一手
レポートのあとは、同じセッションで壁打ちを続けられ、撤退計画の論点表などの叩き台づくりに進めます。判断は人が行いますが、前提の外れ方を事前に見ておく材料が揃います。料金は月額98,000円(税別)/1利用者で、14日間の無料トライアルがあります。Claude の契約は別途必要です。仕組みとレポート例はレポート例、お申し込みは料金・無料トライアル、デモの依頼はお問い合わせから確認できます。
こんな人におすすめ / おすすめしない人
この記事の考え方が合っている人
- NPV や回収期間は計算できたが、数字が前提で動くため、決め手に欠けている
- 部門ごとに重視する基準が違い、社内の議論がかみ合わない
- 数字の出しにくい初期段階で、何を基準に絞ればよいか知りたい
- 投資と撤退の条件を、同じ会議で決める仕組みをつくりたい
この記事だけでは足りない人
- 個別案件の割引率や税務上のキャッシュフローを確定させたい方は、会計士・税理士など専門家に確認してください
- 株式や金融商品への投資の基準を探している方には、本記事の内容は当てはまりません
よくある質問
投資判断の基準は、NPV と IRR のどちらを優先すればよいですか。
案件の規模が違うときは NPV、規模が近い案件を率で並べたいときは IRR が使いやすいという整理がよく使われます。両者の順位が食い違うときは、投資額の大きさや再投資できる条件が違うことが多いため、NPV で金額を確かめつつ IRR を補助に使う形がよく取られます。
数字が出せない初期段階では、何を基準に判断すればよいですか。
戦略適合と、顧客の課題が実在するかという仮説の2点を言葉にして判断する方法があります。既存の顧客・技術・設備のどれと結びつくか、小さな検証で顧客の反応を確かめられるかを確認すると、数値基準に切り替える前の絞り込みができます。
補助金や融資を使えば、投資のリスクは下がりますか。
自己資金の持ち出しは減っても、融資の返済は固定費として残ります。補助金には対象経費や条件があるため、個別の条件は制度の公式情報と専門家に確認してください。事業の前提が外れた場合の返済負担まで、撤退条件に織り込んでおくと見通しが立てやすくなります。
投資したあとは、どの基準で見直せばよいですか。
投資後は、ROIC など資本効率の指標や、計画と実績の差を定期的に確認する形が多く見られます。投資前に置いた継続・撤退の条件と同じ指標で見ると、数字の見方が揃い、見直しの会議が進めやすくなります。
設備が想定した収益を生まなくなったとき、会計上はどうなりますか。
減損会計という、設備の帳簿価額を減額する仕組みがあります。適用の判断や金額の計算は基準や個別事情で変わるため、会計士・税理士に確認してください。
投資判断の基準は、答えを出す道具ではなく、前提を点検する道具として使うと活きてきます。投資の前に撤退条件まで置いておくことが、判断を支える土台になります。
実物の5層レポートを、無料でご覧いただけます
デモを依頼する14日間の無料トライアルもあります