資本コストを意識した経営とは|事業が最低限稼ぐべき線の決め方
資本コストを意識した経営とは、株主や貸し手が投じた資金に求めるリターンを、事業ごとに上回れているかを確かめて、資源の配分を決める経営のことです。全社の資本コストを全事業に一律で当てはめると、リスクの高い新規事業には厳しく、低リスクの既存事業には甘い線になりがちです。そのため事業別に線を置き直し、回復の期限や撤退の条件とセットで運用する考え方が広く取られています。
資本コスト経営の要点
- 資本コストは、事業が最低限稼がなければならない収益率で、ハードルレートとも呼ばれる
- 求め方は、株主資本コストと負債コストを資本構成で加重平均する WACC が基本
- 全社の WACC を一律に使うと、事業のリスクの違いが線に反映されない
- 資本コストは観測値ではなく見積りで、前提の置き方によって結論が動く
- 線を割った事業を機械的に切ると、育成途中の事業を失うおそれがある。回復シナリオと期限を先に置く
この記事でわかること:
- 資本コストの意味と、WACC の式の読み方
- 東証の要請が何を求めているか、ROE の目安をどう扱うか
- 事業別に最低線を決める方法と、撤退基準に落とす手順
- 前提の置き方で結論が変わる点と、運用でつまずきやすい点
想定する読者は、取締役会や投資家との対話で資本コストを問われている経営企画・IR の担当者、新規事業や設備投資の基準を社内で持ちたい経営者・事業責任者です。上場していない会社でも、投資基準として応用できる考え方です。
資本コストとは何か。求め方と計算例
資本コストとは、会社が調達した資金に対して、出し手(株主・貸し手)が最低限求めるリターンのことです。事業から見れば「これを下回ったら、投じた資金に見合っていない」という線になります。
会社全体の資本コストは、WACC(加重平均資本コスト。Weighted Average Cost of Capital)で表すのが一般的です。式は次の1つを押さえれば足ります。
WACC = E/(D+E) × rE + D/(D+E) × rD × (1 − t)
E は株主資本、D は有利子負債、rE は株主資本コスト、rD は負債コスト、t は実効税率です。負債の利息は税金を減らす効果があるため、税引後で計算します。
rE は、CAPM(資本資産評価モデル)で「無リスク金利 + β × 市場リスクプレミアム」と見積もる方法がよく使われます。β は市場全体の動きに対する株価の感応度、市場リスクプレミアムは株式市場全体が無リスク資産を上回ると期待される収益率です。ここでは、事業の最低線として使うときの考え方に絞ります。
計算の流れを仮の数字で確認します。
| 項目(計算例・仮の数字) | 値 |
|---|---|
| 株主資本の比率 E/(D+E) | 50% |
| 有利子負債の比率 D/(D+E) | 50% |
| 株主資本コスト rE | 10% |
| 負債コスト rD | 4% |
| 実効税率 t | 25% |
| WACC | 50% × 10% + 50% × 4% × (1 − 25%) = 6.5% |
この計算結果は、式の使い方を示すための仮の数字で、実際の会社や業界の水準を表すものではありません。
算定は専門家に確認を
資本コストの算定には、β の選び方、市場リスクプレミアム、負債コスト、税効果といった専門的な判断が含まれます。会計や税の扱いは基準や個別の事情で変わるため、会計士・税理士・財務アドバイザーに確認してください。
東証の要請と、ROE 8% という目安の扱い方
資本コスト経営がこれほど話題になったきっかけは、東京証券取引所が2023年3月に、プライム市場とスタンダード市場の全上場会社へ「資本コストや株価を意識した経営の実現に向けた対応」を要請したことです。内容の最新版は、取引所の公表資料で確認してください。
要請では、資本コストや資本収益性を意識して、研究開発・人的資本・設備投資・事業ポートフォリオの見直しなどを通じ、経営資源を適切に配分することが期待されています。増配だけ、あるいは一過性の対応ではなく、継続して資本コストを上回る収益性を達成する取組みが求められている、というのが要点です。
ROE の目安としては、2014年の経済産業省「伊藤レポート」が、最低限8%を上回る ROE を目指す考え方を示したことがよく引かれます。ただ、これは投資家の想定をもとにした目安とされるもので、自社の資本コストそのものではありません。8% を超えていても、自社の資本コストが高ければ足りないことがありますし、その逆もあります。
目安は「自社の資本コストを見積もるときの参考値」として使い、判断の線は自社の事業と資本構成から置き直すという順序で整理するのが一般的です。
事業別の最低線の決め方
全社の WACC を全事業に一律で使うのは、運用を始めるには手軽ですが、事業のリスクの違いを無視します。事業ごとにリスクが大きく違うなら、線も事業ごとに置き直す方法があります。
仮の数字で、一律に当てはめたときの歪みを見てみます。全社 WACC は先ほどの 6.5% とし、事業 A は低リスクの成熟事業、事業 B はリスクの高い新規事業と仮定します。
| 項目(計算例・仮の数字) | 事業 A(低リスク) | 事業 B(高リスク) |
|---|---|---|
| 事業の ROIC | 8% | 4% |
| 全社 WACC を一律に使った線 | 6.5% | 6.5% |
| 一律の線との差 | +1.5% | −2.5% |
| リスクを反映した線(仮に −1% / +2%) | 5.5% | 8.5% |
| リスクを反映した線との差 | +2.5% | −4.5% |
ROIC(投下資本利益率)とは、事業が投じた資本に対してどれだけ利益を生んだかを示す指標です。上の数字は、一律の線だと A の余裕が小さく見え、リスクを反映すると B のハードルがさらに高くなることを示すためのものです。実際の調整幅は、事業の性格と比較対象の選び方で決まります。
事業ごとの線の置き方には、いくつかの方法があります。
| 方法 | 内容 | 向く場面 | 注意点 |
|---|---|---|---|
| 全社 WACC を一律に使う | 全事業に同じ線を適用 | 事業のリスクが近い会社、運用の初期 | 高リスク事業に厳しく、低リスク事業に甘くなる。事業部の反発を招きやすい |
| 事業別に β を置き直す | 類似する上場企業の β などで事業ごとに見積もる | 事業の性格が大きく違う会社 | 比較対象の選び方で数値が動く |
| 全社 WACC に上乗せ・割引をする | 事業をリスク区分に分け、区分ごとに加減する | 事業数が多く、個別の算定が重い場合 | 調整幅の根拠を社内で説明できる形にする |
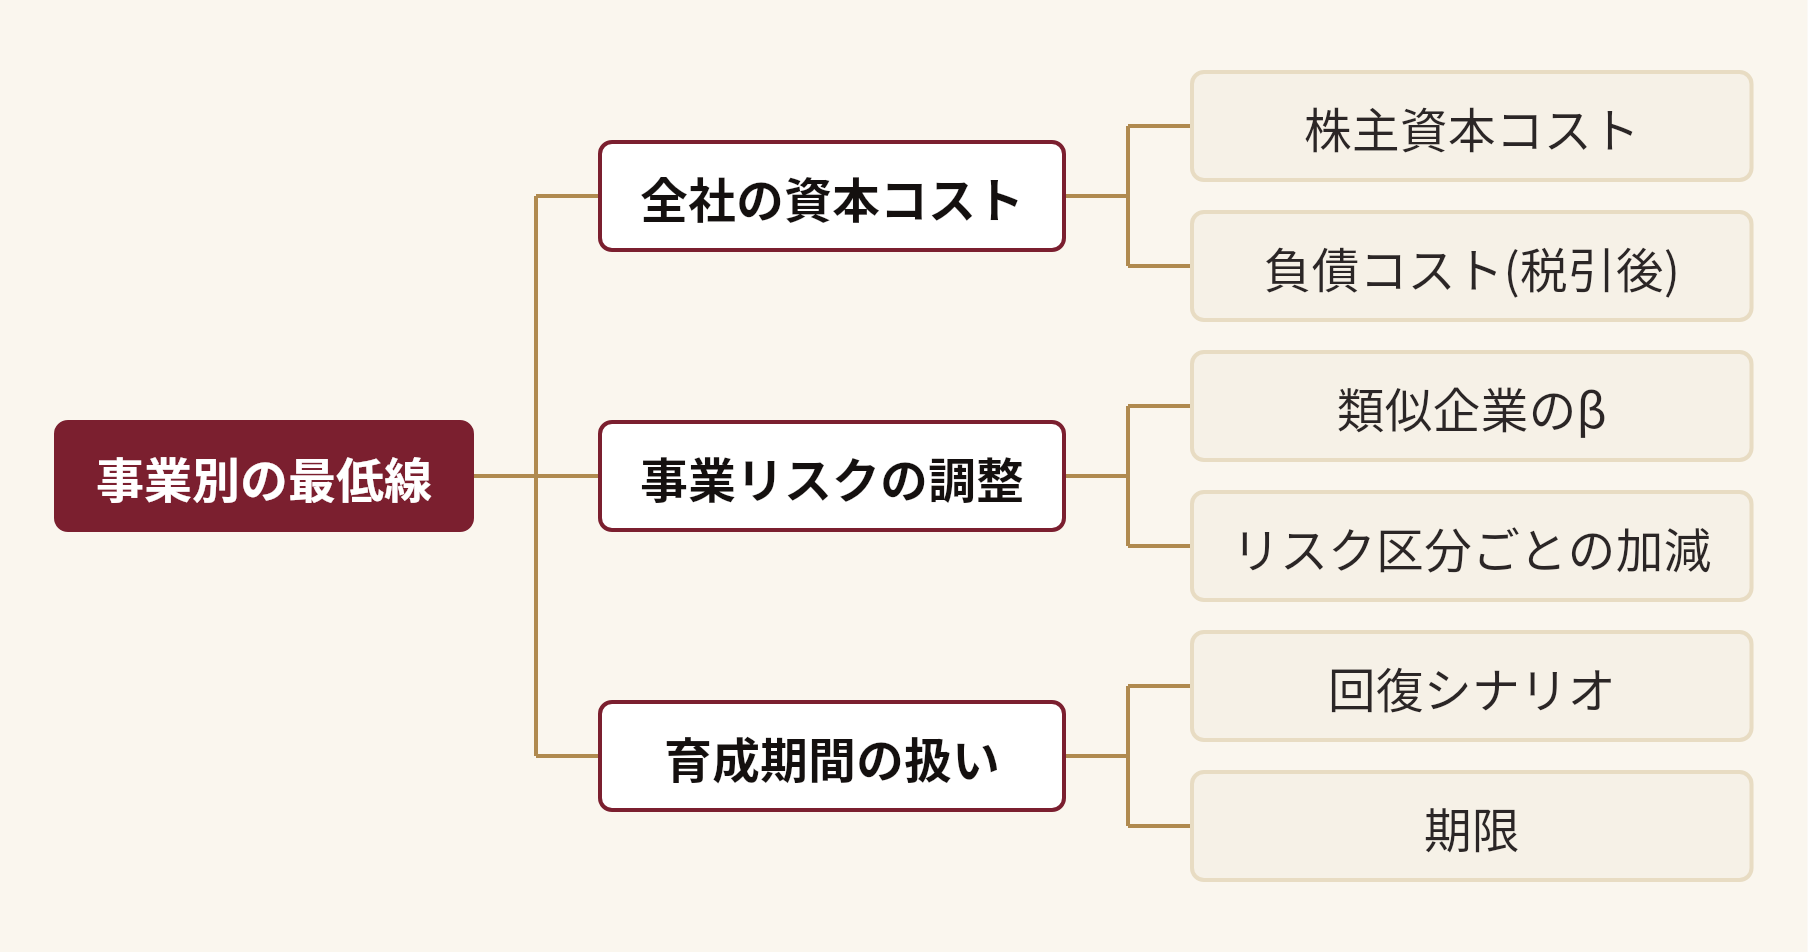
どの方法でも共通して大切なのは、数字の精密さよりも、事業部と経営陣が「この線で見る」と合意できる説明を持っていることです。線の根拠を事業部が理解していないと、数字が出ても判断に使われません。
資本コストを投資・撤退・事業の選別に使う
資本コストは、投資・撤退・事業の選別のどれにも使えますが、使い方がそれぞれ違います。新規投資では「見込むリターンが線を上回るか」、既存事業では「線を下回り続けているか、回復の根拠があるか」、全社では「どの事業に資源を寄せるか」を見ます。
事業を ROIC から資本コストを引いた差(スプレッド)で並べる方法がよく使われます。ただし KPMG ジャパンは、ROIC のツリーを作っても経営判断に使えていない企業が多いと指摘しています。原因として、投資と撤退を判断できる単位で ROIC を出せていないこと、事業ポートフォリオ・財務戦略・キャッシュフロー配分が連携していないことなどを挙げています。
評価の単位が機能する条件として、事業の独立性、財務情報の可分性、責任の明確化、戦略上の重要性が挙げられています。共通費の配賦や事業間の取引を切り分けられないままスプレッドを出しても、撤退基準には使いにくくなります。
最低線を撤退基準に落とすときの手順は、次のとおりです。
- 評価の単位を決める: 投資と撤退を単独で判断できる事業の単位を決め、共通費の配賦ルールを整える
- リスク区分と最低線を置く: 事業をリスクで分け、区分ごとの最低線を根拠とともに決める
- 現状のスプレッドを出す: 事業ごとに ROIC と最低線の差を、複数年で並べる
- 回復シナリオと期限を置く: 線を割る事業には、何がどう変われば超えるか、いつまでに確かめるかを決める
- 見直しの場と判断者を決める: 期限が来たら誰が、どの場で、継続・縮小・撤退を判断するかを先に決める
撤退の考え方そのものは、損益だけでなく「参入時の前提が崩れたか」「回復シナリオに根拠があるか」「撤退コストはどれほどか」で見るのが一般的です。資本コストは、このうち「線を下回っているか」を測る物差しにあたります。
前提の置き方で結論が変わる点と、機械的に当てはめる副作用
資本コストは観測できる数値ではなく、見積りです。β や市場リスクプレミアムの取り方で値が動くため、同じ会社でも置く前提によって線は上下します。投資家との対話で数字そのものを疑われやすいのは、このためです。
結論を動かす前提は、主に次のとおりです。
- 資本コストの水準: β の比較対象、市場リスクプレミアム、金利水準の置き方。金利が上がれば無リスク金利が上がるため、線も見直しが必要になります
- 将来のキャッシュフローの見立て: 新規事業の収益がいつから立ち上がるかによって、スプレッドの見え方が大きく変わります
- 一時的な要因: 一過性の利益や損失が ROIC に含まれていると、事業の実力を誤って読みます
- 事業の育成期間: 立ち上げ途中の事業は、投下した資本が先に積み上がり、利益が後から出るため、初期は線を割って見えるのが普通です
最低線を機械的に当てはめるときの副作用が、この育成期間と重なります。育成途中の事業を線割れだけで早く切ると、将来の柱を失うおそれがあります。逆に、期限も撤退条件も決めないまま「育成中」と言い続けると、投じた資金が戻らないまま延命しやすくなります。
そのため、線を割った事業には「いつまでに、何が起きれば超えるのか」を数字と時期で書き、期限が来たときに判断する人と場を決めておく方法があります。育成途中か、見込み薄かを見分ける問いを、線とは別に持っておくという考え方です。
近い指標との違い
資本コストと並べて使われる指標は、比べる相手が違います。何に何を当てるかを整理しておくと、社内の議論がかみ合います。
| 指標の組み合わせ | 比べるもの | 使う場面 | 注意点 |
|---|---|---|---|
| ROE と株主資本コスト | 株主の取り分に対する収益と、株主が求める水準 | 全社の資本収益性の確認、投資家との対話 | ROE は資本構成の影響を受ける。自己資本の厚みで見かけが変わる |
| ROIC と WACC | 事業が投じた資本全体の収益と、資金調達全体のコスト | 事業ごとの収益性の確認、事業の選別 | 評価の単位を切り分けられるかが前提 |
| NPV と WACC(ハードルレート) | 将来のキャッシュフローを資本コストで割り引いた現在価値 | 個別の投資案件の可否 | 割引率とキャッシュフロー予測の置き方で結論が動く |
| IRR と WACC(ハードルレート) | 案件の内部収益率と、最低限必要な収益率 | 投資案件の優先順位づけ | 規模の違う案件や、キャッシュフローの符号が変わる案件では NPV と食い違うことがある |
全社の確認には ROE、事業の選別には ROIC、個別の投資案件には NPV や IRR というように、どの粒度の判断かで使う指標が決まります。
こんな人におすすめ / おすすめしない人
資本コストで事業を見る方法は、次のような人に合っています。
- 東証の要請を受けて、事業別の収益性と資本コストの比較を社内で始めたい経営企画・IR の担当者
- 新規事業や設備投資の可否を、感覚ではなく共通の線で決めたい経営者・事業責任者
- 不採算の事業を抱えていて、撤退や再編の基準を数字で説明したい人
次のような人には、この方法だけでは足りないかもしれません。
- 事業の立ち上げ直後で、投下資本も利益も安定していない段階の判断をしたい人。数字の線より、前提と期限の置き方を先に確かめる必要があります
- 資本コストの数値を一つに確定させて、それだけで事業の存廃を決めたい人。数値は見積りで、前提によって動きます
- 会計・税務の処理を自社だけで決めたい人。算定の細部は専門家への確認が必要です
前提が外れた事例から考える
資本コストと ROIC の比較が出すのは、前提を置いたときの答えです。判断を誤るのは、将来のキャッシュフローの見立てや事業のリスク、育成期間の見立てが外れたときです。その外れ方は自社の業界だけを見ていても、なかなか見えてきません。
ラトリスで今回の問いを整理して探したところ、資本コスト割れの事業を抱え込んだ同じ構造の事例は多く見つかりませんでした。そのため、近い構造として2件を紹介します。どちらも資本コストの話ではありませんが、基準を満たさない事業の扱いを考える材料になります。
1つ目は、撤退が後ろ倒しになった例です。Wikipedia の「香川県交通」の記事には、同業者の吸収合併で規模を拡大した一方、借入金の負担が大きいところへバブル崩壊で業績が悪化し、タクシーとゴルフ練習場以外の事業から順次撤退したものの収益改善に至らず、2007年に民事再生法の適用を申請したと記されています。個社の評価ではなく、資金の調達コストが事業の稼ぐ力を上回る状態が続くと、選べる手が狭まっていくという一般論の材料として読むものです。
2つ目は、基準を満たさない事業を切る以外の道があった例です。Wikipedia の「粘着クリーナー」の記事には、日東電工(ニトムズの親会社)が1975年にゴキブリ捕獲商品「ゴキ逮捕!」を売り出したものの全く売れず、在庫の山が残ったこと、その後、粘着テープでゴミ取りをしていた女性社員の姿から着想を得て、手持ちローラー式クリーナーの開発に転じたことが記されています。用途を転じて続けられたのは一例で、転換できなかった事業も多いと考えるのが自然です。それでも、線を割った事業に「切る」以外の問いを置く価値は示しています。
こうした事例を、同じ言葉ではなく同じ構造で探す方法として、ラトリス(Latris)があります。ラトリスは、公共記事80万件規模を因果関係・構造パターンに変換した World Graph から、構造の似た他分野の事例と失敗の型を、参照元つきの5層レポートで返す構造知検索サービスです。Claude Desktop や Claude Code から使います。
5層は、①問題の構造化、②関連知見、③構造の似た事例、④失敗の型、⑤統合・示唆の順です。たとえば「事業別の最低線を割る新規事業を、いつ、どう判断するか」を一文で入れると、与件を踏まえた問題文に育て、承認後に構造へ変換して探します。必ず構造の似た事例が見つかるわけではありませんが、見つかった事例には出典が付くため、自分で原典を確かめられます。資本コストの算定自体は財務の仕事で、ラトリスが数値を出すものではありません。判断は人が行います。
レポートの後は、同じセッションで壁打ちを続けられます。撤退計画の論点表や、事業の判断フレームワークの叩き台づくりに使えます。
レポートの例を見たうえで、14日間の無料トライアルを試すか、デモを依頼できます。料金は月額98,000円(税別)/1利用者で、別途 Claude の契約が必要です。
よくある質問
資本コストはどのくらい正確に出せますか。
観測できる数値ではなく見積りのため、正確な一つの値は出せません。β や市場リスクプレミアムの取り方で幅が出るので、一点ではなく幅で持ち、どの前提で置いたかを記録しておくと、投資家や事業部への説明がしやすくなります。
上場していない会社でも、資本コストの考え方は使えますか。
使えます。株式市場から β を取れないため、類似する上場企業の β を参考にしたり、出資者や金融機関が求める水準から線を置いたりする形になります。新規事業の投資基準や撤退基準を社内で揃える目的なら、精密さより、事業部と合意できる根拠のほうが効きます。
ROE が8%を超えていれば、資本コストを上回っていると言えますか。
言い切れません。8% は投資家の想定をもとにした目安で、自社の株主資本コストとは別のものです。自社の資本構成と事業のリスクから見積もった値と比べて確かめる必要があります。
金利が上がると、資本コストの線はどうなりますか。
無リスク金利と負債コストが上がるため、全体としては線も上がる方向に動きます。ただし、市場リスクプレミアムの見方や資本構成によって影響は変わります。線の見直しの頻度を決めておき、見直しのときに前提の変化を記録しておくと、過去の判断と比較できます。
事業部が全社の資本コストの線に反発するときは、どう合意を取ればよいですか。
線の算定根拠と、リスク区分の考え方を事業部と一緒に決める方法があります。比較対象の企業や上乗せの幅を、事業部が納得できる形で選んでもらうと、結果が出たときの受け止め方が変わります。調整幅の根拠を、経営陣が説明できる状態にしておくことが前提です。
資本コストは、事業が最低限稼ぐべき線を示す物差しですが、線を割った事業の扱いは、前提と期限をどう置くかで決まります。前提を置く段階で他分野の事例を確認しておくと、判断しやすくなります。
実物の5層レポートを、無料でご覧いただけます
デモを依頼する14日間の無料トライアルもあります