ROIC経営とは?事業別の稼ぐ力で投資と撤退を考える
ROIC経営とは、事業ごとに「投じた資本に対して、税引後でどれだけ本業で稼いだか」を同じ物差しで測り、資本コストと比べて資源の配分を決める経営の進め方です。使いこなす鍵は数字そのものより、その数字が置いている前提(将来の利益の見込み、本社費用の配賦、資本コストの置き方)が今の事業に合っているかどうかにあります。
ROIC経営の要点
- ROICは「税引後営業利益 ÷ 投下資本」で、事業ごとに同じ物差しで稼ぐ力を比べられる指標です
- 資本コスト(WACC)を上回るかどうかが、投資を続けるか見直すかの一つの目安になります
- 比率の指標なので、分母の投下資本を削るだけでも数字は上がり、必要な投資を止めてしまうことがあります
- 立ち上げ期の事業は単年のROICが低く見えるため、資本コストを超えるまでの計画と期間で見る考え方があります
- 配賦ルールや資本コストの置き方で事業の順位は入れ替わるので、前提を明示して判断します
この記事は、東証の資本コスト要請などを受けて事業別のROICを求められている経営企画・事業責任者の方や、複数の事業のうちどれに資金を回すか迷っている経営者の方に向けて書いています。
ROIC経営とは何か:式と計算例
ROIC(Return on Invested Capital、投下資本利益率)とは、事業に投じた資本に対して、税引後の営業利益がどれだけ生まれたかを示す比率です。一般的な式は次のとおりです。
ROIC(%)=税引後営業利益(NOPAT)÷ 投下資本 × 100
NOPATとは、営業利益から税金を差し引いた、本業で稼いだ利益のことです。投下資本は「有利子負債+株主資本」で見る方法が多く使われますが、定義は企業によって異なります。リースや引当金の扱いなど会計処理は基準や個別事情で変わるため、自社の定義は会計士・税理士に確認してください。
具体的に見たほうが早いので、手順を示すための仮の数字で計算してみます。
計算例(仮の数字): 2つの事業があり、資本コスト(WACC)は8%と置きます。税率は30%とします。
| 項目 | 事業X | 事業Y |
|---|---|---|
| 営業利益 | 2億円 | 1億円 |
| 税引後営業利益(NOPAT) | 1.4億円 | 0.7億円 |
| 投下資本 | 20億円 | 5億円 |
| ROIC | 7% | 14% |
| 資本コスト(8%)との差 | 下回る | 上回る |
営業利益は事業Xのほうが大きいのに、ROICは事業Yのほうが高くなります。事業Xは大きな資本を使っているため、稼ぐ額は多くても、資本に対する効率では資本コストに届いていません。これがROICを使う意味です。額の大小ではなく、資本1円あたりの稼ぎで事業を並べられます。
ここで分母の効果も確かめておきます。事業Xが設備更新を先送りして投下資本を16億円に圧縮すると、利益が同じならROICは約8.75%に上がり、資本コストを超えて見えます。事業の実力が上がったわけではないので、数字の改善が何によるものかは、後で見る落とし穴の中心になります。
計算例の数字について
上の数字は計算の手順を示すための仮のもので、実績や業界の平均ではありません。業種によって必要な資本の厚さは大きく違うため、自社の判断には自社の数字を使ってください。
ROICツリーで現場の指標まで分解する
ROICは、利益率と資本の回転に分けると、現場が動かせる指標まで落とせます。ROICツリーとは、ROICを要素に分解して、どの数字が全体の数字に効いているかを見えるようにした図です。
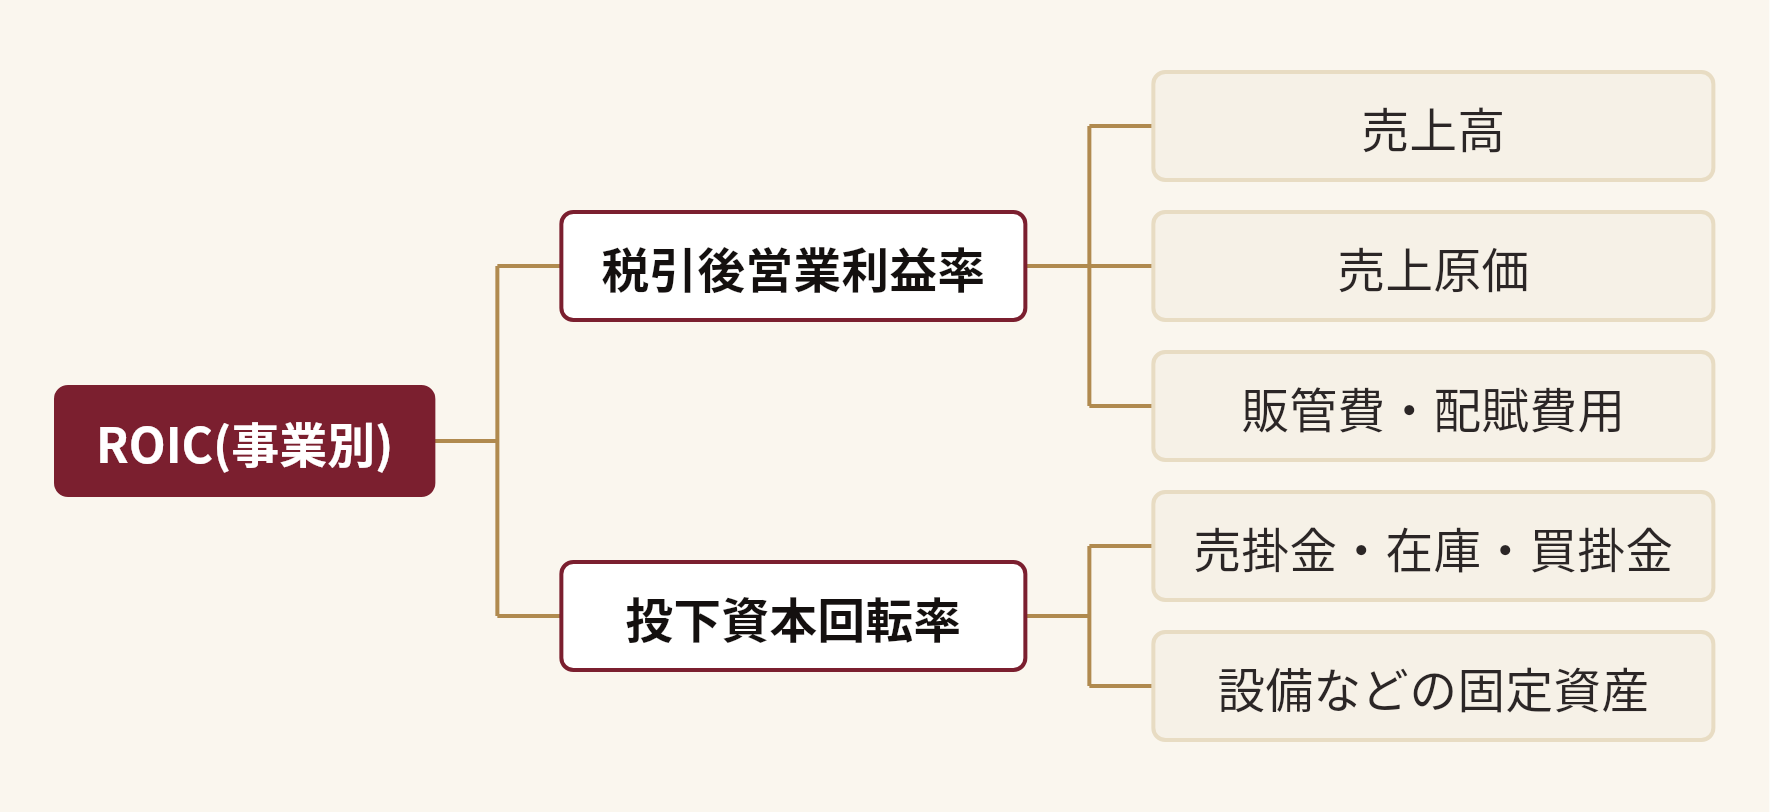
事業責任者に「ROICを上げてください」とだけ伝えても、動かし方が定まりません。ツリーにすると、価格や原価の見直しで利益率を上げる道と、在庫や売掛金を軽くして回転を上げる道を区別して話せます。
ただし、ツリーの末端まで目標を割り振るほど、各担当が自分の数字だけを守るようになる面があります。ツリーは原因を探すための図であり、各部門にノルマを配るための図ではない、という使い分けを最初に決めておくと運用が崩れにくくなります。
事業別ROICを投資と撤退の判断にどう使うか
事業別のROICは、投資・維持・縮小の順番を考えるための入口です。ROICが資本コストを下回っていることだけで撤退を決めるのではなく、ほかの材料と合わせて見る考え方が一般的です。
公的な資料でも、位置づけはこの方向です。経済産業省の事業再編実務指針(2020年7月)は、事業ポートフォリオを定期的に見直す仕組みを求め、事業ごとの資本収益性を測る指標としてROICを挙げています。資本コストや競合との比較で見る考え方も示されており、低収益・低成長の事業は切り出しを優先的に検討する対象とされています。
背景には資本市場からの要請があります。2014年の伊藤レポートは、最低限ROE 8%を上回ることを目安に示し、低ROEの要因に事業ポートフォリオの最適化が不十分なことを挙げました。東京証券取引所は2023年3月、プライム・スタンダード市場の上場会社に、資本コストや株価を意識した経営の実現に向けた対応を要請しています。数値や時点の詳細は各原典(経産省・JPXのページ)で確認してください。
実際に判断へ落とすときの手順は、次のように整理できます。
- 事業の段階を分ける: 成熟・成長・立ち上げの3つに分け、段階ごとに見る期間を変えます。
- 同じ配賦ルールでROICを出す: 本社費用や共有資産の配賦ルールを全事業で揃え、ルールそのものを開示します。
- 資本コストとの差と、改善の見込みを見る: 差の大きさだけでなく、改善の根拠と期間を確認します。
- 撤退コストを含めて比べる: 契約の解除費用、人員、取引先や顧客への信用への影響を、続けた場合の損失と並べます。
4番目は見落とされやすい点です。撤退するには、違約金や人員の処遇などの費用がかかります。過去に投じた資金(サンクコスト)は判断から外しつつ、これから出ていく費用は判断に入れるという切り分けが、撤退判断では一般的です。
前提の置き方で、同じ事業の評価が変わる
ROICの結論は、置いた前提によって入れ替わります。特に影響が大きいのは、次の4つです。
| 前提 | どう結論が変わるか | 確認しておきたいこと |
|---|---|---|
| 本社費用・共有資産の配賦 | 配賦が重い事業ほどROICが下がり、順位が入れ替わる | 売上比・人員比など、配賦の基準に合理性があるか |
| 資本コストの置き方 | 全社共通のWACCを当てると、リスクの高い事業が有利に、低い事業が不利に見える | 事業のリスクに応じて調整しているか |
| 立ち上げ期の扱い | 投資が先行する間は利益が小さく、単年のROICでは低く見える | 資本コストを超える時期の計画と、その根拠 |
| 一時的な要因 | 特別な需要や一過性の費用で、ある年の数字が上下する | 数年の推移で見ているか |
立ち上げ期の事業の扱いは、特に悩ましい点です。投下資本が先に積み上がり、利益が出るのは後なので、単年で見ると必ず低く出ます。この場合、単年のROICで線を引くのではなく、ROICが資本コストを超えるまでの計画を立て、その進み具合を見るという考え方があります。自社の運用に取り入れるときは、専門家の意見も確かめてください。
逆に、成熟した事業で分母を圧縮し続けるやり方にも限度があります。設備更新や研究開発を先送りしてROICを保つと、数年後に競争力が下がるおそれがあります。改善が「利益の増加」によるものか「投資の抑制」によるものかを、毎回分けて見ておくと判断しやすくなります。
ROE・ROA・WACCなど近い指標との違い
ROICは、事業別に出して資本コストと比べやすい点で、ROEやROAとは使いどころが違います。それぞれ得意な場面が違うため、併用する企業が多いようです。
| 指標 | 式の概要 | 見るもの | 事業別に使うときの注意 |
|---|---|---|---|
| ROE | 当期純利益 ÷ 自己資本 | 株主資本に対する利益率 | 借入を増やすと上がる。事業別には出しにくい |
| ROA | 利益 ÷ 総資産 | 資産全体の効率 | 事業別に資産を切り分ける作業が必要 |
| ROIC | NOPAT ÷ 投下資本 | 有利子負債と株主資本を合わせた資本に対する本業の利益率 | 事業別に出せる。配賦や共有資産で順位が変わる |
| WACC | 株主資本コストと負債コストの加重平均 | 投資家が求める最低限の利回り(ハードルレート) | 全社の値を、リスクの違う事業にそのまま当てはめない |
| 営業利益率など | 営業利益 ÷ 売上高 | 売上に対する収益性 | 資本の重さが見えないので、ROICと併用する |
WACC(加重平均資本コスト)とは、株主と債権者が事業に求める利回りを、資金調達の構成比で平均したものです。ROICがWACCを上回っていれば、投じた資本のコストを上回る価値を生んでいるという見方をします。
使い分けの目安は、全社の株主への還元効率を見るならROE、事業ごとに配分を比べたいならROIC、というものです。なお、ROICの定義(特に投下資本の範囲)は会社や資料によって異なることがあります。比較するときは、同じ定義で揃えることが前提です。
前提が外れた事例から考える:他分野の事例と失敗の型
ROICが示すのは、その時点の投下資本と利益を前提にした答えです。判断を誤るのは、①将来の利益が見込みどおり育つ、②配賦ルールと資本コストの置き方が妥当、③指標の改善は事業の将来性の改善を意味する、といった前提が外れたときです。外れ方を確かめるには、同じ構造で起きたことを別の分野で見るのが手早い方法です。
ラトリスで「ROICを事業別の投資・撤退に使うと、投資の先送りや新規事業の早期撤退が起きる」という状況を問いにして検索したところ、構造の一部が重なる事例が見つかりました。ROICを使った事例ではなく、指標の運用という構造が近いものです。その点を前提に、2件を紹介します。
1件目は、ラトリスのWorld Graphの参照元記事「コストセンター」です。コストセンターでは収支にコストの上下だけが表れるため、コストを下げることが基本的な目標になります。記事には、工場ではコスト削減が目的となって生産ラインが単純化され、複雑な生産体制を要する注文に対応しにくくなり、高い利益が期待できる複雑な製品の利益が見込めない場合もある、という説明があります。分母の投下資本を圧縮してROICを上げる動きにも、同じ構造が起きうると考えられます。指標を良く見せることが目的になると、利益の大きい仕事や将来性という本来の判断材料が見えなくなる、という型です。
2件目は、同じくWorld Graphの参照元記事「近江日野商人」です。日野椀が他国産の椀との競争に後れて衰退し、日野合薬が新たな主力製品になっていったという記載があります。江戸期の行商であり、ROICのような指標は使われていません。重なるのは、稼げなくなった事業から次の柱へ資源を移す、という配分の判断だけです。撤退を終点ではなく、次の柱への移行として考える例として挙げました。
業界を越えて同じ構造の事例を探したいときの方法として、ラトリス(Latris)の5層レポートがあります。ラトリスは、公共記事80万件規模を因果関係・構造パターンに変換したWorld Graphを検索し、「同じ言葉」ではなく「同じ構造」の事例を返す構造知検索サービスです。入力は一文の問いで、次の5層で出力されます。
| 層 | 内容 |
|---|---|
| ① 問題の構造化 | 誰が・何を・どう動かすかに翻訳する |
| ② 関連知見 | 前提の確認、相場観、論点の抜けを補う |
| ③ 構造の似た事例 | 業界を越えた事例を、参照元記事つきで示す |
| ④ 失敗の型 | 同じ構造で起きた失敗パターンを示す |
| ⑤ 統合・示唆 | ①〜④を与件に照らして整理する |
レポートの後は、同じセッションで壁打ちを続けられます。たとえば事業別ROICの運用ルール案を、前提が外れたときの型と照らして詰める使い方です。判断は人が行い、ラトリスは事例と失敗の型を出典付きで揃えるところまでを受け持ちます。
月額は98,000円(税別)/1利用者で、14日間の無料トライアルがあります(開始時にクレジットカード登録が必要で、Claudeの契約が別途必要です)。詳しくは料金とトライアルのページ、レポートの実例はレポート例、導入の相談はデモ依頼から確認できます。
こんな人におすすめ / おすすめしない人
この記事の内容が合うのは、次のような状況の方です。
- 複数事業を持ち、どれに資金を回すかを同じ物差しで比べたい
- 資本コストを意識した経営を求められ、事業別の指標を整えている途中である
- ROICを導入したが、現場が数字を守る方向に動いていないか気になっている
- 立ち上げ期の事業を、どの期間と指標で見るかを決めたい
次のような場合は、ROICだけでは足りないか、別の手段のほうが合っています。
- 単一事業で、事業別に比べる対象がない場合は、キャッシュフローや損益分岐点で見るほうが実態に近くなります
- 立ち上げ直後の事業を、単年のROICだけで評価しようとしている場合は、計画と期間を決めるところから始めてください
- 税務や会計処理が絡む定義の確定は、会計士・税理士に相談してください
よくある質問
ROICは何%あれば良いのでしょうか?
一律の数字はありません。比べる相手は、自社の資本コスト(WACC)と、同じ業種の競合です。資本の厚さは業種で大きく違うため、他業種の数字とは並べないほうが判断を誤りにくくなります。なお、伊藤レポートが示した8%は、ROEについての目安です。
中小企業でもROIC経営は使えますか?
使えます。上場会社向けの要請がきっかけで広まった考え方ですが、式自体は規模を問いません。事業が1つなら比べる相手がないので、複数の事業や拠点、商品群ごとに出すところから始めると意味が出ます。
ROICを導入すると、現場で何が起きやすいですか?
事業責任者が自分のROICを上げようとして、分母の投下資本を抑える動きが出やすくなります。設備更新や研究開発が先送りされていないか、利益が増えているのか資本が減っているのかを、分けて確認しておくと気づけます。
投下資本の定義はどう決めればよいですか?
有利子負債と株主資本の合計で見る方法がよく使われますが、リースや引当金の扱いで定義が変わります。全事業で同じ定義を使い、変えるときは過去分も出し直すのが基本です。会計処理が絡むので、会計士・税理士と確認して決めてください。
ROICが資本コストを下回る事業は、すぐ撤退すべきですか?
すぐに決める必要はありません。改善の根拠のある回復シナリオがあるか、撤退にかかる費用はいくらか、立ち上げ期で説明がつかないか、を合わせて見る考え方が一般的です。判断は個別の事情で変わるため、必要に応じて専門家にも確認してください。
実物の5層レポートを、無料でご覧いただけます
デモを依頼する14日間の無料トライアルもあります