財務分析の指標|経営判断で最初に見る5つと読み違えやすい点
経営判断で最初に見る指標は、収益性・効率性・安全性・成長性・キャッシュフローの5つの視点から、判断の場面に合わせて絞るのが一般的です。ただし、指標が出すのは「ある前提を置いたときの答え」にすぎず、業種差・一時的な要因・立ち上げ期の事業では読み違えやすくなります。
この記事では、5つの視点ごとの代表的な指標と式、場面ごとの見る順番、前提が外れて数字が判断を誤らせる場面までを順に整理します。
財務分析の指標の要点
- 指標は収益性・効率性・安全性・成長性・キャッシュフローの5視点で整理すると、見る順番を決めやすい
- 事業の投資や縮小を決めるときは、収益性、効率性、成長性の順に、事業ごとに並べて見るという考え方がある
- 自己資本比率などの水準は業種で大きく違うため、同業の公表データと比べて読む
- 一時的な特別損益、立ち上げ期の先行投資、会計処理の違いで、指標は判断とずれることがある
- 数字を守ること自体が目的になると、必要な投資まで先送りされやすい
想定読者: 決算書は読めるが、数字を投資・縮小・撤退の判断にどうつなげるかを決めかねている経営者・事業責任者・経営企画の方。
この記事でわかること
- 財務分析の指標の5つの視点と、代表的な式
- 判断の場面ごとに、どの視点から見るか
- ROA を現場の指標まで分けて見る方法と、ROE が動く仕組み
- 業種差の確かめ方と、読み違えやすい4つの点
- 前提が外れた事例を、他分野から確かめる方法
最初に見る指標は5つの視点で絞る
財務分析の指標は、数が多いほど迷いやすくなります。そこで、「何を知りたいか」で5つの視点に分け、視点ごとに代表的なものだけを見る方法が使いやすくなります。
一般には収益性・安全性・効率性・成長性の4視点で整理されることが多く、この記事ではキャッシュフローを加えて5視点にしています。利益が出ていても手元の資金が減る場面があるためです。
式の定義は会社や業種で少しずつ違うため、社内で使うときは定義を揃えておきます。
| 視点 | 主な指標 | 式の例 | 何が分かるか | 読み違えやすい点 |
|---|---|---|---|---|
| 収益性 | 売上高営業利益率 / ROA / ROE | 営業利益÷売上高 / 利益÷総資産 / 当期純利益÷自己資本 | 稼ぐ力 | 業種差が大きい。立ち上げ期の新規事業は低く出る。ROE は自己資本が薄いと上がる |
| 効率性 | 総資産回転率 / 在庫回転日数 / 売掛金回転日数 | 売上高÷総資産 / 在庫÷(売上原価÷365) | 資産の使い方 | 季節変動がある。必要な在庫や投資まで圧縮して、数字だけ良く見せられる |
| 安全性 | 自己資本比率 / 流動比率 / 負債比率 | 自己資本÷総資産 / 流動資産÷流動負債 | 倒れにくさ、支払い能力 | 業種差が大きい。資産の中身(繰延税金資産など)に左右される |
| 成長性 | 売上高成長率 / 経常利益成長率 | 当期÷前期−1 | 伸びているか | 前年が特殊な年だと比較が歪む。成長のために利益が出ないこともある |
| キャッシュフロー | 営業キャッシュフロー / フリーキャッシュフロー | 営業CF−設備投資など | 実際に手元に残る資金 | 利益とのずれ(売掛・在庫・設備投資)が出る |
キャッシュフローを詳しく見るときは、フリーキャッシュフロー(営業キャッシュフローから設備投資などを引いた、自由に使える資金)の見方も合わせて確認すると判断しやすくなります。
判断の場面で、見る順番を変える
何を決めたいかによって、最初に見る視点は変わります。全部の指標を同じ重みで見るより、場面ごとに入口を決めておくほうが、会議が散らかりません。
| 判断の場面 | 最初に見る視点の目安 |
|---|---|
| 銀行借入・資金繰りを確認したい | 安全性、続いてキャッシュフロー |
| 事業の投資・縮小を決めたい | 収益性、効率性、成長性の順に、事業別に並べる |
| 新規事業の立ち上げ期 | 利益率よりも、キャッシュの減り方と、見込みの前提 |
| 同業と比べたい | 公表されている業種平均と比べる |
投資や縮小の判断では、会社全体の数字だけを見ると、事業ごとの差が平均に埋もれます。事業別に同じ指標を並べると、どの事業が資金や資産を使っているかが見えてきます。
一方で、立ち上げ期の新規事業は先行投資で利益が出にくいため、利益率だけで並べると常に下位に見えます。この場合は利益率ではなく、資金がどれだけ減っていくかと、黒字化の見込みが何を前提にしているかを先に確認するという考え方があります。
ROA を現場の指標まで分けて見る
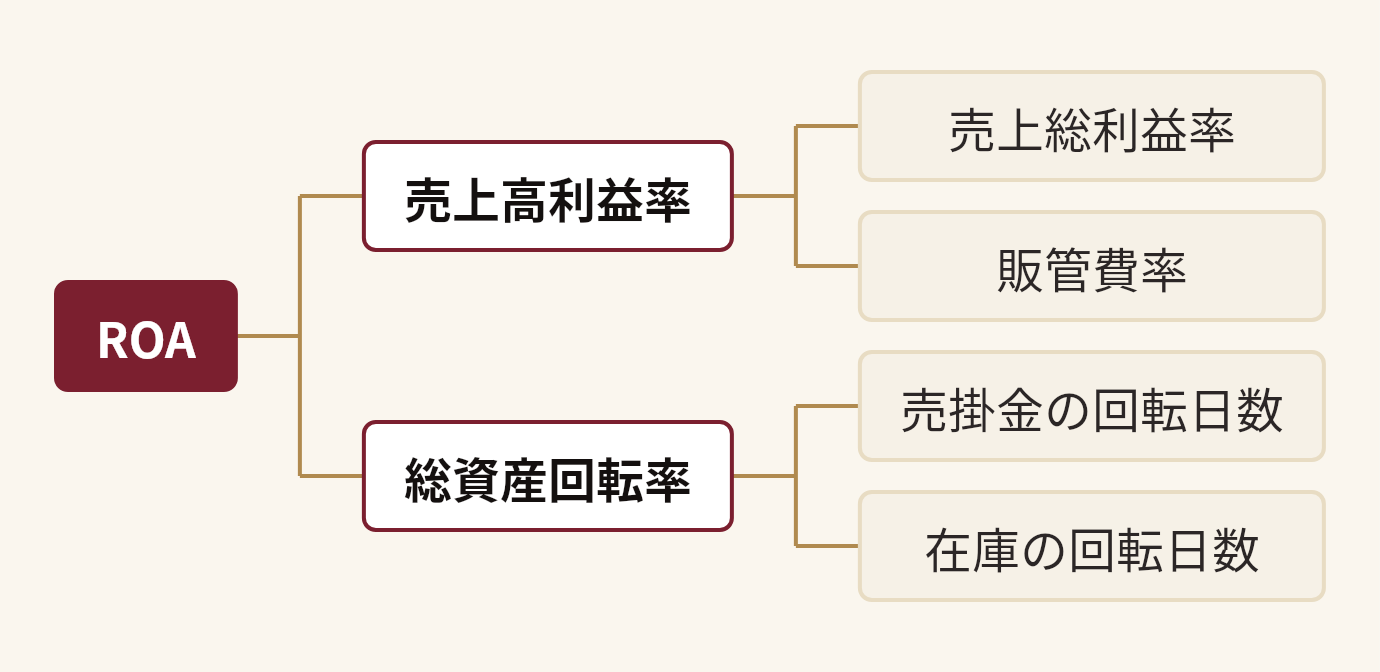
収益性の指標は、そのまま眺めるより、現場が動かせる指標まで分解したほうが使えます。ROA(総資産利益率)とは、会社が持つ資産全体でどれだけ利益を出したかを見る指標で、「利益÷総資産」で求めます。
ROA は「売上高に対する利益の割合」と「資産が売上に変わる速さ」の掛け算に分けられます。利益率が低いのか、資産が回っていないのかが分かれば、営業・原価・在庫のどこから手を付けるかを決めやすくなります。
ここで、ROE(自己資本利益率)の動き方も確認しておきます。ROE は「当期純利益÷自己資本」で求める、株主から預かった資本でどれだけ稼いだかを示す指標です。
計算例(仮の数字): 当期純利益が1,000万円で、自己資本が1億円なら ROE は10%です。同じ利益のまま自己資本が5,000万円なら、ROE は20%になります。
利益は変わっていないのに ROE だけが倍になるのは、自己資本が薄くなった分だけ分母が小さくなるためです。ROE が高いときは、稼ぐ力が上がったのか、自己資本が小さくなっただけなのかを、自己資本比率とあわせて確認すると読み違えを減らせます。資本の使われ方をさらに事業別に見るROICという指標もあり、ROE との違いは分母が自己資本か、有利子負債を含む投下資本かという点にあります。
目安と業種差を、公表資料で確かめる
指標の「良い水準」は業種で大きく違うため、自社の数字は同業の公表データと並べて読むのが基本です。
ROE の目安として広く知られているのは、経済産業省のプロジェクト最終報告書「伊藤レポート」(2014年)で示された「最低限8%を上回る」という水準です。一般の解説では8〜10%以上が目安とされることも多く、別の目安として区別して使います。いずれも主に上場企業を念頭に置いた議論なので、中小企業にそのまま当てはめない点にも注意が必要です。
安全性の自己資本比率では、業種差がより目立ちます。経済産業省・中小企業庁の「中小企業実態基本調査」では、業種別に自己資本比率や売上高経常利益率などの指標が公表されており、情報通信業と宿泊業・飲食サービス業のように、業種によって水準が大きく違うことが確認できます。具体的な数字は調査年度ごとに更新されるため、使うときは最新の調査結果を原典で確認してください。
小規模な事業者であれば、日本政策金融公庫の「小企業の経営指標調査」も使えます。業種別・従業者規模別に収益性や生産性の指標が公表されており、同公庫の財務診断サービスでは、決算データを入力して業界平均と比べることもできます。調査の対象業種や公表時期は年度で変わるため、公庫の案内ページで最新の状況を確認してください。
読み違えやすい4つの点
指標を整えて毎月点検するようになると、かえって判断を誤る場面があります。次の4つは、前提が崩れやすい代表的な場面です。
1. 一時的な特別損益や季節要因: 固定資産の売却益や災害損失などの特別損益、決算期ごとの季節変動で、利益率や回転率は揺れます。1期だけで判断せず、数期分を並べ、一時的な要因を分けて読みます。
2. 立ち上げ期の事業は低く出る: 先行投資の期間は、将来性があっても利益率や ROA は低く出ます。指標の低さだけで縮小候補に入れると、育つ前の事業を落とすことになりかねません。
3. 数字を守ることが目的になる: 事業部ごとに指標で評価されると、在庫や設備更新、人材育成への投資を先送りして、回転率や利益率を良く見せたくなります。短期では改善して見えても、中長期では製品や人材の競争力が落ちていくおそれがあります。指標は判断の入口として使い、投資の中身は別に確かめる運用が考えられます。
4. 会計処理で数字が変わる: 減価償却の方法、税効果会計、のれんの扱いなどで、同じ事業でも指標は変わります。会計処理は基準や個別事情で変わるため、会計士・税理士に確認を取ってください。
事業ごとに指標を分けて見ることの意味は、全体では見えにくい非効率を見つけることにもあります。「コングロマリット」を扱った解説記事(ラトリスで見つかった参照元記事)には、事業間の相乗効果が出ないと、複雑さが懸念されて株価が本来の価値より安くなる「コングロマリット・ディスカウント」が生じるという記述があります。同記事には、2020年にコシダカホールディングスがフィットネス事業とカラオケ事業を分離した、とも記載されています。
ROE・ROA・ROIC の違いと使い分け
収益性の指標は、分母に何を置くかで答えが変わります。判断の目的に合うものを選ぶために、3つの違いを並べておきます。
| 指標 | 分母 | 見たいこと | 向く場面 |
|---|---|---|---|
| ROE | 自己資本 | 株主の資本で稼げたか | 資本効率の確認。自己資本が薄いと高く出る |
| ROA | 総資産 | 持つ資産で稼げたか | 資産の使い方の点検。利益の定義(営業利益か純利益か)を揃えて使う |
| ROIC | 投下資本(自己資本と有利子負債) | 事業に投じた資本で稼げたか | 事業ごとの投資・縮小の比較 |
事業別の投資や撤退の判断では、有利子負債も含めて見る ROIC のほうが、資金の出どころに左右されにくいという考え方があります。
前提が外れた事例から考える
指標は前提を置いたときの答えを出します。判断を誤るのは、その前提(将来の利益が出る、業種の水準と比べてよい、一時的な要因が混じっていない、立ち上げ期の低さは一過性)が外れたときです。
たとえば、安全性の定番である自己資本比率は、繰延税金資産の計上が自己資本を押し上げていることがあります。ラトリスで見つかった参照元記事「繰延税金資産」の解説には、繰延税金資産は将来十分な利益が出るという前提で計上され、経営環境の悪化で見込んだ利益が確保できないと前提が崩れ、取り崩しで費用が増えること、意図せざる取り崩しが大きいと当期業績が堅調でも最終赤字に転落する可能性があることが書かれています。同記事には、自己資本の中に繰延税金資産が含まれるため、自己資本比率にも寄与するとも記載されています。指標の背後の前提が外れれば、数字が動くという一例です。会計処理は基準や個別事情で変わるため、自社の扱いは会計士・税理士に確認してください。
ここまでが、一つの業界の中で数字を読む作業です。前提がどう外れるかを他の業界の同じ構造の事例で確かめたいとき、一般的な検索エンジンは「同じ言葉」を探すため、構造の似た事例を見つけにくいという限界があります。
ラトリス(Latris)は、公共記事80万件規模を因果関係や構造パターンに変換した World Graph から、同じ構造を持つ他分野の事例と失敗の型を出典付きで返す構造知検索サービスです。財務指標の計算や自社の決算の診断を行うものではなく、指標を読んだあとに、前提が外れる型を他の分野で確かめる段階で使います。
問いを一文で入力すると、次の5層レポートが返ります。
- 問題の構造化: 「誰が・何を・どう動かすか」に翻訳する
- 関連知見: 前提の確認や相場観、論点の抜けを補う
- 構造の似た事例: 業界を越えた事例を、参照元を明示して示す
- 失敗の型: 同じ構造で起きた失敗パターンを示す
- 統合・示唆: 与件に照らして、避けるべき型や次の一手の候補を示す
レポートの後は、同じセッションで壁打ちを続けられます。判断は人が行います。レポート例で出力の形を確認できます。
試すときは、14日間無料トライアル(開始時にクレジットカードの登録が必要です。Claude の契約も別途必要です)か、デモ依頼から始められます。
こんな人におすすめ / おすすめしない人
こんな人におすすめ
- 事業ごとの投資や縮小を、勘ではなく数字で議論したい経営者・事業責任者
- 指標は揃えたが、立ち上げ期の事業や一時的な数字の扱いで会議が割れている方
- 数字の背後にある前提を、他分野の事例でも確かめたい方
おすすめしない人
- 財務三表の読み方そのものを、基礎から学びたい方(まず簿記や決算書の入門書が合っています)
- 自社の決算データを入れて、指標を自動で計算・診断してほしい方(ラトリスの機能ではありません)
よくある質問
財務分析の指標は、いくつ追えばよいですか。
視点ごとに1〜2個ずつ、合計で5〜8個程度に絞る進め方が目安のひとつです。数を増やすと議論が散らかるため、まずは判断の場面に合う視点だけを毎期同じ定義で並べ、必要が出たときに足していきます。
同業と比べるための数字は、どこで入手できますか。
日本政策金融公庫の「小企業の経営指標調査」や、経済産業省・中小企業庁の「中小企業実態基本調査」で、業種別の指標が公表されています。公庫の財務診断サービスでは、決算データを入力して業界平均と比べることもできます。年度や対象業種は更新されるため、最新の公表分を確認してください。
赤字の新規事業は、財務指標でどう評価しますか。
利益率や ROA は先行投資の期間は低く出るため、それだけで評価すると見誤りやすくなります。キャッシュの減り方、黒字化の見込みの前提、その前提が崩れたときに止める条件を、先に決めておくという考え方が一般的です。
経営会議で指標を点検する頻度は、どれくらいが適切ですか。
指標ごとに違います。資金繰りに関わるキャッシュフローは月次、回転率や利益率は季節変動があるため前年同月との比較も添える、といった使い分けがあります。頻度を上げると数字を守る動きも出やすいため、どの判断に使う指標かを決めてから頻度を決めます。
ラトリスで、自社の財務分析はできますか。
できません。ラトリスは財務指標の計算や決算の診断を行うサービスではなく、他分野の同型事例と失敗の型を出典付きで返し、判断材料を揃えるためのものです。指標の読み方は自社で整理し、前提の外れ方を他分野の事例で確かめる段階で使います。
財務分析の指標は、判断の入口として使うと力を発揮します。何を前提に置いた数字なのかを一緒に確かめておくと、判断しやすくなります。
実物の5層レポートを、無料でご覧いただけます
デモを依頼する14日間の無料トライアルもあります