資本政策とは|戻せない株式の配分をどう決めるか
資本政策とは、会社の株主構成と株式数を計画し、いつ・いくら・どの手段で資金を調達するかを決める設計のことです。株式は一度発行すると取り戻しにくいため、最初の調達の前に、2〜3回先の調達まで含めて株式の姿を試算しておくという考え方が一般的です。
資本政策の要点
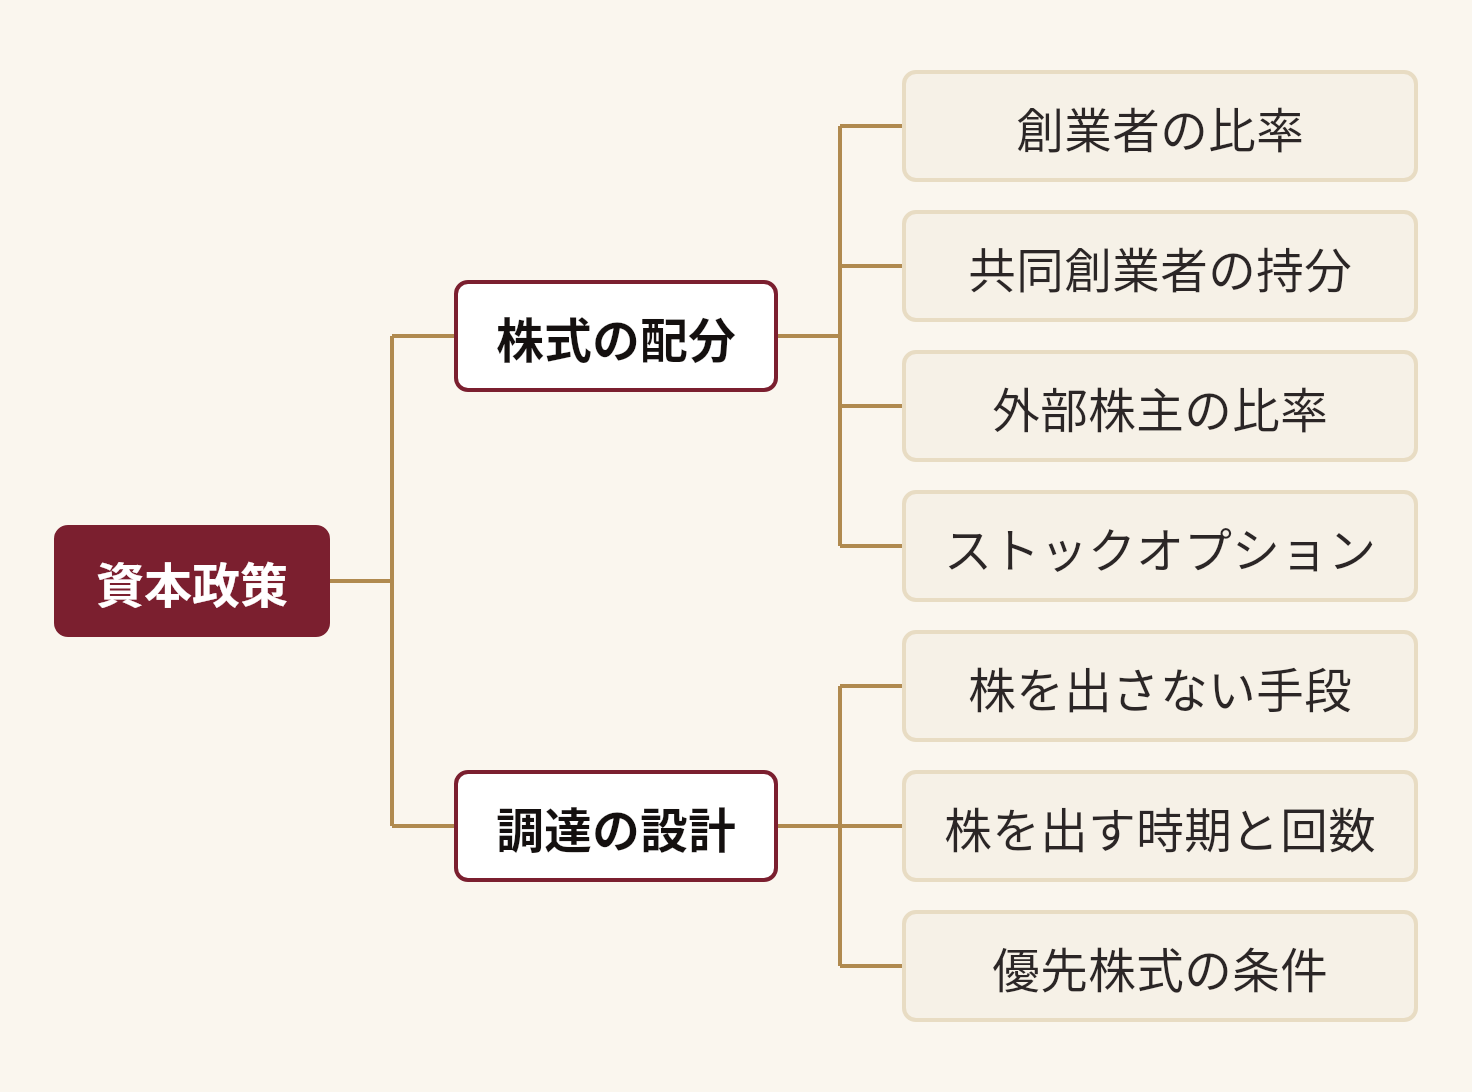
- 資本政策は、株式の配分と調達の順番を前もって設計するもので、調達のたびに創業者の持株比率は下がる(希薄化)
- 後から戻しにくいのは、共同創業者の持分、付与済みのストックオプション、優先株式の条件の3点
- 資本政策表は「評価額・調達回数・成長の速度」を置いたときの答えで、前提が外れたときに問題が表に出る
- 株式を出さない調達(借入・補助金)で足りるかを、株を出す前に確認しておくと選択肢が残る
- 種類株式・ストックオプション・株式発行の手続きは、弁護士・税理士・司法書士に確認する
この記事は、資金調達を前に株式の配分を考え始めた創業者や経営企画の方、起業の準備中の方、投資家から出資の打診を受けた経営者に向けて書いています。株式の細かい手続きではなく、何を先に決めておくと後悔が少ないかに絞って整理します。
この記事でわかること
- 資本政策の定義と、持株比率の計算の基本
- 3回の調達で持株比率がどう動くかの計算例(仮の数字)
- 後から戻せなくなる項目と、先に決めておくこと
- 前提の置き方で結論が変わる点と、前提が外れた事例の見方
資本政策とは何か、何を計算するのか
資本政策とは、誰にどれだけ株式を持たせるかと、いつ・どの手段で資金を集めるかを、時間軸に沿って決めることです。計算の中心は持株比率で、式は次の1つだけ押さえれば足ります。
持株比率 = 保有する株式数 ÷ 発行済株式総数
新株を発行して調達すると、分母の発行済株式総数が増えます。自分の株数が変わらなくても比率は下がり、これを希薄化(既存株主の持株比率が、新株の発行で下がること)と呼びます。調達の回数と金額が決まれば、創業者の比率がどこまで下がるかはある程度読めます。
持株比率が大事なのは、株主総会での議決に直結するためです。一般に、取締役の選任などの普通決議は過半数、定款変更などの特別決議は3分の2以上の賛成が目安とされます。どの比率を保てば何を単独で決められるかは、会社の定款や種類株式の内容で変わるため、弁護士・司法書士に確認してください。
3回の調達で持株比率はどう動くか(計算例・仮の数字)
調達を重ねると、創業メンバーの持株比率は段階的に下がり、過半数や3分の2といった節目を割る時期が意外に早く来ることがあります。ここでは計算の手順を示すための仮の数字で見ます。会社名も実績もなく、業界の平均でもありません。
計算例(仮の数字): 創業メンバーが合計100%を持つ会社が、次の順で調達するとします。ストックオプションのプールは、すべて行使されたものとして数えます。
| 段階 | 起きること | 創業メンバー | 投資家(累計) | ストックオプション |
|---|---|---|---|---|
| 調達前 | 創業メンバーが全株を保有 | 100% | 0% | 0% |
| 1回目 | 投資家に20%、ストックオプションに10%(発行後ベース) | 70% | 20% | 10% |
| 2回目 | 新たに20%分を発行 | 56% | 36% | 8% |
| 3回目 | 新たに25%分を発行 | 42% | 52% | 6% |
2回目以降は、新しく発行した割合の分だけ、既存の持分すべてが同じ割合で薄まります。たとえば2回目で20%分を発行すると、既存の持分は0.8倍になるため、70%は56%になります。3回目の25%分では0.75倍で、56%が42%です。表の「投資家(累計)」は、新規分と既存の投資家分を足した値です。
この例では、1回目のあとは創業メンバーだけで3分の2を上回り、2回目で過半数は保てても3分の2を下回り、3回目で過半数を割ります。共同創業者が複数いれば、創業者個人の比率はさらに低くなります。1回目の条件だけを見ていると、この累積に気づけません。
計算例は手順を見るためのものです
上の数字は仮のもので、実際の調達条件や必要資金とは関係がありません。自社の資本政策表は、想定する評価額と調達額を置いて、専門家と一緒に試算してください。
後から戻せなくなる点と、先に決めておくこと
後から戻しにくいのは、発行した株と付与した権利、契約で固定した条件です。一度渡した株や権利は、取り戻すのに相手の同意か追加の対価が要ります。先に決めておく項目を表に整理します。
| 決めておく項目 | 何が戻せなくなるか | 先に確認しておくこと |
|---|---|---|
| 創業者・共同創業者の持株比率 | 発行した株は取り戻しにくい。口約束の持分は、離脱時に争いになりやすい | 持分の確定、退任時の買戻し条項(権利が段階的に確定する仕組み) |
| ストックオプションのプール | 付与済みの新株予約権は後から取り消しにくく、行使で希薄化する | 付与枠、対象と時期。税制は税理士に確認 |
| 優先株式の内容 | 契約で固定され、次のラウンドの条件の土台になる | 優先配当、残余財産の分配、議決権、転換条項、取締役の指名権 |
| 調達の順番 | 発行した株は、あとで借入に切り替えても元に戻らない | 借入・補助金で足りないかを、株を出す前に確認 |
| 複数回先までの試算 | 1回分だけでは、希薄化の累積に気づけない | 資本政策表(キャップテーブル)で2〜3回先まで試算 |
ストックオプションとは、あらかじめ決めた価格で自社株を取得できる権利のことで、人材の採用や定着に使われます。IPOを目指す場合、ストックオプションの潜在株式は発行済株式総数の1割から1割5分程度に収めるのが望ましい、という法律事務所のIPO解説コラムがあります。ただし取引所の基準は変わりうるため、最新の情報は専門家に確認してください。
種類株式とは、普通株式と異なる権利を持たせた株式のことです。スタートアップが出す優先株式は、優先配当、残余財産の分配優先、議決権、取得請求権などを組み合わせることが多く、IPO時に普通株式へ転換する条項が付くことも多いと解説されています(出典: 三菱UFJ信託銀行、GVA法律事務所、西村あさひ法律事務所のコラム)。設計は会社法の定めに沿って進める必要があり、弁護士に確認してください。
株式を出さない手段で足りるかを先に見ることも、資本政策の一部です。銀行借入や補助金は持株比率を動かしません。借入の返済負担や補助金の使途の制約と、株を出して比率が下がることを比べて決めます。
前提の置き方で、資本政策表の結論が変わる
資本政策表が示すのは、置いた前提が成り立つときの株式の姿で、前提が変われば結論も変わります。結論を左右するのは、主に次の3つです。
- 評価額: 評価額が高いほど、同じ調達額に対して渡す株は少なくて済みます。次の調達が前回より低い評価額になるダウンラウンドでは、優先株式の条件によって追加の希薄化が起きることがあります。調整条項の内容は契約ごとに違うため、個別に確認が要ります
- 共同創業者の継続: 創業時の口約束のままで退任時の買戻し条項がないと、離脱した人の株式が社外に残ります。持分を権利確定の仕組みに乗せるかどうかは、離脱が起きる前でなければ決めにくい項目です
- 出資者の時間軸: ベンチャーキャピタルなどのファンドには運用期間があり、事業の成長の速さと合わないことがあります。出資者がいつ出口を求めるかは、契約の中身と合わせて確認しておく項目です
新株の発行価格を決める場面にも、前提があります。既存株主に不利な低い価格で発行する有利発行には、株主総会の特別決議が必要とされています。価格の根拠は、独立した第三者の評価結果を参考にするのが一般的で、判断は法務の確認が前提です。
資本政策と近い言葉の違い
資本政策は、調達の手段や株価の根拠そのものではなく、株式の配分と調達の順序を設計する営みです。近い言葉との違いを比べておきます。
| 言葉 | 何を決めるか | 資本政策との関係 |
|---|---|---|
| 資本政策 | 株式の配分と調達の順序 | 本記事のテーマ |
| 資金調達 | どの手段でいくら集めるか(借入・補助金・増資など) | 手段の選択。株を出す手段を選ぶと資本政策に関わる |
| 資本コスト・WACC | 調達に伴う費用(株主や債権者が求める収益率) | 調達の費用の見方。資本政策は費用ではなく配分を扱う |
| 企業価値評価 | 会社や株式がいくらか | 評価額が、渡す株の割合を決める土台になる |
こんな人におすすめ / おすすめしない人
資本政策の考え方は、株式を出す調達を2回以上見込む会社で特に役立ちます。
こんな人におすすめ
- 外部の出資を受ける前に、創業者や共同創業者の持株比率を試算しておきたい人
- 優秀な人材の採用にストックオプションを使いたいが、枠の考え方がわからない人
- 株を出さずに済む調達手段が残っているかを、先に確認したい人
おすすめしない人
- すでに出資契約の条件交渉に入っていて、個別条項の法的な確認が必要な人(弁護士に直接相談してください)
- 株式を出さず、借入と自己資金だけで事業を進める方針が固まっている人
前提が外れた事例から考える
資本政策表は将来の調達条件を置いたうえでの答えなので、前提が外れた事例を先に見ておくと、どこが戻せなくなるかを具体的に想像できます。ここでは、ラトリスで見つかった失敗の型から2件を紹介します。いずれも出典記事に書かれた経過の紹介にとどめ、原因の評価はしません。
1件目は、出資者の期限と事業の時間軸のずれです。ネットワークス・プラスの記事には、銀行系ベンチャーキャピタルなどの出資を受けて上場を目指したものの、震災後の売上減などで業績が悪化し、ファンドの期限が到来して経営陣が株主から株式を買い取ることになった経過が記されています。会社の売却先は見つからず、一部の事業を無償で譲渡してサービスを終了した、とも記されています。
2件目は、発行価格と既存株主の持分です。有利発行の記事には、新株の発行価格を安く設定すると既存株主の持分が薄まるため、株主総会の特別決議が必要になり、決議を経ない場合は株主が発行の差止めを請求できると解説されています。
このほか、株式が分散するほど株主の支配・監督機能が弱まる、という整理が「所有と経営の分離」の記事にあります。創業者の持株比率が下がる局面を考える背景になります。
自分の会社で同じ構造がどこにあるかは、同じ業界の事例だけを見ても見えにくいものです。ラトリス(Latris)は、公共記事80万件規模を因果関係・構造パターンに変換した World Graph から、「同じ構造」を持つ他分野の事例と失敗の型を出典付きで返す構造知検索サービスです。
問いを入力すると、約1,000字の問題文に育ててから、次の5層のレポートで返します。
- 問題の構造化: 誰が・何を・どう動かすかに翻訳する
- 関連知見: 前提の確認や相場観、論点の抜けを補う
- 構造の似た事例: 業界を越えた事例を、参照元記事つきで示す
- 失敗の型: 同じ構造で起きた失敗のパターンを示す
- 統合・示唆: ①〜④を与件に照らして統合し、避けるべき型や次の一手の候補を挙げる
資本政策のように株式の配分を主題とする事例は、問いによっては近いものが少ないこともあります。その場合は失敗の型を手がかりに、置いた前提がどこで外れうるかを点検する使い方になります。レポートのあとは、同じセッションで壁打ちを続けられます。判断は人が行い、ラトリスは判断の材料を揃える役目です。
レポートのイメージは レポート例 で確認できます。14日間の無料トライアル(クレジットカード登録が必要)は 料金とトライアル から、自社の状況を踏まえたデモのご希望は お問い合わせ から受け付けています。月額は1利用者あたり98,000円(税別)で初期費用はなく、別途 Claude(Opus・拡張思考)の契約が必要です。
よくある質問
資本政策表は、いつ作り始めればよいですか。
最初の外部調達の話が出る前が目安です。出資の打診を受けてから作ると、相手の条件に合わせた試算になりがちです。自分たちの希望する比率を先に持っておくと、条件を比べやすくなります。
IPOを予定していない会社にも資本政策は必要ですか。
考えておく価値があります。事業承継や共同創業者の離脱、後継者への株式の移し方でも、株式の配分は論点になります。IPOの有無に関わらず、誰が議決権を持つかは経営の自由度を左右します。
共同創業者の持分は、どう決めておくのがよいですか。
創業時に口約束だけで決めず、退任時に株式を買い戻す条項や、持分が段階的に確定する仕組みを文書にしておく考え方があります。内容は事情で変わるため、弁護士に相談しながら設計してください。
ダウンラウンドとは何ですか。
前回の調達より低い評価額で行う調達のことです。優先株式に調整条項が付いていると、転換価額の調整で既存株主がさらに希薄化することがあります。条項の中身は契約ごとに違うため、出資契約の段階で確認します。
誰に相談すればよいですか。
株式の設計と契約は弁護士・司法書士、ストックオプションの税務は税理士、評価額と調達額の試算は財務に詳しい支援者という分担が一般的です。制度や税制は改正されるため、最新の公式情報も合わせて確認してください。
資本政策は、数字を整えるだけでなく、前提が外れたときに何が戻せなくなるかを前もって見ておく作業です。まず2〜3回先までの資本政策表を試算し、その前提を一つずつ疑ってみるところから始めてみてください。
実物の5層レポートを、無料でご覧いただけます
デモを依頼する14日間の無料トライアルもあります