損益分岐点の計算方法|値下げ・撤退の判断にどう使うか
損益分岐点売上高は「固定費 ÷ 限界利益率」で求めます。ただ、この式は費用の分け方と売上の見通しを置いたときの答えを返すだけなので、値下げや撤退の根拠にするには、前提の確かめ方まで押さえておく必要があります。
損益分岐点の計算と使い方の要点
- 損益分岐点売上高は、固定費を限界利益率で割って求める(限界利益率は、売上高から変動費を引いた限界利益を売上高で割ったもの)
- 計算の質は、費用を変動費と固定費にどう分けたかでほぼ決まる。厳密な区分は実務上難しいことがある
- 値下げは限界利益率を下げるため、損益分岐点を押し上げ、利益を保つのに必要な販売数量を増やす
- 不採算事業は、配賦された本社費を含めた損益と、撤退で実際に減る費用を分けて見る
- 判断を誤るのは計算ではなく前提が外れたとき。他分野の失敗の型で前提を点検する方法がある
この記事でわかること:
- 損益分岐点売上高の式と、変動費・固定費の分け方
- 仮の数字を使った計算の手順(目標利益から逆算する方法を含む)
- 損益分岐点比率・安全余裕率との関係
- 値下げ・固定費削減・不採算事業の撤退に、計算結果をどう使うか
- 前提が外れたときの失敗の型と、他分野の事例で確かめる方法
想定している読者は、値下げに踏み切るか、固定費を削るか、ある事業から手を引くかを迫られている経営者・事業責任者の方です。経理や財務の担当者で、計算の手順を確認したい方にも使えます。
損益分岐点売上高の式と、費用の分け方
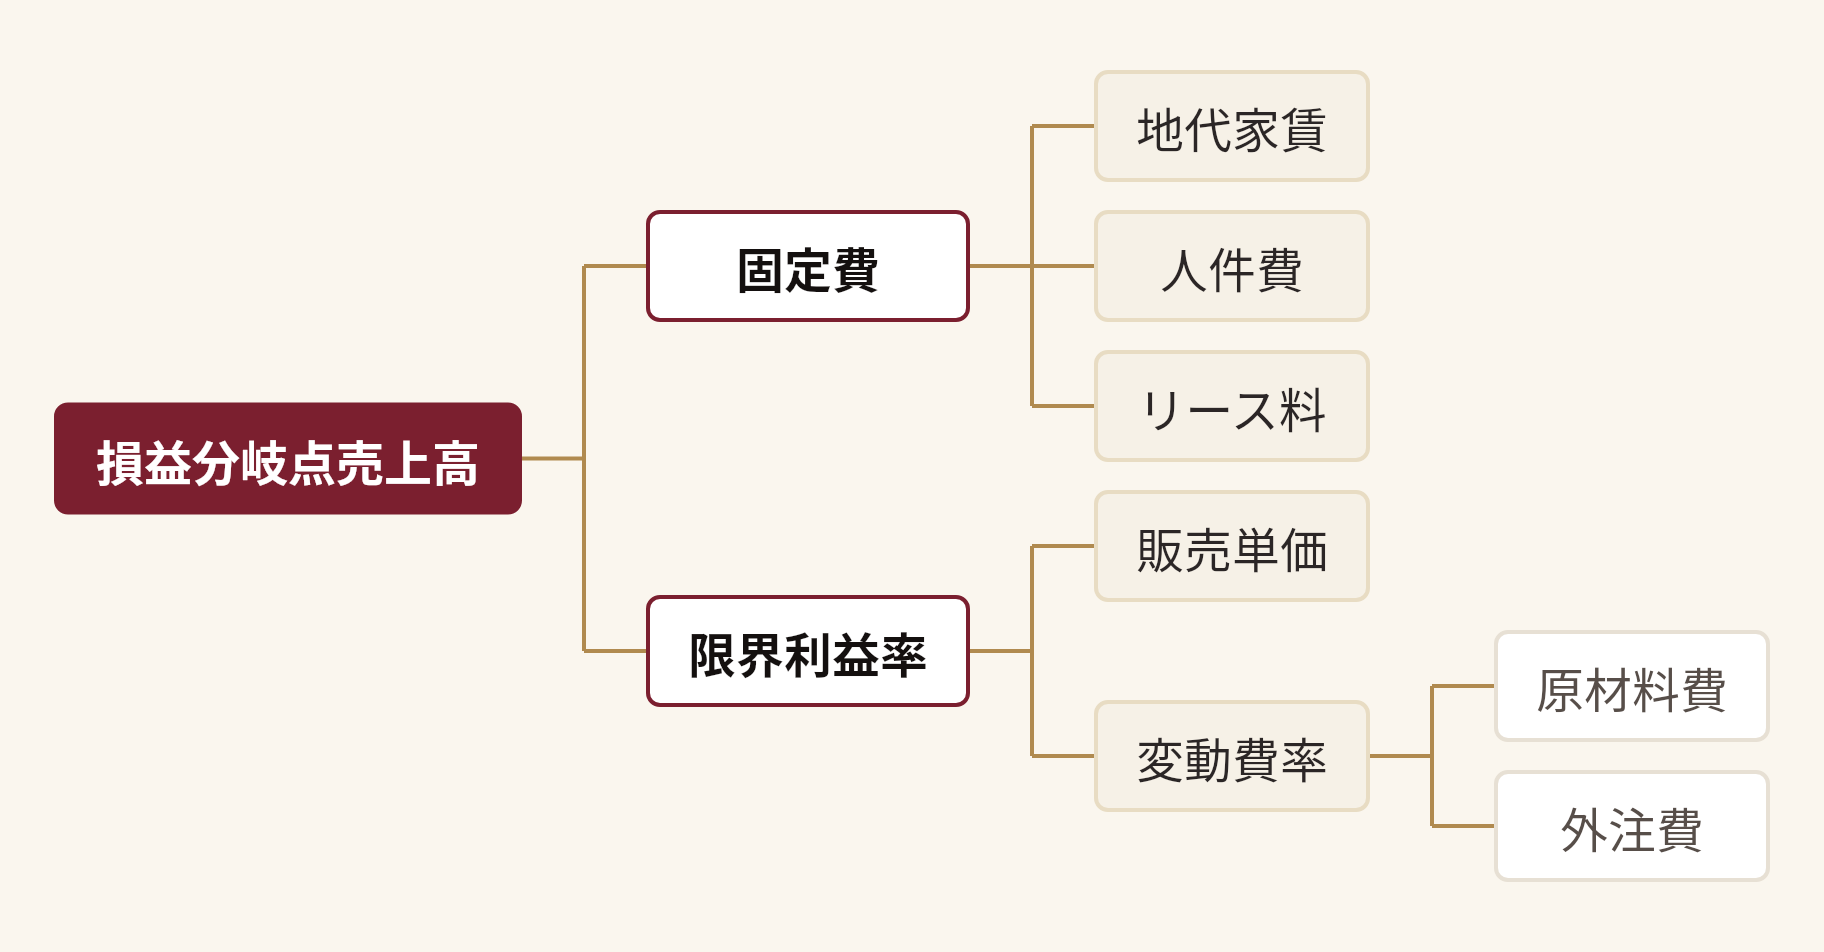
損益分岐点とは、売上高と総費用が等しくなり、利益がちょうどゼロになる売上高のことです。式は次の1本だけ覚えれば足ります。
損益分岐点売上高 = 固定費 ÷ 限界利益率
限界利益は「売上高 − 変動費」、限界利益率は「限界利益 ÷ 売上高」です。変動費は売上や数量に応じて増減する費用で、原材料費・仕入原価・外注費などが当たります。固定費は売上がゼロでもかかる費用で、地代家賃・人件費・リース料などが代表例です(MJS 経理ドリブン、freee などの会計解説に共通する整理です)。
式は単純でも、実際に手が止まるのは費用の分け方です。人件費は固定費に入れるのが一般的ですが、残業代や歩合給は売上に連動します。水道光熱費も、固定の基本料金と使用量に応じた部分が混ざっています。固定費と変動費の厳密な区分は実務上難しい場合がある、とは MJS の解説にも書かれています。
そこで、分け方に迷う費用は「売上が1割増減したら、その費用は動くか」で仮置きするのが現実的です。動かなければ固定費、ほぼ比例すれば変動費、半分ほど動くなら両方に按分します。仮置きした割り振りは記録しておくと、あとで結果がぶれた理由をたどれます。会計処理上の扱いは基準や個別事情で変わるため、会計士・税理士に確認してください。
計算例(仮の数字)で手順を確かめる
手順は、費用を分ける、限界利益率を出す、固定費を割る、実際の売上と比べる、の4段階です。ここでは計算例(仮の数字)として、年間の売上高が1億円、変動費が6,000万円、固定費が3,000万円の事業を考えます。実在の会社や業界の平均を表したものではありません。
- 費用を分ける: 変動費を6,000万円、固定費を3,000万円と置く
- 限界利益率を出す: 限界利益は1億円 − 6,000万円 = 4,000万円。限界利益率は4,000万円 ÷ 1億円 = 40%
- 固定費を割る: 損益分岐点売上高は3,000万円 ÷ 40% = 7,500万円
- 実際の売上と比べる: 損益分岐点比率は7,500万円 ÷ 1億円 = 75%、安全余裕率は25%
この事業は、売上が7,500万円を下回ると赤字になります。現在の売上は1億円なので、あと25%ほど落ちるまでは黒字が保たれる計算です。
目標利益から逆算することもできます。年間1,000万円の営業利益を目標にするなら、必要売上高は(固定費 + 目標営業利益)÷ 限界利益率で、(3,000万円 + 1,000万円)÷ 40% = 1億円です。目標を置くと、売上予測がどれだけ現実的かが問われる形になります。
損益分岐点比率・安全余裕率と、近い指標との違い
損益分岐点比率と安全余裕率は、損益分岐点売上高が実際の売上からどれだけ離れているかを示す指標で、2つを足すと100%になります。比率は低いほど、安全余裕率は高いほど余裕があるという見方です。
| 指標 | 見るもの | 式 | 使いどころ |
|---|---|---|---|
| 損益分岐点売上高 | 黒字になる最低ラインの金額 | 固定費 ÷ 限界利益率 | 目標売上の下限の確認 |
| 損益分岐点比率 | 実際の売上に対する分岐点の割合 | 損益分岐点売上高 ÷ 売上高 × 100 | 赤字までの近さの確認、融資の説明 |
| 安全余裕率 | 売上がどれだけ減っても黒字か | (売上高 − 損益分岐点売上高)÷ 売上高 × 100 | 景気や受注減への耐性の確認 |
| NPV・IRR など | 投資の回収と収益性 | 将来のキャッシュフローを割り引いて算出 | 設備投資・新規事業の採否 |
NPV や IRR は将来にわたる投資の判断に使う指標で、損益分岐点は「ある年の損益の構造」を見るものです。問いが違うので、一方でもう一方を代用しないほうが安全です。
比率の水準は業種で大きく違います。製造業や宿泊業のように固定費の割合が高い業種は、比率が高くなりやすいと解説されています(freee)。自社の数字を良い・悪いと読む前に、同じ業種の水準と並べてください。公的な統計としては、中小企業庁の中小企業実態基本調査や、日本政策金融公庫の小企業の経営指標調査などがあります。ただし、損益分岐点比率そのものが各調査の指標に含まれているかは調査ごとに違うため、各資料で確認が必要です。
値下げ・固定費削減は損益分岐点にどう効くか
値下げは損益分岐点を押し上げ、固定費削減は直接下げます。ただし、どちらも「その後の数量と費用が想定どおりに動くか」という前提つきの効果です。
先ほどの計算例(仮の数字)で、販売単価を10%下げる場合を見ます。単価が下がっても変動費は変わらないので、売上100に対して変動費60だったものが、売上90に対して変動費60になります。限界利益は30、限界利益率は約33%に落ち、損益分岐点売上高は3,000万円 ÷ 約33% = 9,000万円(値下げ後の単価ベース)です。
数量で言い直すと、値下げ前は現在の数量の75%で損益がゼロでしたが、値下げ後は現在の数量の100%が必要になります。現在の数量のままだと利益はゼロです。値下げ前と同じ1,000万円の利益を保つには、数量を3割強増やさなければなりません。値下げで数量がそこまで伸びるかは、損益分岐点の式からは分からず、需要の見立てが別に要ります。
価格競争の構造については、「差別化戦略」の解説記事が、差別化できない場合は価格だけで売れる数が決まる価格競争になり、利益幅を圧縮してでも多売に走らざるを得ない点で企業の体力を削る傾向が強い、と説明しています(出典: 差別化戦略)。損益分岐点の式で見ると、限界利益率が下がるほど、同じ利益に必要な数量が増えるということです。
他の手段も並べておきます。
| 選択肢 | 損益分岐点への効き方 | 見落としやすい前提 |
|---|---|---|
| 値下げ | 限界利益率が下がり、分岐点が上がる | 数量がどれだけ増えるかは不確実 |
| 価格転嫁・単価の引き上げ | 限界利益率が上がり、分岐点が下がる | 顧客離れ、契約や業界の慣行 |
| 変動費の削減 | 限界利益率が上がる | 品質への影響、仕入先との関係 |
| 固定費の削減 | 分岐点を直接下げる | 供給能力や将来の売上への影響、契約・人員の硬直性 |
| 事業の撤退 | 減る固定費の大きさで決まる | 配賦された本社費は残る場合がある |
固定費は削りやすそうに見えて、契約期間や雇用の事情で実際には減らないことがあります。削った結果、納期や品質が落ちて将来の売上を損なうなら、分岐点を下げた意味が薄れます。
不採算事業の撤退ラインと配賦の落とし穴
不採算事業の撤退を考えるときは、本社費の配賦を含めた損益だけで決めず、撤退したら実際に減る費用と失う限界利益を比べるという考え方が一般的です。配賦とは、本社の管理費などを各事業に一定のルールで割り振ることです。
次の例は計算例(仮の数字)です。ある事業の限界利益が800万円、その事業専用の固定費が500万円、配賦された本社費が600万円だったとします。配賦を含めた損益は800 − 500 − 600 = マイナス300万円で、赤字に見えます。
ところが、配賦された本社費は撤退しても本社に残るなら、撤退すると全社の利益は、事業の貢献利益(限界利益から専用の固定費を引いた額)である300万円分減ります。見た目の赤字と、撤退後の全社の姿が逆になる例です。
逆に、その事業が顧客や技術を他の事業と共有している場合は、撤退で他事業の売上や原価にも影響が出る可能性があります。確認する項目は次の3つです。
- 撤退で実際に減る固定費はいくらか(契約解除や人員整理の費用も含めて)
- 本社費の配賦は、事業をやめた後にどこへ移るか
- 顧客・技術・設備を他の事業と共有していないか
撤退の判断自体は、損益だけでなく参入時の前提が崩れたか、回復シナリオに根拠があるか、撤退コストをどう見るかで考える方法もあります。
計算結果が変わる前提と、使うときの限界
損益分岐点分析は、費用を固定費と変動費に分け、変動費が売上に比例すると仮定した、単純なモデルです。そのため、前提の置き方で結論が変わります。
主に動かせる前提は次の4つです。
- 費用の分け方: 分類が変われば限界利益率が変わり、分岐点も動く
- 売上の見通し: 数量予測が外れれば、値下げの効果の見立ても外れる
- 固定費が本当に減るか: 契約や人員の都合で、削減額が想定より小さいことがある
- 一時的な要因: 原材料高や季節変動など、一時的なものを恒常的な構造として扱っていないか
加えて、複数の製品を扱う場合は、製品ごとの売上構成が変わるだけで全体の限界利益率が動きます。この指標は1つの期間の構造を切り取ったものなので、投資の回収期間や将来のキャッシュフローを見る目的には補助的に使う程度にとどめるのが無難です。
計算の前に確認したいこと
費用の区分や配賦、原価計算の扱いは、会計基準や個別の事情で変わります。経営判断に使う数字を作るときは、会計士・税理士に確認してください。
前提が外れた事例から考える|他分野の事例と失敗の型
損益分岐点の計算結果が崩れるのは、式が間違っているときよりも、値下げ後の数量や固定費の削減額といった前提が現実とずれたときです。同じ業界の事例だけを探すと一般論に偏りやすいので、構造の似た他分野の事例で前提を点検する方法があります。
ラトリスで見つかった失敗の型の例として、武道具メーカーのオガタ武道具工業があります。剣道防具で海外での評価・輸出が高かったものの、価格競争の激化などを理由に2011年8月に事業を停止し、同年11月に破産手続開始決定を受けたと記されています(出典: オガタ武道具工業)。記事に書かれた事実の範囲で見ると、評価が高い製品でも、価格競争が激しくなる局面があることがうかがえます。値下げで限界利益率が下がり、損益分岐点が上がる構造と重なる部分があるため、前提の点検に使えます。
こうした事例を、業界を越えて探す手段として、ラトリス(Latris)があります。ラトリスは、公共記事80万件規模を因果関係・構造パターンに変換した World Graph から、「同じ言葉」ではなく「同じ構造」を持つ事例を探す構造知検索サービスです。入力した問いは、5層レポートとして返ります。
- ①問題の構造化: 値下げ・固定費・数量といった論点を「誰が・何を・どう動かすか」に整理する
- ②関連知見: 前提の確認や相場観、抜けている論点を補う
- ③構造の似た事例: 業界を越えた事例を、構造の類似点・相違点と参照元記事つきで示す
- ④失敗の型: 同じ構造で起きた失敗のパターンを示す
- ⑤統合・示唆: 与件に照らした示唆と、避けたい型を整理する
レポートは事例と失敗の型を出典付きで手元に揃えるためのもので、判断は人が下します。レポートのあとは同じセッションで壁打ちを続けられるため、たとえば撤退計画の論点表づくりまで進められます。なお、問いによっては構造の似た事例が少ないこともあります。
使い方はレポート例で確認でき、14日間の無料トライアル(開始時にクレジットカード登録が必要)か、デモの依頼で試せます。ご利用には Claude(Opus・拡張思考)の契約が別途必要です。
こんな人におすすめ / おすすめしない人
こんな人に、この記事の内容は合っています。
- 値下げか固定費削減かで社内の意見が割れていて、数字の置き方を整理したい人
- 不採算事業を撤退するか迷っていて、配賦を含めた損益に違和感がある人
- 損益分岐点を求められるが、計算結果をどこまで信じてよいか分からない人
次のような場合は、別の手段のほうが合います。
- 設備投資や新規事業の採否を決めたい人。NPV など将来のキャッシュフローを見る指標が向いています
- 帳簿上の費用区分や税務処理を確定させたい人。会計士・税理士への相談が先です
よくある質問
変動費と固定費の区分がはっきりしない費用はどうしますか。
売上が増減したときにどれだけ動くかで仮置きします。ほぼ動かなければ固定費、比例するなら変動費、半分ほど動くなら両方に按分する方法があります。仮置きは記録に残し、区分を変えると結果がどう変わるかを見ておくと安心です。
損益分岐点比率は何%なら安全ですか。
業種で水準が違うため、一律の数字は示せません。解説サイトでは目安の区分が紹介されていますが、公的な基準ではありません。同じ業種の水準や自社の過去の推移と比べて見る方法が広く使われています。
損益分岐点を下げる方法には何がありますか。
固定費を減らす、販売単価を上げる、変動費を減らすの3つに分けられます。前の2つは、顧客離れや品質・供給能力への影響という前提つきです。どれが現実的かは、数量の見通しと合わせて判断することになります。
利益ではなくキャッシュで考えたい場合も使えますか。
損益分岐点は損益の構造を見る指標で、キャッシュの動きは直接示しません。減価償却費のように支出を伴わない固定費を除いて計算する方法もありますが、扱いは会計の考え方で変わるため、専門家に確認してください。
複数の商品がある場合はどう計算しますか。
商品ごとの限界利益率を売上構成比で加重平均した全体の限界利益率を使います。ただし構成比が変わると結果も変わるので、構成比の想定も前提として書き出しておきます。
損益分岐点は、値下げや撤退の議論を数字で始めるための出発点です。そこに置いた前提を、他分野の事例で一度確かめておくと、判断の根拠がより固まります。
実物の5層レポートを、無料でご覧いただけます
デモを依頼する14日間の無料トライアルもあります