キャッシュフロー経営とは|利益が出ても資金が残らない理由と対策
キャッシュフロー経営とは、損益計算書の利益だけでなく、実際に出入りする現金(キャッシュ)を基準にして、投資・撤退・資金調達を決める経営の考え方です。黒字なのに資金が残らない会社では、売掛金・在庫・設備投資・借入の返済のどこに現金が吸い込まれているかを切り分けるところから始めます。
キャッシュフロー経営の要点
- 利益は取引が発生した時点で計上され、現金は実際に動いた時点で出入りする。この時期のずれが「黒字なのにお金が残らない」原因になる
- ずれの主な原因は、売掛金・在庫・設備投資・借入の元本返済の4つ。どれが主因かで打つ手が変わる
- 運転資本に現金が寝ている日数は、キャッシュ・コンバージョン・サイクル(売上債権回転日数 + 棚卸資産回転日数 − 仕入債務回転日数)で測れる
- 切り替えは、回転期間の見える化、取引先ごとの与信枠、設備投資の審査、評価制度の見直しの順に進めると、現場の反発を抑えやすい
- 利益とキャッシュはどちらか一方ではなく併用する。利益で稼ぐ力を、キャッシュで事業を続けられるかを見る
キャッシュフロー経営とは:現金の出入りを判断の基準に加える経営
キャッシュフロー経営は、売上や利益に加えて「実際に手元の現金が増えたか減ったか」を経営判断の物差しにするやり方です。利益は事業の稼ぐ力を示しますが、支払いに使えるのは利益ではなく現金なので、両方を見て初めて事業を続けられるかどうかが分かります。
キャッシュフローとは、一定期間に企業に入ってきた現金と出ていった現金の流れのことです。日本では、企業会計審議会が1998年(平成10年)3月に「連結キャッシュ・フロー計算書等の作成基準」を公表し、1999年4月1日以後に開始する事業年度から、キャッシュ・フロー計算書が財務諸表の一つに位置付けられました。
この基準では、現金の流れを次の3つに分けて表示します。対象になる資金は「現金及び現金同等物」で、現金同等物とは、すぐに現金に換えられ、価値の変動がごく小さい短期の投資を指します。
| 区分 | 何の現金の流れか | 読み方の例 |
|---|---|---|
| 営業活動によるキャッシュ・フロー(営業CF) | 本業の仕入・販売・経費の支払いなど | プラスなら本業で現金を生んでいる。利益が出ているのにマイナスなら、売掛金や在庫に現金が寝ている可能性がある |
| 投資活動によるキャッシュ・フロー(投資CF) | 設備の購入・売却、有価証券の売買など | 成長投資をしている時期はマイナスになりやすい |
| 財務活動によるキャッシュ・フロー(財務CF) | 借入・返済、増資、配当など | 営業CFと投資CFの差額を、借入で埋めたのか返済に回したのかが分かる |
キャッシュ・フロー計算書の作成と開示が求められるのは、主に上場企業などです。中小企業では作っていないことも多いため、貸借対照表を2期分並べて売掛金・在庫・借入の増減を見るだけでも、現金の流れの当たりは付けられます。作成の要否や作り方は会社の状況で変わるので、顧問の会計士・税理士に確認してください。
利益が出てもお金が残らない4つの理由
黒字なのにお金が残らない理由は、ほとんどが「利益に計上されるタイミング」と「現金が動くタイミング」のずれで説明できます。ずれの原因は大きく4つあり、自社でどれが大きいかによって打つ手が変わります。
損益計算書は発生主義という考え方で作られています。発生主義とは、現金の受け払いではなく、取引が発生した時点で収益や費用を計上する会計のルールです。このため、売上を立てた月に入金がなくても利益は増え、設備を買った年に現金が大きく出ても費用は数年に分けて計上されます。
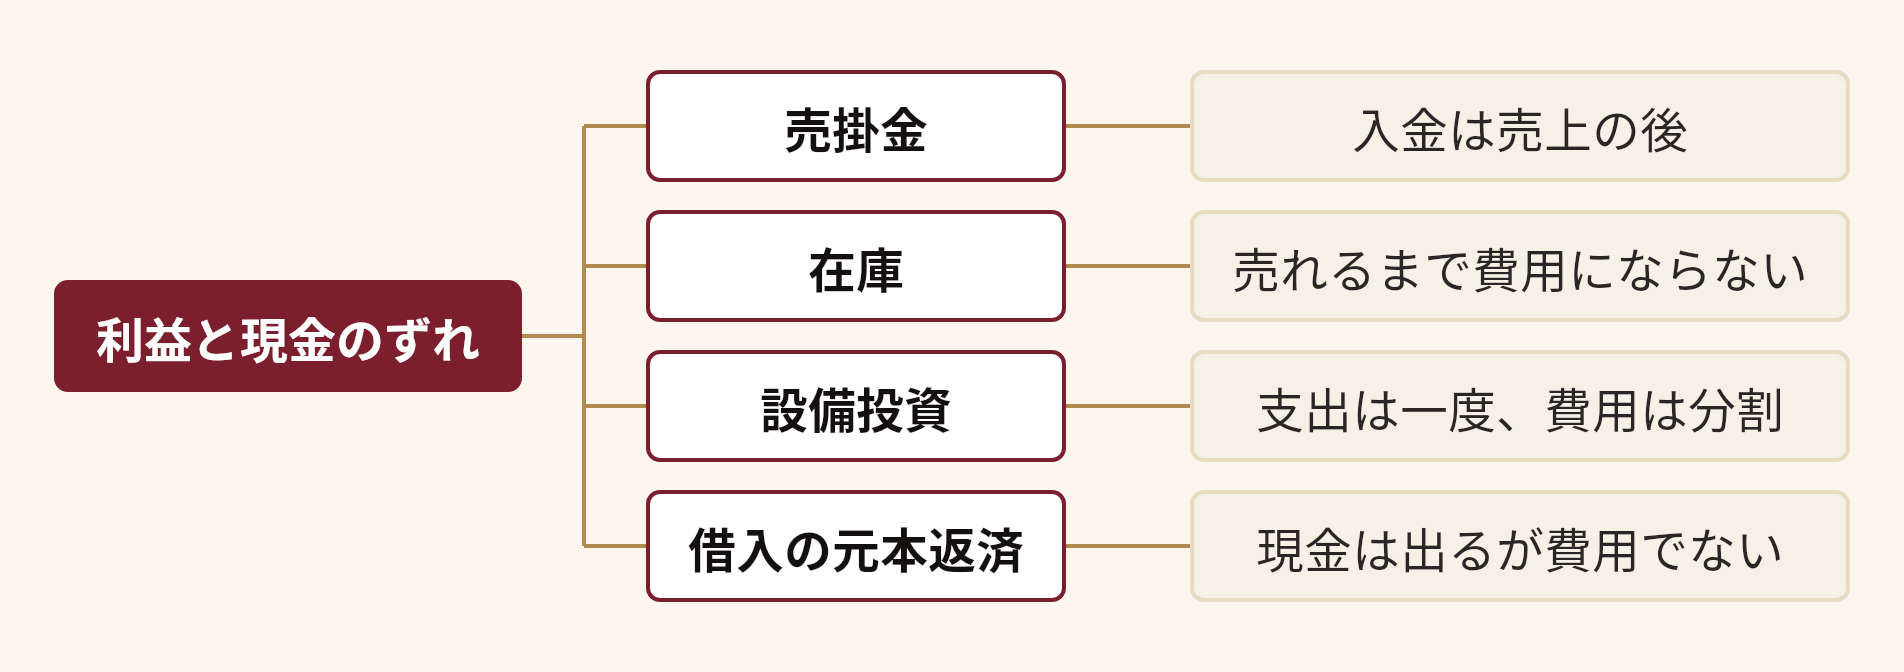
| 原因 | 何が起きているか | 主な打ち手 |
|---|---|---|
| 売掛金 | 売上は計上済みでも、入金は数か月後。支払いサイト(締め日から支払日までの期間)が長いほど現金が寝る | 取引先ごとの与信枠、回収条件の見直し、回収の遅れの早期把握 |
| 在庫 | 仕入や製造で現金は出ていくが、売れるまで費用にならない | 品目ごとの回転日数の管理、滞留在庫の処分、発注点の見直し |
| 設備投資 | 支出は一度に出るが、費用は減価償却で数年に分けて計上される | 回収の見通しでの投資審査、段階的な投資、リース等との比較 |
| 借入の元本返済 | 返済は費用にならないため利益は減らないが、現金は出ていく | 返済期間と設備の回収期間を合わせる、借入の長短の組み替え |
この時期のずれが大きくなると、利益が出ていても支払いに回す現金が足りなくなります。Wikipedia「黒字倒産」では、通常の掛取引で1か月程度、手形決済では3〜6か月後の決済となり、その間は利益が計上されても現金は入ってこないと説明されています。取引先からの支払いの遅れや融資の否決で資金計画が狂うと、黒字のままでも支払いが止まることがあります。
運転資本に寝ている現金はCCCで測る
売掛金と在庫と買掛金の影響をまとめて見るには、キャッシュ・コンバージョン・サイクル(CCC)を使うのが便利です。CCCとは、仕入の代金を支払ってから、売上の代金を回収するまでに、現金が事業の中に寝ている日数のことです。
CCC = 売上債権回転日数 + 棚卸資産回転日数 − 仕入債務回転日数
- 売上債権回転日数: 売上を計上してから代金を回収するまでの日数(売上債権 ÷ 1日あたりの売上)
- 棚卸資産回転日数: 在庫が売れるまでに抱えている日数(棚卸資産 ÷ 1日あたりの売上。売上原価で割る方法もある)
- 仕入債務回転日数: 仕入れてから代金を支払うまでの日数(仕入債務 ÷ 1日あたりの売上。売上原価で割る方法もある)
CCCが長いほど、売上を立てるために先に現金を立て替えている期間が長いことになります。割る数字を売上にするか売上原価にするかで値が変わるため、社内では1つの式に決めて、過去の期も同じ式で計算し直しておくと推移を比べやすくなります。
計算例(仮の数字):売上が伸びるほど現金が必要になる
以下は計算の手順を示すための仮の数字で、特定の会社や業界の実績ではありません。計算を簡単にするため、1年を360日とします。
| 項目 | 現状 | 売上が2割増えた場合 | 売掛の回収が30日延びた場合 |
|---|---|---|---|
| 年間売上 | 3億6,000万円 | 4億3,200万円 | 3億6,000万円 |
| 1日あたりの売上 | 100万円 | 120万円 | 100万円 |
| 売上債権回転日数 | 60日 | 60日 | 90日 |
| 棚卸資産回転日数 | 45日 | 45日 | 45日 |
| 仕入債務回転日数 | 30日 | 30日 | 30日 |
| CCC | 75日 | 75日 | 105日 |
| 寝ている現金(1日の売上 × CCC) | 7,500万円 | 9,000万円 | 1億500万円 |
取引条件が同じまま売上が2割伸びるだけで、事業の中に寝る現金は1,500万円増えます。利益が増えていても、その増えた分以上に運転資本が現金を吸い込めば、手元の現金は減ります。取引先に認める支払いサイトを30日延ばし、回収が30日遅れた場合は、売上が変わらなくても3,000万円の現金が新たに必要になります。
見ておきたい指標と目安:業種差が大きいので自社の推移で見る
キャッシュフロー経営で見る指標は、営業CF、フリーキャッシュフロー、CCC(または運転資本の回転期間)、借入の重さの4つに絞っておくと、毎月追いかける負担が重くなりすぎません。どの指標も業種による差が大きく、業種を問わず使える合格ラインはないため、まず自社の3〜5期の推移を並べ、次に同業と比べる順番が安全です。
| 指標 | 式 | 何を見るか |
|---|---|---|
| 営業CF | キャッシュ・フロー計算書の営業活動の区分 | 本業で現金を生んでいるか。利益に比べて継続して小さければ、運転資本の膨らみを疑う |
| フリーキャッシュフロー(FCF) | 営業CF + 投資CF(簡易な式) | 本業の現金から投資を差し引いて、自由に使える現金が残っているか。成長投資の時期はマイナスもあり得る |
| CCC | 売上債権回転日数 + 棚卸資産回転日数 − 仕入債務回転日数 | 現金が事業の中に寝ている日数 |
| 営業運転資本回転期間 | (売上債権 + 棚卸資産 − 買入債務)÷ 月商 | CCCと同じ考え方を月数で見る |
| EBITDA有利子負債倍率 | (借入金 − 現預金)÷(営業利益 + 減価償却費) | 借入が、本業で生む現金の何年分にあたるか |
フリーキャッシュフローは制度で決まった用語ではなく、使う人によって式が違います。ここでは決算の数字からそのまま出せる「営業CF + 投資CF」で統一しています。投資CFは支出が多いとマイナスで表示されるので、足すと実質的に「営業CF − 投資の支出」になります。
表の下2つは、経済産業省の「ローカルベンチマーク」で使われている指標です。ローカルベンチマークとは、企業の経営状態を把握するための「企業の健康診断」ツールで、財務面では売上高増加率・営業利益率・労働生産性・EBITDA有利子負債倍率・営業運転資本回転期間・自己資本比率の6つを見ます。金融機関との対話でも使われる枠組みなので、自社の数字を一度この形で出しておくと、融資の相談のときに同じ物差しで話ができます。指標の定義の細部は、経済産業省の最新の公表資料で確認してください。
単年の数字だけで良し悪しを決めない
期末日に入金がずれ込んだ、大口の在庫を一時的に抱えた、設備を売却した、といった一時的な動きで、どの指標も大きく振れます。単年の数字ではなく複数期の推移で見て、大きく動いた期はその理由を書き添えておくと、経営会議でも金融機関への説明でも誤解を招きにくくなります。
投資・撤退・資金調達の判断にどう使うか
キャッシュフロー経営の効き目が最も出るのは、利益だけでは判断しにくい「設備や在庫への投資」「縮小や撤退」「借入の使い方」の3つの判断です。どの判断でも、損益計算書の利益ではなく、その判断で現金がいつ・どれだけ出入りするかを並べて比べます。
| 判断 | 利益だけで見たときに起きやすいこと | キャッシュで見るときの確認点 |
|---|---|---|
| 投資(設備投資・新規事業) | 減価償却で費用が分散されるため、初年度の負担が軽く見える | 支出が先に出て、回収にどれだけかかるか。回収の途中で返済が重ならないか |
| 投資(在庫の積み増し・品揃えの拡大) | 売れれば利益が出るので、欠品を避けたい現場の判断が通りやすい | 増やした在庫に何か月分の現金が寝るか。売れ残ったときの処分の損失 |
| 不採算製品・事業の縮小や撤退 | 赤字かどうかだけで議論が止まる | その製品が抱える在庫・売掛金・固定費が、縮小するとどれだけ現金に戻るか |
| 借入の使い方 | 金利の高低だけで比べる | 返済のスケジュールが、投資の回収や運転資本の動きと合っているか |
設備投資の審査では、回収期間や正味現在価値(NPV)といった、将来の現金の出入りをもとにした方法が使われます。NPVとは、投資から将来得られる現金を今の価値に割り引いて合計し、投資額を差し引いた金額のことです。どの方法でも、中身は「いつ、どれだけの現金が戻るか」という見積もりなので、利益の計画を現金の計画に置き直す作業がキャッシュフロー経営の中心になります。
撤退を考えるときは、赤字かどうかに加えて、参入時の前提が崩れていないか、回復のシナリオに根拠があるか、撤退にかかるコスト(契約・人員・信用)がどれだけかを並べて判断する考え方が一般的です。これまでに投じた金額はサンクコスト(どの選択をしても回収できない過去の支出)にあたるので、続けた場合と手放した場合の、これから先の現金の出入りだけを比べます。
前提の置き方で結論が変わる
キャッシュの計画は、いくつかの前提の上に成り立っています。前提が1つずれるだけで、利益の計画は変わらなくても、現金の計画は大きく変わることがあります。
- 売上の伸び: 先の計算例のとおり、取引条件が同じでも、売上が伸びるほど運転資本に現金が必要になる
- 取引条件: 主要な取引先が支払いサイトの変更に応じるか。力関係によっては、こちらから条件を変えられないこともある
- 金利: 借入で投資を賄った場合、金利が上がると返済と利払いの負担が営業CFに比べて重くなる
- 回収の時期: 設備の稼働や新しい取引の立ち上がりが計画より遅れると、支出だけが先に続く
Wikipedia「自転車操業」では、将来の低い金利や収益の予測を前提に、自己資本を十分に増やさないまま借入で設備投資をすると、取引先の不振などで収入が遅れたときに支出が収入を上回り、返済のための借入が重なっていく流れが説明されています。どの前提が崩れると資金が回らなくなるかを、投資を決める時点で書き出しておけば、見直しの時期を逃さずに済みます。
会計処理と資金調達は個別に確認を
減価償却やリースの会計処理は、会計基準や個別の事情で変わります。会計処理は会計士・税理士に、借入の条件や借り換えの可否は取引金融機関や専門家に確認してください。
キャッシュフロー経営への切り替え方
売上を重視してきた会社がキャッシュ基準に切り替えるときは、数字の見える化から始め、取引条件、投資の審査、評価制度の順に進めると、売上の急な落ち込みや現場の反発を抑えやすくなります。いきなり評価制度から変えると、現場は「売上を捨てろと言われた」と受け取りがちです。
評価の物差しが売上高だけだと、長い支払いサイトを認めて売上を取りにいく取引が増えがちです。Wikipedia「商社金融」では、商社の規模が売上高で判断されていた時代に、長いサイトを受け入れる取引が売上を伸ばす武器として広く使われ、判断の基準が利益中心に移るにつれて魅力が薄れたと説明されています。同じ記事では、客先ごとに与信枠を設け、超える場合は支払いサイトの短縮や前払いに条件を変えるのが通常だとも書かれています。
- 数字を見える化する: 売上債権・在庫・仕入債務の回転日数を、取引先別・製品別に月次で出す。どの取引先・どの品目に現金が寝ているかを経営会議で共有する
- 取引先ごとに与信枠を決める: 取引先ごとに売掛金の上限を決め、超えそうなときの対応(サイトの短縮・前払い・出荷の相談)をあらかじめ決めておく
- 一部の取引先・製品で試す: 回収条件や在庫の基準を全社一斉に変えず、影響を測りやすい範囲で先に試し、売上と現金の変化を確かめてから広げる
- 設備投資を現金の回収で審査する: 投資の申請に、支出と回収の時期、返済との重なり、前提が外れたときの見直し条件を添えることを求める
- 評価制度に回収と在庫を加える: 売上や粗利に加えて、回収の遅れや在庫の回転を部門評価の項目に入れる。売上の評価をなくすのではなく、項目を足す形にする
取引条件を見直すときは、自社の資金繰りだけでなく、取引先の資金繰りにも目を向けておきます。仕入先への支払いを一方的に延ばすと、仕入先の経営を圧迫するうえ、下請取引に関する法令に触れるおそれがあります。取引条件の変更は、最新の法令を確認し、必要に応じて弁護士などの専門家に相談してから進めてください。
利益を見る経営との違い:どちらか一方ではなく併用する
利益を見る経営とキャッシュフロー経営は対立するものではなく、見ている時間軸と答えられる問いが違います。利益で「稼ぐ力があるか」を、キャッシュで「このまま事業を続けられるか」を確かめる、という役割分担で併用するのが実務に合っています。
| 比較ポイント | 利益(損益計算書)を基準にする経営 | キャッシュフロー経営 |
|---|---|---|
| 見る数字 | 売上・営業利益・経常利益 | 営業CF・投資CF・財務CF、FCF、運転資本の回転期間 |
| 計上のタイミング | 取引が発生したとき(発生主義) | 現金が実際に動いたとき |
| 見えにくくなるもの | 売掛金・在庫・設備に寝ている現金 | 将来に向けた投資の効果(短期ではマイナスに見える) |
| 起きやすい誤り | 黒字なのに資金が尽きる | 投資を削りすぎて、将来の稼ぐ力が落ちる |
| 答えやすい問い | 価格・原価・事業ごとの収益性 | 投資の規模とタイミング、撤退、借入の使い方 |
キャッシュだけを見ていると、現金を守ることが目的になり、必要な設備の更新や人材への投資まで先送りしてしまうことがあります。投資の年にFCFがマイナスになるのは自然なことなので、マイナスそのものより、回収の計画と前提が保たれているかを見ます。
併用の仕方としては、月次の経営会議で利益の実績と並べて、営業CF(または資金残高の増減)と回転日数を1枚の資料に載せておくのが始めやすい形です。利益は伸びているのに現金が減っている月が続いたら、4つの原因のどれが動いたかを確かめる、という使い方になります。
この考え方がおすすめな人・おすすめしない人
キャッシュフロー経営への切り替えは、利益と資金繰りの感覚がずれ始めている会社で効き目が大きくなります。一方で、今月や来月の支払いが問題になっている場合は、先に別の手当てが必要です。
こんな人におすすめ
- 黒字が続いているのに、期末や賞与・納税の月に資金が足りなくなる経営者
- 売上拡大のために、支払いサイトの延長や在庫の積み増しを重ねてきた会社の事業責任者
- 借入で設備投資を行い、金利の上昇で返済の負担が気になり始めた人
- 不採算の製品や事業を整理したいが、赤字かどうかだけでは議論が進まない人
- 金融機関から資金繰りについて質問を受け、説明の材料を揃えたい経理・財務の責任者
おすすめしない人
- 数週間から数か月先の支払いに手元資金が足りない人(制度の切り替えより、資金繰り表で入金と支払いの予定を洗い出し、取引金融機関や専門家に早めに相談するほうが先です)
- 創業直後で、営業CFのマイナスを前提に資金を調達している事業(手元資金があと何か月もつかと、売上や顧客数の伸びを主に見るほうが、判断の手がかりになります)
- 売掛金や在庫をほとんど持たず、利益と現金のずれが小さい事業(4つの原因のうち、設備投資と借入の返済だけを押さえれば足りることが多くなります)
前提が外れた事例から考える
キャッシュ・フロー計算書やCCCは、今どこに現金が寝ているかを示してくれます。けれども判断を誤りやすいのは、「この売上の伸びが続く」「この取引条件が保たれる」「この金利で借りられる」という前提が外れたときです。その外れ方は、自社の決算書を並べるだけでは見えにくいものです。
業績が伸びている最中に資金が尽きる型
ラトリスで構造の似た事例を探したところ、失敗の型として通信販売の T.J GrosNet が見つかりました。Wikipedia「T.J GrosNet」によると、同社は安値やポイントセールで業績を拡大し、業界で有力店として知られていましたが、急速な業績拡大の一方で、設備投資や在庫負担のために借入金が増えていったとされています。2008年3月ごろから商品の発送の遅れが目立つようになり、同年4月の民事再生法の申請は棄却され、5月に破産手続開始の決定を受けたと記載されています(負債は約40億円)。
この事例から読み取れるのは、同社の経営判断の良し悪しではなく、「売上が伸びている最中でも、在庫と設備に出ていく現金が先に膨らむと資金が尽きることがある」という構造です。先の計算例で見たとおり、取引条件が同じでも売上が伸びるほど運転資本は現金を吸い込みます。成長のための投入が、回収の遅れを通じて資金を吸い込む形は、業界を問わず起こりえます。失敗の型でいえば、成長の速さに回収が追いつくまでの時間を読み違える「時間の読み違い」にあたります。
同じ業界の事例は前提が似すぎていて、自社がどの前提に寄りかかっているかが見えにくいものです。一般的な検索エンジンで「キャッシュフロー経営」と調べても、同じ言葉を含む解説記事が並ぶだけで、業界の外で同じ構造の判断をした組織にはなかなかたどり着けません。
ラトリスで業界を越えて同じ構造の事例を探す
ラトリス(Latris)は、公共記事80万件規模を因果関係・構造パターンに変換した World Graph から、「同じ言葉」ではなく「同じ構造」を持つ事例を探す構造知検索サービスです。
たとえば「売上拡大のために与信と在庫と設備投資を広げてきた会社が、キャッシュ基準の経営に切り替えるとき、どこで判断を誤りやすいか」という一文の問いを入力すると、Personal Graph に蓄積した自社の取引条件や借入の状況、組織の事情を踏まえて約1,000字の問題文に育て、利用者の承認後に次の5層レポートを返します。
- 問題の構造化: 売上拡大・運転資本・借入・評価制度のつながりを「誰が・何を・どう動かすか」に翻訳する
- 関連知見: 前提の確認、相場観(数量・時間軸)、論点の抜けを補う
- 構造の似た事例: 業界を越えた事例を、類似点・相違点・分岐点とともに参照元記事つきで示す
- 失敗の型: 同じ構造で起きた失敗パターンを示す
- 統合・示唆: 与件に照らした示唆、避けるべき型、次の一手をまとめる
ラトリスは資金繰りを予測したり、投資額を決めたりするものではありません。事例と失敗の型を出典つきで手元に揃え、判断するのは経営者や事業責任者自身です。レポートのあとも同じセッションで壁打ちを続けられるので、「撤退計画の論点表」や「判断フレームワークの構築」まで進められます。レポートの例はレポートのサンプルで確認できます。
ラトリスは Claude Desktop または Claude Code から MCP で接続して使います。料金は月額98,000円(税別)/1利用者で、初期費用はかかりません。Claude(Opus・拡張思考)の契約が別途必要です。自社の判断で試したい場合は14日間の無料トライアル(開始時にクレジットカードの登録が必要)を、使い方を先に見たい場合はデモ依頼を利用できます。
よくある質問
キャッシュフロー経営と資金繰り表は、何が違いますか?
資金繰り表は、これから数か月の入金と支払いの予定を並べて、手元の現金が足りるかを確かめる道具です。キャッシュフロー経営は、その先にある投資・撤退・取引条件・評価制度の決め方まで、現金の出入りを基準に組み立てる考え方を指します。資金繰り表は切り替えの土台になるので、まだ作っていない場合は、月次の資金繰り表から始めると無理がありません。
回収条件を厳しくすると、売上が落ちませんか?
一時的に落ちることはあります。そのため、全取引先で一斉に変えるのではなく、回収の遅れが大きい取引先や、利益の薄い取引から順に条件を話し合うのが現実的です。前払いの代わりに一部値引きをする、納品を分けて請求を早める、といった取引先にも利点のある形を探すと、関係を保ちながら進めやすくなります。
現預金はどのくらい手元に置いておけば安心ですか?
業種や売上の季節変動、借入の状況によって必要な額が違うため、業種を問わず使える基準はありません。考え方としては、毎月の固定的な支払い(人件費・家賃・返済など)の何か月分を持っておくかを社内で決め、売上の入金が遅れた場合を想定して資金繰り表で確かめる方法があります。借入枠の有無でも必要な額は変わるので、取引金融機関と相談しながら決めてください。
在庫を減らしたら、欠品で売上を逃しました。どう考えればよいですか?
在庫を一律に減らすと、よく売れる品目まで欠品しやすくなります。品目ごとに回転日数と粗利を並べ、売れ筋は在庫を持ち、動きの遅い品目から減らせば、欠品と現金の滞留の両方に目配りできます。欠品で失った売上と、在庫に寝ていた現金の大きさを同じ表で比べておくと、社内の議論も具体的になります。
ラトリスで、自社のキャッシュフローを計算したり分析したりできますか?
ラトリスは財務の数字を計算・分析するツールではありません。業界を越えて構造の似た事例と失敗の型を出典つきで探し、投資や撤退、取引条件の見直しで置いている前提を確かめるためのサービスです。14日間の無料トライアルでは、5層レポートの出力、異業種の事例や失敗パターンの検索、Personal Graph の構築、PDF レポートのダウンロードを試せます。利用には、Claude Desktop または Claude Code を使える Claude の契約が別途必要です。
実物の5層レポートを、無料でご覧いただけます
デモを依頼する14日間の無料トライアルもあります