ROEの目安は何%か|8%の根拠と数字だけで判断しない理由
ROEの目安は、最低ラインを8%、目標をそれ以上(8〜10%程度)と置く考え方が一般的です。ただ、この数字は自己資本が薄くなっても、一度限りの利益が出ても上がるため、目安を超えているかどうかだけで投資や撤退を決めると判断を誤ることがあります。
この記事では、8%という数字の由来、業種による差、数字の中身を確かめるデュポン分解、投資・撤退の判断での使い方までを順に説明します。
ROEの目安の要点
- ROE(自己資本利益率)は「当期純利益 ÷ 自己資本」で求める、株主の資本に対する収益性の指標です
- 目安は、最低ラインとして8%、目標として8〜10%以上という考え方が広く使われています。日本企業の平均は9%前後と紹介されることが多い水準です
- 8%の根拠は、投資家が求める収益率(資本コスト)を上回る水準だから、と説明されています
- 数字は自己資本の圧縮や特別利益でも上がります。デュポン分解で、利益率・回転率・レバレッジのどれが動いたかを確認します
- 業種で資産の重さが違うため、全社一律の目安を各事業にそのまま当てはめる使い方には注意が要ります
この記事でわかること
- ROEの目安とされる数字と、その根拠
- デュポン分解で数字の中身を見る方法(計算例つき)
- 業種による差と、ROA・ROIC・自己資本比率との使い分け
- 投資判断・撤退判断・事業の選別で、目安をどこまで使えるか
- 目安の前提が外れた他分野の事例を確かめる方法
想定読者: 取締役会や銀行から「ROEは8%以上」といった目標を示された経営者・財務担当・事業責任者、投資先や自社の数字を読もうとしているコンサルタントです。
ROEの目安は8%、日本企業の平均は9%前後と言われる
目安として最もよく引かれるのは「8%」で、経済産業省のプロジェクトがまとめた伊藤レポート(2014年8月公表)に由来します。企業はROE 8%を最低ラインとし、それを上回る水準を目指すべきだと示された、と紹介されています。
8%の根拠は、資本コストとの関係で説明されます。解説記事では、グローバルな機関投資家が日本企業に期待する資本コストの平均が7%超で、ROEが8%を超えると、多くの投資家が想定する資本コストを上回る、とされています。つまり8%という数字そのものに魔法があるのではなく、「出資者が求める収益率を超えているか」が本質です。ここの数字は二次情報の要約を含むため、経済産業省の報告書の原文で確認しておくと安心です。
日本企業の平均は、解説記事では9%前後と紹介されています(対象企業や年度で変わるため、あくまで目安です)。8〜10%を「標準的な水準」と見て、それを下回れば資本効率を点検し、大きく上回れば中身を確認する、という使い方が実務ではよくあります。
| 水準 | 一般的な見方 |
|---|---|
| 8%未満 | 資本コストを下回る可能性があり、利益率・回転率・資本構成の点検対象になりやすい |
| 8〜10%程度 | 標準的な水準。業種や局面を踏まえて、さらに上を目指すかを考える |
| 10%超 | 資本効率が高いと見られやすい。ただし自己資本の薄さや一時的な利益が押し上げていないか確認する |
ROEの式とデュポン分解で、数字の中身を見る
ROEとは、株主が出した資本(自己資本)に対して、1年間でどれだけ純利益が生まれたかを示す指標です。式は次のとおりです。
ROE(%)= 当期純利益 ÷ 自己資本 × 100
この式だけでは、数字が上がった理由がわかりません。分子の利益が増えても、分母の自己資本が減っても、ROEは上がるからです。そこで使われるのがデュポン分解で、ROEを3つの要素に分けて見ます。ROE = 売上高純利益率 × 総資産回転率 × 財務レバレッジ、という式です。
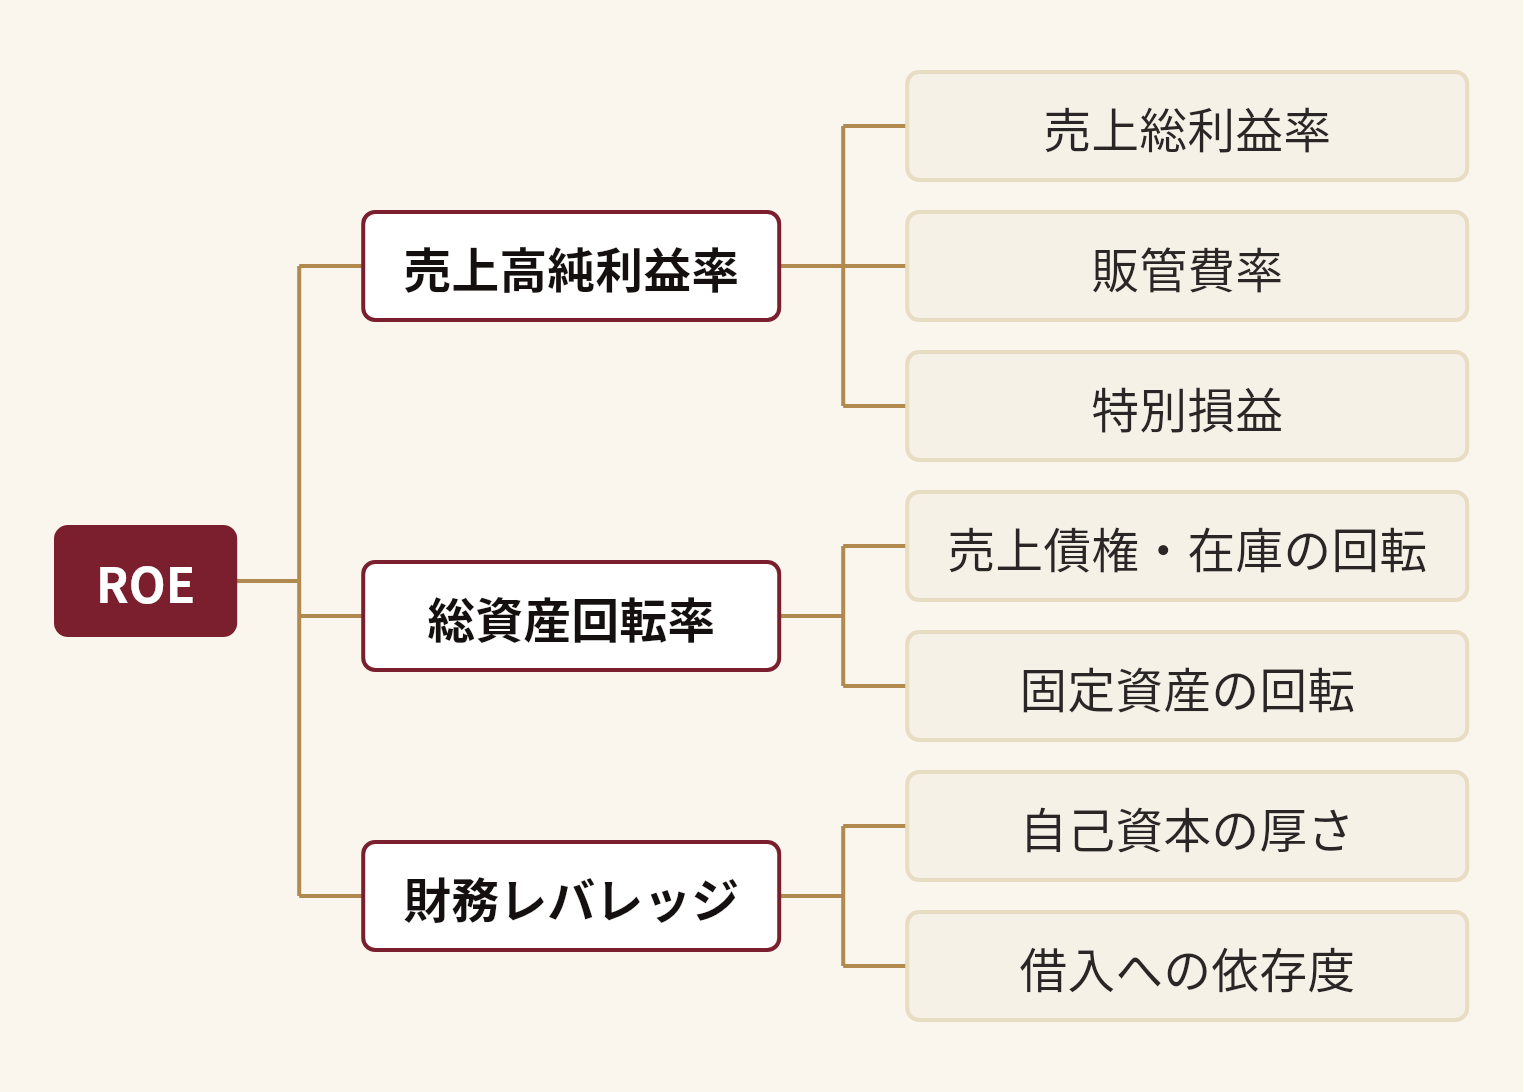
利益率と回転率が上がったのなら本業の改善で、レバレッジが上がったのなら自己資本の圧縮や借入の増加が主因です。後者は財務の安全余力を削って数字を作っている面があるため、同じROEでも意味合いが違ってきます。
計算例(仮の数字): 見かけのROEが高くても中身が違う
前提を切りのよい数字で置きます。実在の企業や業界平均を示すものではありません。
| ケースA | ケースB | |
|---|---|---|
| 自己資本 | 1,000 | 800 |
| 当期純利益 | 120 | 120 |
| うち、資産売却益などの一度限りの利益 | 0 | 40 |
| ROE | 12% | 15% |
| 一度限りの利益を除いたROE | 12% | 10% |
ケースBはROEがケースAより高く見えます。ところが、自己資本が自社株買いなどで薄くなっており、純利益にも一度限りの利益が含まれています。それを除くと、本業の稼ぐ力で見たROEは10%で、ケースAの12%を下回ります。この場合、ケースBの数字だけで「資本効率が高い」と判断すると、本業の実力と財務の余力の両方を見誤ります。
特別損益や自己株式の扱いは会計基準や個別の事情で変わるため、数字の組み替えは会計士・税理士に確認しておくと確実です。
業種で目安は変わる。近い指標との使い分け
資産の重さや利益率は業種で大きく違うため、全社共通の「8%」を各事業や他業種にそのまま当てはめることはできません。デュポン分解の3要素は、業種ごとに得意な組み合わせが異なります。
| 業種の傾向 | 利益率 | 回転率 | レバレッジ | 見るときのポイント |
|---|---|---|---|---|
| 製造業(設備が重い) | 中程度 | 低め | 中程度 | 回転率が低いぶん、利益率を保てているかを見る |
| 小売など(資産が軽い) | 低め | 高め | 中程度 | 薄利でも回転で稼ぐ構造かを見る |
| 銀行・不動産 | 業態による | 低め | 高い | 自己資本比率の規制や借入の水準も合わせて見る |
ROEだけでなく、近い指標と並べると、何が足りないかが見えます。
| 指標 | 見ているもの | ROEとの違い |
|---|---|---|
| ROE | 自己資本に対する純利益 | 借入を増やす・自己資本を減らすと上がる |
| ROA | 総資産に対する利益 | 借入の多寡の影響を受けにくく、レバレッジを除いた収益性が見える |
| ROIC | 投下資本に対する税引後営業利益 | 事業単位の資本効率を見やすく、投資・撤退の判断に使いやすい |
| 自己資本比率 | 総資産に占める自己資本の割合 | ROEが高くても、低すぎれば財務基盤が弱いと読む |
| 資本コスト | 資金の出し手が求める収益率 | ROEが超えるべき線。目安の本質はここにある |
投資・撤退・事業の選別で、ROEの目安をどこまで使うか
ROEは全社の資本効率を見る指標なので、個別の投資案件や事業の判断には、そのまま使うよりも補助として使うほうが誤りが少ない、という考え方が一般的です。ROEは自己資本を分母にするため、事業ごとに自己資本を割り振る作業が必要になり、割り振り方で数字が変わるためです。
新規事業・設備投資の判断では、立ち上げ初期は費用が先に出るため、事業のROEは一時的に下がります。ここで「ROEが下がるから見送る」と決めると、将来の柱になり得る投資まで止めてしまうおそれがあります。投資案件にはNPVや回収期間、事業単位の資本効率であればROICを使い、ROEは全社の資本構成への影響を確かめる位置づけにすると整理しやすくなります。
撤退の判断では、事業別のROEが低いことは検討の入口にはなりますが、結論にはなりません。確認しておきたいのは、参入時の前提が崩れたのか、回復シナリオに根拠があるか、撤退コスト(契約・人員・信用)はどの程度か、という点です。サンクコスト(回収できない過去の投資)を判断材料から外す考え方も欠かせません。
事業の選別では、全社目標のROEを各事業に一律に割り当てず、業種の違いを踏まえて事業ごとに水準を決めたうえで、資本コストを超えているかを共通の物差しにする方法があります。
目安は「入口」として使う
ROEが目安を下回った事業は、点検の優先順位を上げる合図として使い、そのまま撤退候補とは決めません。上回っている事業も、デュポン分解で中身を確かめてから評価する流れが実務では多く見られます。
前提の置き方で、同じROEでも結論が変わる
ROEの目安は「資本コストを上回ればよい」という前提の上に立っています。この前提は、置き方次第でずれます。ずれやすいのは次の3か所です。
- 自己資本の厚み: 自社株買いや配当で自己資本を薄くすると、利益が同じでもROEは上がります。逆に自己資本が厚く投資が行われていないと、数字は低く出ます。どちらの場合も、収益力が変わったわけではありません
- 利益の持続性: 資産売却益などの一度限りの利益が入った年は、翌年には消えます。特別損益を除いたROEも併せて見ておくと、実力の把握に近づきます
- 業種や事業の境界: どこまでを一つの事業として自己資本を割り振るかで、事業別のROEは変わります
数字を見る側にとって悩ましいのは、どの前提がずれているかは数字単体からは読み取れない点です。次の節では、この「前提が外れる」型の事例を、他分野の記録から確かめる方法を取り上げます。
他分野の事例と失敗の型から考える
ROEの目安で判断を誤る典型は、数字を作る過程(自己資本の圧縮や借入の拡大)が、収益が落ちたときの耐久力を削っているのに気づかない型です。ラトリス(Latris)で、この問いを「目安を超えていても、中身が前提を満たしていない」という構造に置き換えて確認したところ、次のような失敗の型が見つかりました。
- 自己資本を薄くした場合のリスク: 『自己資本比率』の記事(World Graph 収録の公開記事)には、自己資本を少なくして借入で動かすと機動的になる一方、自己資本比率の低下は借入比率の上昇、つまり財務基盤の脆弱化を意味し、法規制や為替の変化などで見込んだ収益が上がらなくなると資金繰りが苦しくなる、と解説されています。反対に、自己資本が過大で投資が行われていない場合は資本が眠る状態になり、株主から配当を増やす圧力が強まることもあるとされています。ROEの目安は、この両側を見ずに数字だけを追うと、どちらの失敗にも入り得る点を示しています
- 借入に頼った拡大: 『とりごえ食品』の記事には、工場の新築や営業所の設置で借入が膨らみ、1990年代に赤字へ転落、2005年3月期には債務超過に陥ったと報じられています。個社の経緯について評価はしませんが、レバレッジで数字を作る場合は、収益が落ちたときの耐久力が前提になるという論点を考える材料になります
- 事業別ROEが低いときの次の確認: 『回収可能価額』の記事には、資産の収益性が下がって投資額の回収が見込めなくなった場合、減損処理で帳簿価額を減らす仕組みがある、と説明されています。事業別ROEの低さは、撤退や縮小の前に、資産の回収可能性を確かめる入口として読むことができます。会計処理は基準や個別事情で変わるため、会計士・税理士への確認が前提です
なお、この問いでは、財務指標そのものを主題にした「構造の似た事例」は多くは見つかりませんでした。出てきたのは、自己資本・減損・借入の拡大といった、周辺の失敗の型が中心です。ラトリスは、見つかった事例を過信せず、どこまでが構造の類似で、どこからが領域の違いかを人が見極めながら使うサービスです。
ラトリスは、「同じ言葉」ではなく「同じ構造」で、公共記事80万件規模を構造化した World Graph から、他分野の事例と失敗の型を出典付きで返す構造知検索サービスです。5層レポートは次の順で構成されます。
- 問題の構造化: 「誰が・何を・どう動かすか」に翻訳する
- 関連知見: 前提の確認、相場観、論点の抜けを補う
- 構造の似た事例: 業界を越えた同型事例を、参照元つきで示す
- 失敗の型: 同じ構造で起きた失敗パターンを示す
- 統合・示唆: 自社の状況に照らして、避けるべき型や次の一手の候補を整理する
レポートはあくまで判断材料で、決めるのは人です。レポートを受け取った後は、同じセッションで壁打ちを続けられます。たとえば「自社のROEの内訳のうち、どの前提が外れたらどの型に近づくか」といった点を、順に詰めていく使い方ができます。
レポートの形は レポート例 で確認でき、実際に自社の問いで試すなら、14日間の無料トライアル(開始時にクレジットカードの登録が必要、Claude の契約が別途必要)があります。進め方の相談には デモの依頼も用意されています。
こんな人におすすめ / おすすめしない人
こんな人におすすめ
- 取締役会や銀行から示されたROEの目標を、投資や撤退の判断にどう使うかで迷っている経営者・事業責任者
- 自社のROEが目安を超えて(または下回って)いる理由を、利益率・回転率・レバレッジで分けて説明したい財務担当
- 事業別のROEが低い事業を、機械的に撤退候補にせず、前提から点検したい方
おすすめしない人
- ROEの定義だけを知りたい方(「ROEとは」の入門解説のほうが目的に合います)
- 特定銘柄の株価や投資の売買の判断材料を探している方(この記事は企業内の経営判断の読み方を扱っています)
よくある質問
ROEが高すぎる場合は問題ですか。
高いこと自体が問題とは限りませんが、中身の確認は欠かせません。自己資本が薄くなっていないか、特別利益が含まれていないかを見て、本業の収益力で説明できる高さかどうかを確かめると判断しやすくなります。
ROEがマイナスのときはどう読みますか。
純損失が出ている状態を示します。赤字が一時的か構造的か、自己資本が削られていないかを確認します。自己資本がマイナスの場合は、ROEの数字の意味が変わるため、数字の比較は控え、財務の状況そのものを確認するのが無難です。
中小企業でも、ROE 8%を目標にしたほうがよいですか。
上場企業向けの資本コストの議論が由来のため、そのまま当てはめる必然性はありません。自社が資金の出し手(株主・金融機関)から期待される水準を踏まえ、業種や事業の特性に応じた水準を決める考え方があります。銀行との対話では、自己資本比率やキャッシュフローも合わせて見られます。
自社株買いでROEが上がるのは問題ですか。
自社株買い自体は、資本の使い方のひとつです。ただ、自己資本が減るぶん財務基盤は薄くなるため、収益が落ちたときの余力を確認したうえで行うかどうかが論点になります。税務・会計の扱いは専門家への確認をお勧めします。
ROEとROICは、どう使い分けますか。
ROEは株主の資本に対する全社の収益性を見る指標で、ROICは事業に投じた資本に対する営業利益の効率を見る指標です。事業ごとの投資や撤退を比べる場面では、借入の影響を除いて見やすいROICが使われることが多く、全社の資本構成と株主への還元を考える場面ではROEが使われます。
ROEの目安は、資本効率を点検する入口としては便利ですが、判断の結論は数字の中身と前提の確認で決まります。数字を作る過程で何が動いたのかを、デュポン分解と他分野の失敗の型の両面から確かめておくと、重い判断に向き合いやすくなります。
実物の5層レポートを、無料でご覧いただけます
デモを依頼する14日間の無料トライアルもあります