事業計画の作り方|数字の前に前提と撤退条件を書く
事業計画は、現状把握、課題、目標、取り組みの順に組み立て、数字は「売上の前提」を書き出したうえで置くのが一般的な作り方です。そして計画の最後に、前提が崩れたときの修正条件と撤退の目安、見直しの時期まで書いておくと、承認後に数字が目標として固定されるのを防ぎやすくなります。
事業計画の作り方の要点
- 流れは「現状把握、課題の発見、目標設定、取り組み(アクションプラン)」の順。様式を埋める前に、この順で考えを整理する
- 売上は「客数×客単価」の積み上げと「市場規模×シェア」の2方向で作り、突き合わせて確かめる
- 損益の表とは別に、資金がいつ底をつくかをキャッシュの動きで見る。先行投資では支出が先に出る
- 売上の前提を一覧にし、ずれたときの修正条件・撤退の目安・見直し時期を計画に書き込む
- 融資や補助金の様式は提出先ごとに違う。最新の様式は提出先の公式情報で確認する
この記事でわかること
- 事業計画に入れる項目と、作る順番
- 売上と経費の数字を組み立てる手順(計算例つき)
- 損益とキャッシュを別に見る理由
- 前提と撤退条件を計画に組み込む書き方
- 前提が外れた事例を、他分野から確かめる方法
新規事業を立ち上げる事業責任者や、創業・融資・補助金のために初めて計画を作る経営者、計画づくりを支援するコンサルタントを想定しています。
事業計画とは何を書くものか
事業計画とは、事業で何を、誰に、どう提供し、いくらの資金でどう回していくかを、一定期間にわたって書いた文書です。読み手によって求められる細部は違いますが、骨格は共通しています。
骨格は、現状把握から課題を見つけ、目標を決め、取り組みに落とす流れです。中小企業向けの支援サイト(ミラサポplus)も、事業計画づくりをこの順で整理しています。補助金の事業計画書も、現状把握、方針・戦略、目標設定、アクションプランという構成が基本とされています。
現状把握には、経済産業省と中小企業庁が示すローカルベンチマークが使えます。財務の数字と、事業の強みや経営者の考えといった非財務の面の両方から、企業の状態を見る「健康診断」のツールです。
日本政策金融公庫の創業計画書は、創業の動機、経営者の略歴、取扱商品・サービス、取引先、従業員、必要な資金と調達方法、事業の見通しなどで構成される、と複数の解説で紹介されています。ただし様式は改定されることがあります。実際に使うときは、公庫の公式ページで最新の様式をご確認ください。
計画の型と読み手の違い
提出先が違えば、数字のどこに力点が置かれるかも変わります。先に自分の計画がどの型かを決めておくと、書く項目の優先順位が決まります。
| 計画の型 | 主な読み手 | 数字の重点 | 注意したい点 |
|---|---|---|---|
| 創業計画書(公庫様式) | 金融機関 | 月平均の見通し、必要資金と調達、売上の算出根拠 | 数字同士の整合性。最新様式は公式で確認 |
| 補助金の事業計画書 | 審査機関 | 現状把握から戦略、目標、アクションプランまで | 公募要領ごとに様式が違う |
| 社内の新規事業計画 | 取締役会・経営会議 | 投資回収、資源配分、撤退条件 | 承認された数字が目標として固定されやすい |
| 前提と撤退条件つきの計画 | どの読み手にも使える | 売上予測の前提、修正条件、見直し時期 | 撤退の基準は承認の前に関係者と合意しておく |
最後の行は、上の3つに足せる追加項目です。様式を満たしたうえで、前提と撤退条件のページを1枚つける形になります。
数字の作り方:売上は2方向から作って突き合わせる
売上は、客数と客単価を積み上げる方法と、市場規模にシェアを掛ける方法の2つで作り、結果を見比べるのが基本です。融資審査向けの解説でも、売上は計算式で算出根拠を示し、必要資金・売上・経費の数字が互いにつじつまが合っていることが共通して求められています。
積み上げ(ボトムアップ)は、自分で動かせる要素に分けて売上を出す方法です。たとえば飲食店なら「客単価×席数×回転数×営業日数」で月の売上を出します。
計算例(仮の数字)
次の数字は、手順を示すための仮の例で、実績や業界平均ではありません。
| 項目 | 仮の数字 |
|---|---|
| 客単価 | 1,500円 |
| 席数 | 20席 |
| 1日の回転数 | 2回 |
| 月の営業日数 | 25日 |
| 月の売上(客単価×席数×回転数×営業日数) | 150万円 |
次に、市場規模にシェアを掛ける方法で同じ事業を見積もります。その結果が積み上げの数字と大きく離れていたら、どちらかの前提が甘い可能性があります。たとえば、積み上げが市場全体の想定を超えていないか、シェアの数字に根拠があるか、といった点を確かめます。
数字を図にすると、「どの前提が売上を動かすか」が見えます。
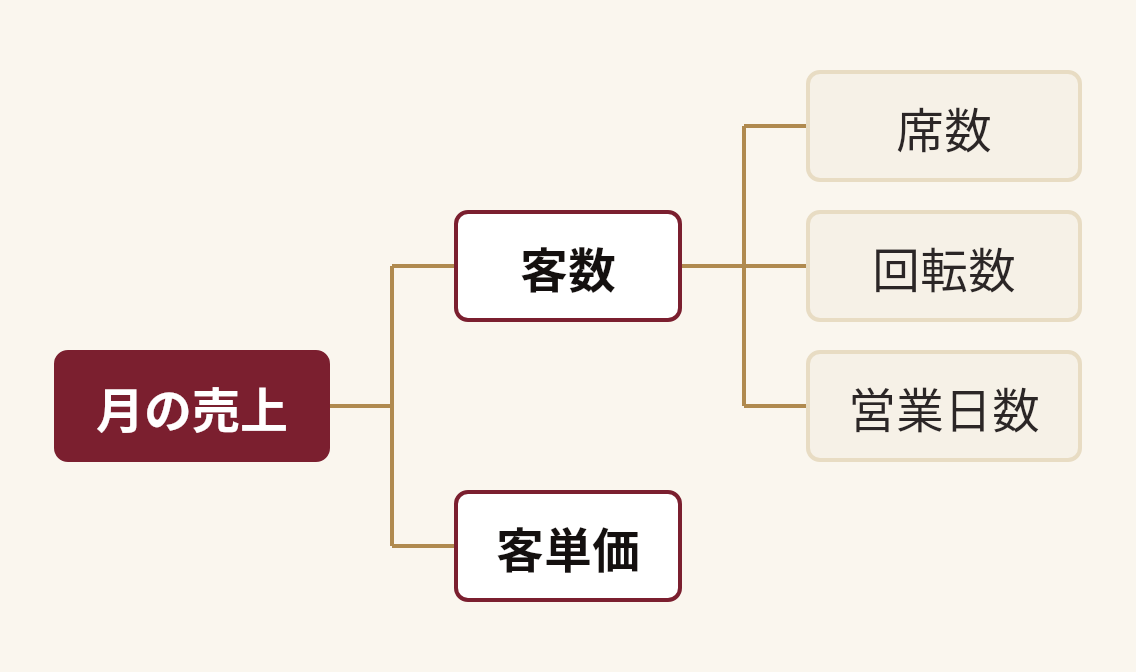
末端の4つが、計画書に書き出す「前提」の候補です。席数は自分で決められますが、回転数と客単価は市場が決めます。ここに楽観が入りやすいため、次の節で書き方を整理します。
経費は、売上に連動して増える変動費と、売上がなくても出る固定費に分けます。会計処理や税務の扱いは事業の形や基準で変わるため、税理士や中小企業診断士などの専門家に確認してください。
損益とキャッシュは別に見る
損益計算書が黒字でも、現金が先に尽きれば事業は止まります。計画では、利益の表とは別に、資金がいつ底をつくかを見る必要があります。
World Graph の参照元記事「キャッシュ・フロー」の解説では、先行投資ではキャッシュアウトが初期に発生し、インフローは後になると説明されています。現金の支払いが滞ることは、企業の生命に関わるとも書かれています。設備や在庫、人員を先に用意する事業ほど、この時間差の影響が大きくなります。
資金繰りの表を作るときは、次のように進めると抜けが減ります。
- 支払いを月ごとに並べる: 設備・敷金・採用・仕入など、先に出ていく現金を月単位で書き出す
- 入金の時期を置く: 売上が立つ月ではなく、実際に現金が入る月で置く。掛売りなら回収まで時間がかかる
- 月末の残高を出す: 毎月の残高を並べ、最も低くなる月とその額を確認する
- 前提を悪い方にずらす: 売上の立ち上がりを数か月遅らせたとき、残高がどうなるかを見る
最後の確認が、次の節の「前提と撤退条件」につながります。
前提を一覧にして、修正条件と撤退条件を書く
計画の数字は前提を置いた結果です。前提を一覧にして残し、ずれたときにどうするかまで書いておくと、承認後も見直しがしやすくなります。
承認後に起きやすいのは、数字が目標として固定され、前提が計画書から見えなくなることです。実績が計画から離れても、どの前提が崩れたのか、どの水準で縮小や撤退を考えるのかが書かれていなければ、議論は責任の所在に向かいがちです。その間に追加投資で巻き返そうとして、運転資金が先に尽きることもあります。
前提の一覧は、次のような表にします(中身は業種だけの仮の例です)。
| 前提 | 置いた値の根拠 | 修正を検討する目安 | 見直す時期 |
|---|---|---|---|
| 客単価 | 近隣の同業の価格帯を調べた | 一定期間、計画を下回り続ける | 開業後の最初の数か月ごと |
| 立ち上がりの時期 | 類似の開業の経過を参考にした | 計画の月に損益の目安に届かない | 四半期ごと |
| 顧客を獲得する費用 | 広告と営業の試算 | 計画より高い状態が続く | 毎月 |
撤退の目安は、損益の数字だけでなく、前提が崩れたか、回復の筋道に根拠があるか、撤退にかかるコスト(契約・人員・信用)はどの程度かで決めるのが一般的です。そして、承認の前に決めておくのがポイントです。業績が悪化してから基準を決めると、すでに使った資金(サンクコスト)に判断が引っ張られやすくなります。
数字を「目標」にしない
計画の数字は、前提を置いたときの予測です。承認の場で「この数字を達成する」と約束の形にすると、前提が外れても見直しを言い出しにくくなります。修正条件と見直し時期を計画の一部として一緒に承認してもらうと、見直しが失敗ではなく手順になります。
計画を作る手順
ここまでの内容を、実際に作る順に並べます。
- 提出先と目的を決める: 融資・補助金・社内承認のどれかで、使う様式と重点が変わる
- 現状と課題を整理する: 財務と非財務の両面から見て、取り組む課題を絞る
- 目標を決める: 期間と、達成の目安を決める
- 売上を2方向で見積もる: 積み上げと市場規模×シェアを突き合わせる
- 経費と必要資金を出す: 固定費と変動費に分け、先に出る投資も含める
- 資金繰りを月次で見る: 残高が最も低くなる月を確認する
- 前提と撤退条件を書く: 前提を一覧にし、修正条件・撤退の目安・見直し時期を決める
他分野の事例と失敗の型から考える:前提が外れたとき
ここまでの作り方で計画は整いますが、計画が出すのは「前提が正しいときの答え」です。需要や立ち上がりの前提が外れたとき、どう縮めるかは、自分の業界にあまり前例がないことも多くあります。
そこで、他分野の失敗を見ておく方法があります。ラトリスの World Graph の参照元記事「オレンジカーゴ」には、小型プロペラ機の貨物運送で新たな需要を狙って運航を始めたものの、深夜帯の路線で機長が不足して路線を縮小し、貨物需要も当初の予測を下回って採算が悪化し、資金繰りがつかず2004年4月に破産宣告を受けた、と記録されています。
この記録からは、需要の予測と運営の前提の両方が外れうることが分かります。そのうえで、需要の予測が外れたときにどこで路線や規模を見直すかが事前に決まっていたかどうかは、前提と撤退条件を書く意味を考える手がかりになります。個別の経営判断の是非は、この記録だけでは分かりません。
自分の計画に近い失敗を、業界を越えて探すのは簡単ではありません。一般的な検索エンジンは同じ言葉を探すため、別の業界の同じ構造の事例には届きにくくなります。
ラトリス(Latris)は、「同じ言葉」ではなく「同じ構造」で事例を探す構造知検索サービスです。一文の問いから、次の5層レポートを返します。
- 問題の構造化
- 関連知見(前提の確認、相場観、論点の抜けの補足)
- 構造の似た事例(業界を越えた同型事例を、参照元記事つきで)
- 失敗の型
- 統合・示唆(避けるべき型と次の一手)
レポートのあとは、同じセッションで壁打ちを続けられます。前提の一覧や撤退計画の論点表といった叩き台を、事例を見ながら作る使い方もできます。判断は人が行い、ラトリスは事例と失敗の型を出典付きで返します。
14日間の無料トライアルは料金ページから、レポートの具体例はレポート例から確認できます。デモを見たい場合はお問い合わせをご利用ください。トライアルの開始にはクレジットカードの登録が必要で、利用には Claude(Opus・拡張思考)の契約が別途必要です。
こんな人におすすめ / おすすめしない人
この作り方が合う人
- 新規事業の計画を、取締役会や取引銀行に出す事業責任者
- 承認後に数字が固定され、見直しが遅れた経験がある人
- 先行投資が大きく、資金繰りが気になる事業を始める人
この作り方があまり必要ない人
- すでに様式が厳密に決まっていて、書き込める項目が限られている提出物だけを作る人。その場合も、社内用の別紙として前提の一覧を作る使い方はできます
- 数百万円を超えない小さな試験販売で、失敗しても影響が限られる人
よくある質問
事業計画書は何ページ・何年分作ればよいですか。
提出先によって違います。融資や補助金は様式と公募要領で決まるため、それに従います。社内の新規事業では、事業の回収期間に合わせて見通しの年数を決めるのが一般的です。
数字に自信がないまま計画を書いてよいですか。
自信がない部分を前提として明示すれば書けます。根拠の弱い数字は、ほかの数字と同じ顔で並べず、前提の一覧に入れて、確かめる方法と時期を添えておくと、読み手にも誠実な計画になります。
撤退条件を書くと、融資や承認に不利になりませんか。
必ず不利になるとは言えません。読み手によって受け取り方が違うため、融資の場合は提出先の担当者に様式や書き方を確認してください。社内向けでは、見直しの手順が明確なほうが投資を承認しやすいという考え方もあります。
税務や会計の処理はどこまで計画に反映しますか。
減価償却や税の扱いなどは、基準や個別の事情で変わります。計画の骨格を作ったうえで、税理士や中小企業診断士などの専門家に確認してもらうことをおすすめします。
計画は途中で作り直してもよいのでしょうか。
前提が崩れたときに作り直すのは、計画が機能している状態です。あらかじめ書いた修正条件に当てはまったら、見直しの会議を開いて、前提と数字を更新します。
事業計画は、数字を置く作業であると同時に、前提を置く作業です。前提を書き出し、外れたときの動き方まで決めておくことが、計画を守るための準備になります。
実物の5層レポートを、無料でご覧いただけます
デモを依頼する14日間の無料トライアルもあります