コーポレートファイナンスとは|投資・調達・還元を一続きで考える
コーポレートファイナンスとは、企業価値を高めるために「何に投資するか」「どう資金を集めるか」「株主にどう返すか」の3つを、資本コストを軸に一続きで決める考え方です。3つを別々の部署が別々に決めると、還元を増やした分だけ投資の原資が細るように、互いに影響し合う部分を見落としやすくなります。
コーポレートファイナンスの要点
- 対象は投資決定・資金調達・株主還元の3つの判断で、企業価値を高めるという一つの目的でつながっている
- 3つをつなぐ軸は資本コスト(出資者が求める最低限のリターン)で、WACC(加重平均資本コスト)という式で表すのが一般的
- 投資の採否はNPV(正味現在価値)などで評価し、将来のキャッシュフローを資本コストで割り引いて現在の価値にそろえる
- 指標が出すのは「前提を置いたときの答え」で、判断を誤りやすいのは割引率・将来のキャッシュフロー・調達余力といった前提が外れたとき
- 前提の外れ方は、自社の業界だけでなく他分野の事例と失敗の型で確かめると、見落としを減らしやすい
この記事でわかること
- コーポレートファイナンスの意味と、3つの判断の関係
- 財務会計・管理会計との違い
- WACCとNPVの手順(仮の数字による計算例)
- 割引率や将来の見通しが変わると結論がどう動くか
- 前提が外れた事例を、他分野から探す方法
想定している読者は、経営企画・財務を担当している方、設備投資や買収、増資、還元方針の判断を前にした経営者・事業責任者、財務を学び直したい方です。
コーポレートファイナンスとは何か
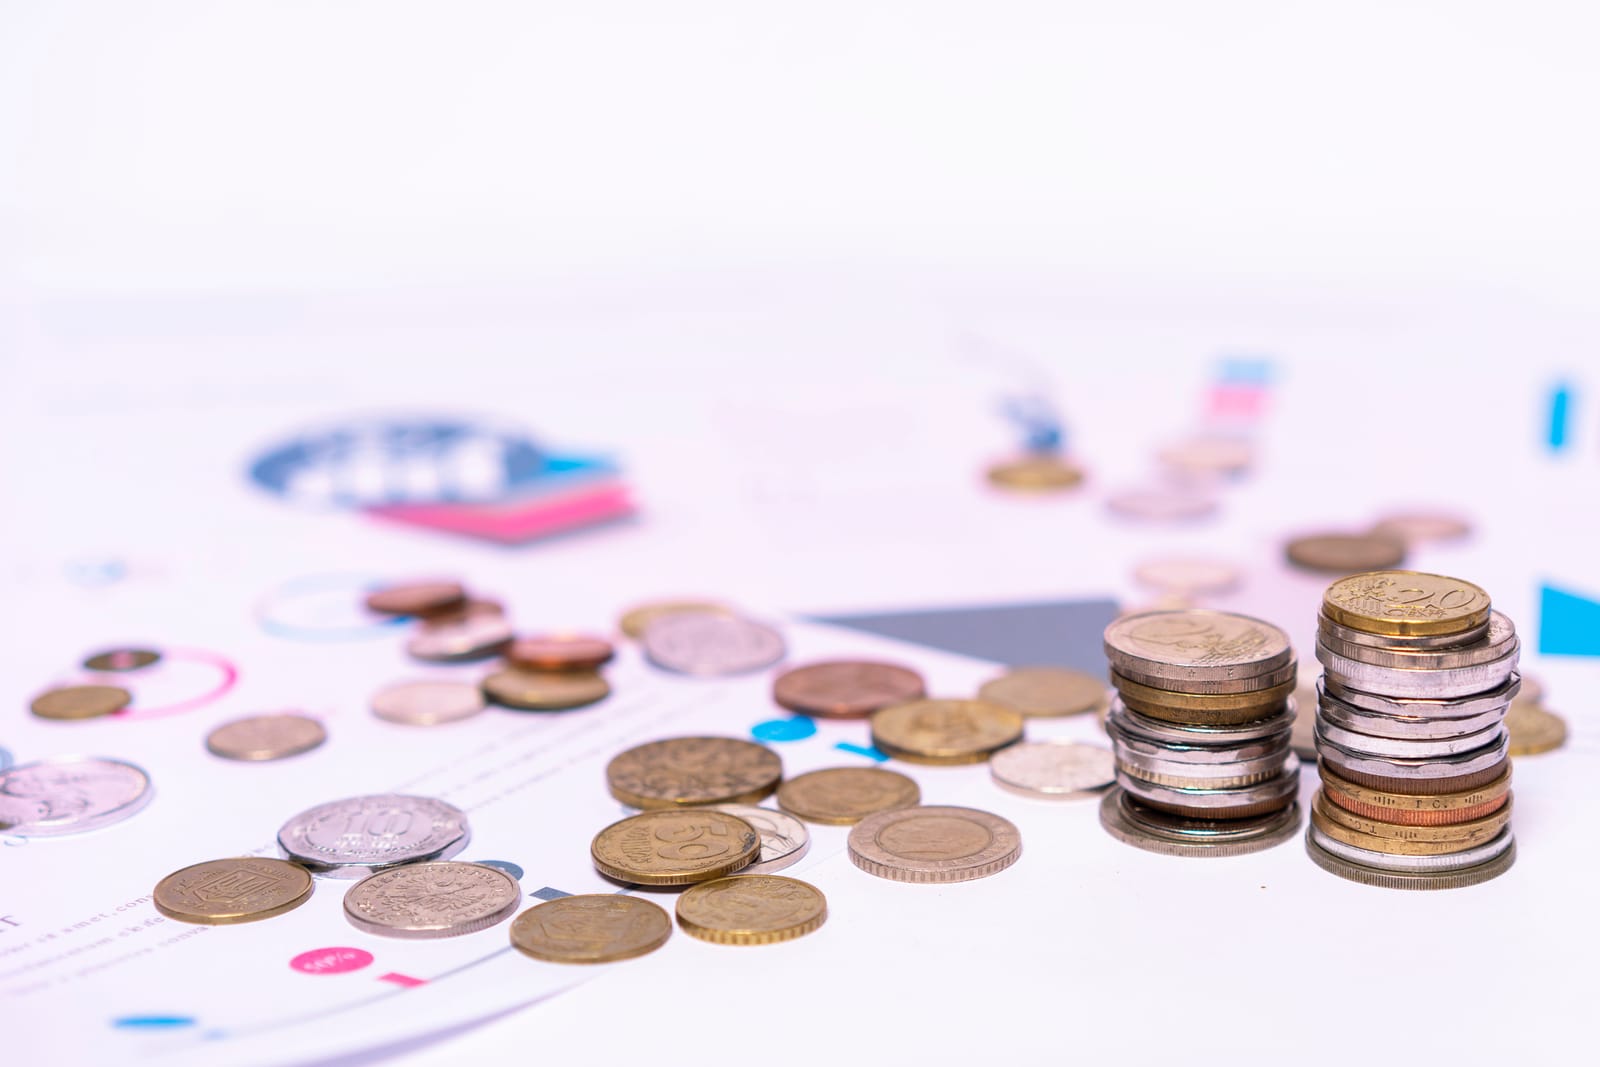
コーポレートファイナンスは、企業が事業のために資金を調達し、投資し、成果を出資者に返す一連の活動を、将来の価値の面から設計する分野です。一般には企業価値を最大化することが目的とされ、扱う判断は大きく3つに分かれます。
- 投資決定: どの設備・事業・買収案件に資金を振り向けるか
- 資金調達: 銀行借入や社債などの負債(デット)と、増資や内部留保などの株主資本(エクイティ)をどう組み合わせるか
- 株主還元: 配当、自社株買い、内部留保のどれにいくら配分するか
この3つがそれぞれ別の会議で決まっている会社は珍しくありません。設備投資は事業部、借入は財務、配当は取締役会と分かれていると、全体で見たときの資金の動きが誰にも見えなくなります。コーポレートファイナンスは、その3つを一枚の絵にするための見方です。
財務会計・管理会計との違い
財務会計や管理会計が過去から現在の数字を記録・分析するのに対し、コーポレートファイナンスは将来のキャッシュフローから見た価値で意思決定をします。
| 領域 | 主な関心 | 時間軸 | 答えようとする問い |
|---|---|---|---|
| 財務会計 | 決算書の作成と開示 | 過去から現在 | 一定期間の成果と財政状態はどうか |
| 管理会計 | 部門・製品別の採算管理 | 現在から近い将来 | どの事業・製品で利益が出ているか |
| コーポレートファイナンス | 投資・調達・還元の設計 | 将来 | どこに資金を置けば企業価値が高まるか |
資本政策(資金調達・株主構成・還元の方針)は、コーポレートファイナンスの一部として扱われることが多い言葉です。
3つの判断を比較する
3つの判断は、使う道具も、前提が外れやすい箇所も違います。ここを整理しておくと、どこで見積もりがずれると全体に響くかが見えてきます。
| 判断 | 問い | 主な道具 | 前提が外れやすい箇所 |
|---|---|---|---|
| 投資決定 | どの案件に資金を振り向けるか | NPV・IRR・回収期間・DCF | 将来キャッシュフローの予測、割引率 |
| 資金調達 | 負債か株主資本か | 銀行借入・社債・増資・内部留保、WACC | 金利水準、財務制限条項(コベナンツ)、格付け |
| 株主還元 | 配当・自社株買い・内部留保にいくら配分するか | 配当性向・ROE・PBR・総還元 | 投資機会との取り合い、手元資金の水準 |
連動のしかたは単純です。還元を増やすと手元資金が減り、投資の原資は借入か増資に頼ることになります。借入が膨らめば、財務制限条項や格付けを通じて次の調達の自由度が下がります。3つは一つの資金の流れの、入口・使い道・出口にあたります。
資本コストが3つの判断をつなぐ
3つの判断をつなぐ共通の物差しが資本コストです。資本コストとは、出資者(貸し手と株主)が資金を出すときに求める最低限のリターンのことで、投資案件はこれを上回って初めて企業価値を高めると考えます。
負債と株主資本をまとめた平均的な資本コストが、WACC(加重平均資本コスト)です。
WACC = E/(D+E) × re + D/(D+E) × rd × (1 − t)
- E: 株主資本の額、D: 負債の額
- re: 株主資本コスト(株主が求めるリターン)
- rd: 負債コスト(借入金利など)
- t: 実効税率(利息が税務上の費用になる分を反映する)
税率の扱いや適用する数値は会社の状況で変わるため、実際の算定は税理士・会計士に確認してください。
東証の要請と資本コスト
資本コストは理論だけの話ではなく、上場会社にとっては開示の課題にもなっています。東京証券取引所は2023年3月31日付で「資本コストや株価を意識した経営の実現に向けた対応等に関するお願い」を公表し、プライム市場・スタンダード市場の全上場会社に、現状分析、計画の策定と開示、取組の実行を求めました(PwC Japan、大和総研の解説より)。
背景として、プライム市場の約半数、スタンダード市場の約6割の会社がROE8%未満かつPBR1倍割れの状態にある、と整理されています(PwC Japan。調査時点の値のため、最新の数字は原典で確認してください)。ROE8%は、経済産業省のプロジェクトによる2014年の「伊藤レポート」が、投資家との対話の最低ラインとして示した水準とされています。
計算例と、前提で結論が変わる点
ここでは、WACCを求め、それを割引率に使って設備投資のNPVを出す手順を、仮の数字で確かめます。NPV(正味現在価値)とは、将来のキャッシュフローを資本コストで割り引いて現在の価値に直し、投資額を差し引いた金額のことです。プラスなら資本コストを上回る案件、マイナスなら下回る案件と見ます。
- 資金の構成を整理する: 株主資本と負債の額、それぞれのコストを確認する
- WACCを計算する: 構成比で加重平均して、投資案件に使う割引率にする
- 将来のキャッシュフローを置く: 案件が生む毎年のキャッシュフローを見積もる
- 割り引いて合計し、投資額を引く: 結果がNPVになる
- 前提を動かして確かめる: 割引率とキャッシュフローを変えて、結論が変わる境目を探す
計算例(仮の数字)
以下は手順を示すための仮の数字で、実在の会社や業界平均を表すものではありません。
| 項目 | 仮の数字 |
|---|---|
| 株主資本 | 6億円 |
| 負債 | 4億円 |
| 株主資本コスト | 8% |
| 負債コスト | 2% |
| 実効税率 | 25% |
WACCは、0.6 × 8% + 0.4 × 2% × (1 − 0.25) = 4.8% + 0.6% で、約5.4%になります。
この会社が、1億円の設備投資で、毎年1,500万円のキャッシュフローを10年間生むと見込んだ案件を検討するとします(残存価値は考えません)。
| 前提 | 現在価値の合計 | NPV(投資額1億円を差し引き) |
|---|---|---|
| 割引率5.4%、毎年1,500万円 | 約1億1,400万円 | 約+1,400万円 |
| 割引率8%、毎年1,500万円 | 約1億100万円 | 約+100万円(ほぼゼロ) |
| 割引率9%、毎年1,500万円 | 約9,600万円 | 約−400万円 |
| 割引率5.4%、毎年1,200万円(2割減) | 約9,100万円 | 約−900万円 |
同じ案件でも、割引率が数ポイント上がるか、キャッシュフローが2割ほど下振れるかで、採否の結論が逆になります。指標の計算そのものは機械的ですが、結論を決めているのは前提の置き方です。
前提が動きやすい3か所
- 割引率: 金利が上がれば負債コストが上がり、株主の期待リターンも押し上げられやすくなります。内部留保を増やして株主資本の比率を高めると、一般にWACCは上がる方向に動きます
- 将来のキャッシュフロー: 需要、価格、原材料費の見通しに左右されます。案件の事業計画は、最も楽観に傾きやすい部分でもあります
- 調達の余力: 借入が増えると財務制限条項や格付けを通じて、次の資金調達の条件が厳しくなります
減損や税効果などの会計上の扱いは、基準や個別事情で変わるため、会計士・税理士に確認してください。
経営判断でどう使うか
コーポレートファイナンスの道具は、投資の採否、撤退の見直し、事業の選別という3つの場面で使われます。それぞれ、同じ資本コストを物差しにします。
- 投資の採否: 案件のNPVが資本コストを織り込んでプラスか。複数の案件が資金を取り合うときは、同じ割引率で並べて比べます
- 撤退・縮小の見直し: 既存事業が生む収益が資本コストを下回り続けていないか、回復の根拠があるか。すでに使った費用(サンクコスト)は判断材料にせず、これから先のキャッシュフローで比べるのが一般的です
- 事業の選別と還元: 資本コストを上回る投資先が社内に十分あるか。なければ、還元や負債の返済に資金を回す選択も出てきます
ただし、資本コストを上回るかどうかだけでは決められない判断も多くあります。新しい市場での足場づくりや、将来の選択肢を残すための投資は、数字に表れにくいためです。数字で示せる部分と示せない部分を分けて、取締役会や金融機関に説明する形にしておくと判断しやすくなります。
こんな人におすすめ / おすすめしない人
この考え方は、複数の大きな資金判断が重なっている会社ほど効果が出やすい一方、すべての場面に当てはまるわけではありません。
こんな人におすすめ
- 設備投資、買収、借入、還元方針を、別々の会議でなく一続きで見直したい経営者・財務責任者
- 取引所や投資家から、資本コストを意識した説明を求められている上場会社の担当者
- NPVやWACCの計算はできるが、前提の置き方で結論が変わることに不安がある方
おすすめしない人(別の手段が先になる場面)
- 日々の資金繰りが逼迫していて、まず短期の資金計画が必要な状況の方(長期の資本コストの話はその後になります)
- 少額で回収が早い定型的な支出まで、すべてDCFで評価しようとしている方(手間に見合わない場合があります)
前提が外れた事例から考える(他分野の事例と失敗の型)
投資の前提が外れたあとにどう決着をつけるかは、自社の業界の事例だけを見ていても情報が足りないことがよくあります。業界の中で似た状況の会社が少ないうえ、財務の失敗は公開される情報も限られるためです。
ラトリスで「需要の前提で大きな投資をしたあと、資本コストを意識した判断を迫られる」という構造の事例を探したところ、財務そのものではなく、資源配分や負担の分担の面で構造の似た事例が見つかりました。財務に特化した個社の事例が必ず出るわけではない点は、先にお断りしておきます。
World Graphのなかの公共記事(Wikipedia由来)『神戸電鉄粟生線』には、沿線のニュータウン開発で輸送人員が急増して輸送力の増強工事が進められたものの、1990年代後半から定年退職や少子高齢化で輸送人員が激減し、複線化工事が中断した、と記述されています。2000年代には存続が困難な状況に陥り、沿線の三市に上下分離方式(公有民営方式)による存続案が示されたものの、三市は財政負担の大きさから受け入れが困難と回答し、のちに兵庫県の主導で支援の枠組みが協議された、とあります。需要の見通しを前提にした大きな投資の後で、誰がどこまで負担するかを関係者と協議して決着を探した、という流れです。鉄道は設備の転用が難しく、製造業とは回収の手段が異なるため、そのまま当てはめることはできません。
もう一つ、同じ World Graph の一般解説記事『自転車操業』には、収益予測を過信し、自己資本を十分に増やさないまま借入で設備投資をすると、見込んだ収入が遅れたときに高利の借入で穴埋めすることになり、キャッシュフローが悪化して借入が雪だるま式に増える、と記述されています。『減損会計』の記事には、固定資産から得られる割引前の将来キャッシュフローの総額が帳簿価額を下回ると、減損損失が認識されるとあります。つまり、投資時に置いた将来キャッシュフローの前提が外れた結果は、減損として決算に表れます。借入で投資を賄うときは、見通しが外れた場合の返済の原資がどこから出るのかまで確認しておくと判断しやすくなります。減損の会計処理は基準や個別事情で変わるため、会計士に確認してください。
こうした事例を業界の外から探す方法として、ラトリス(Latris)があります。ラトリスは、公共記事80万件規模を因果関係や構造パターンに変換した World Graph から、同じ言葉ではなく同じ構造の事例を探す構造知検索サービスです。一文の問い(たとえば「金利上昇下で、設備投資と株主還元をどう配分するか」)を入力すると、利用者の与件を踏まえた約1,000字の問題文に育て、承認後に5層のレポートにまとめます。
- 問題の構造化: 誰が何をどう動かすかに翻訳する
- 関連知見: 前提の確認や論点の抜けを補う
- 構造の似た事例: 業界を越えた事例を、参照元記事を明示して示す
- 失敗の型: 同じ構造で起きた失敗パターンを示す
- 統合・示唆: 与件に照らした示唆と次の一手の候補を示す
レポートは判断を代行するものではなく、事例と失敗の型を出典付きで揃えるものです。判断は人が行います。レポートのあとは同じセッションで壁打ちを続けられるため、たとえば割引率を変えた場合の論点を詰めることもできます。
14日間の無料トライアルがあり、開始時にクレジットカードの登録が必要です。料金は月額98,000円(税別)/1利用者で、Claudeの契約は別途必要になります。レポートの中身はレポート例で、料金とトライアルは料金ページで確認できます。自社の判断でどう使えるかを先に相談したい場合は、デモ依頼も用意されています。
よくある質問
コーポレートファイナンスとファイナンスの違いは何ですか?
ファイナンスは資金に関わる分野全体を指す広い言葉で、個人の資産運用や金融市場の仕組みも含みます。コーポレートファイナンスは、そのうち企業の資金調達・投資・還元を扱う分野です。
中小企業でもコーポレートファイナンスの考え方は使えますか?
使えます。上場しているかどうかに関わらず、投資・借入・配当や役員報酬の配分は互いに影響し合うためです。株主資本コストを厳密に出せなくても、借入金利と、自己資本に最低限求める水準を置いて、案件を同じ物差しで比べるだけでも役に立ちます。
WACCはどのくらいの水準なら良いのですか?
一つの水準が決まっているわけではなく、業種、財務構造、金利環境で変わります。数字そのものより、自社の投資案件の収益がWACCを上回っているか、前提を動かしても上回るかを確かめる方が実務では重要です。
資金調達は負債と株主資本のどちらを先に考えるのですか?
どちらが先という決まりはありません。負債は一般にコストが低い一方で返済義務があり、株主資本は返済義務がない代わりに期待されるリターンが高くなります。収益の安定度と投資の回収期間に合わせて組み合わせを考える、という見方があります。個別の借入条件や増資は、金融機関や専門家に確認してください。
勉強するなら、最初に何から始めるのがよいですか?
まずWACC、NPV、割引の考え方を、小さな数字で自分の手で計算してみるのが近道です。そのうえで、自社の直近の投資案件にこの手順を当てはめ、割引率とキャッシュフローを動かして結論がどう変わるかを見ると、理解が深まります。
投資・調達・還元の判断で迷ったときは、自社の数字を整理するのと並行して、似た構造の事例が他の分野でどう決着したかを確かめておくと、前提の見落としに気づきやすくなります。
実物の5層レポートを、無料でご覧いただけます
デモを依頼する14日間の無料トライアルもあります