DCF法とは|企業価値の見積もりで前提のどこが効くか
DCF法とは、事業が将来生み出すキャッシュフローを割引率で現在の価値に直し、企業や事業の価値を見積もる評価方法です。計算そのものは手順どおりに進めれば難しくありませんが、評価額を左右するのは計算式よりも、そこに置く前提です。
DCF法の要点
- DCF法は、将来のフリーキャッシュフロー(FCF)を割引率で現在価値に直して合計する評価方法で、M&Aや投資判断で広く使われている
- 手順は「予測期間の設定、FCFの予測、割引率の決定、継続価値の算出、事業価値の算定、株主価値への調整」の順に進む
- 評価額を大きく動かすのは、FCFの予測、割引率、継続価値の置き方の3つで、継続価値は評価額全体の過半を占めることが多いとされる
- 示された数字は、前提の根拠と感応度(前提を少し変えたときの変動幅)を確認してから読むと、判断に使いやすくなる
- DCF法だけで決めず、類似会社比較法などの結果と並べて見るのが一般的
この記事は、買い手や外部アドバイザーから DCF の評価額を示された経営企画・事業責任者、事業売却や投資案件の判断を控えている経営者、そして DCF という言葉の意味から調べ始めた方に向けて書いています。
DCF法とは何か|将来のキャッシュフローを今の価値に直す考え方
DCF法(Discounted Cash Flow法)は、将来受け取れるお金を、受け取る時期が遠いほど小さく見積もって足し合わせる評価方法です。今日の100万円と1年後の100万円は同じ価値ではない、という考え方が土台にあります。
使う数字は大きく3つです。1つ目は、事業が将来生み出すフリーキャッシュフロー(FCF)です。フリーキャッシュフローとは、営業活動で得たお金から、事業を続けるために必要な投資を差し引いて、自由に使える形で残るお金のことです。
2つ目は割引率です。ここでは加重平均資本コスト(WACC)を使います。株主資本コストと負債コストを、資金の構成比で加重平均したものです。3つ目は継続価値(ターミナルバリュー)で、予測した期間より後の価値をまとめて一つの数字にしたものです。
継続価値の式のひとつに、永久成長モデルがあります。
継続価値 = 最終年度のFCF × (1 + 永久成長率) ÷ (割引率 − 永久成長率)
永久成長率は、予測期間より後に、FCFが毎年一定の割合で伸び続けると置いたときの伸び率です。解説によっては分子を最終年度のFCFだけにした簡略式も見られるため、評価書を読むときは、どの式で計算されているかを最初に確かめておくと迷いません。
DCF法の手順|6つの段階で事業価値から株主価値まで
DCF法は、予測期間を決めるところから、株主に帰属する価値を出すところまで、6つの段階で進みます。金融機関やM&A仲介会社の解説でも、おおむねこの順序で説明されています。
- 予測期間を決める: 事業計画を立てる期間を設定します。5〜10年程度とされることが多く、事業の性質で変わります。
- FCFを予測する: 売上、利益率、設備投資、運転資本の増減から、各年のFCFを見積もります。
- 割引率(WACC)を決める: 株主資本コストと負債コストを、資金の構成比で加重平均して求めます。
- 継続価値を算出する: 予測期間より後の価値を、永久成長モデルなどで一つの数字にします。
- 事業価値(EV)を算定する: 各年のFCFと継続価値を現在価値に直し、合計します。
- 株主価値に調整する: 事業価値から有利子負債などを引き、現金や遊休資産などの非事業資産を加えて、株主価値を確定します。
この手順のうち、5と6は計算で進みます。1から4は人が前提を置く作業で、特にFCFの元になる事業計画は、作った人の見方に左右されます。
評価額を大きく動かす前提はどこか
評価額を動かす前提は、FCFの予測、割引率、継続価値の置き方の3つに集約できます。図にすると、事業価値がどの要素の積み上げでできているかがわかります。
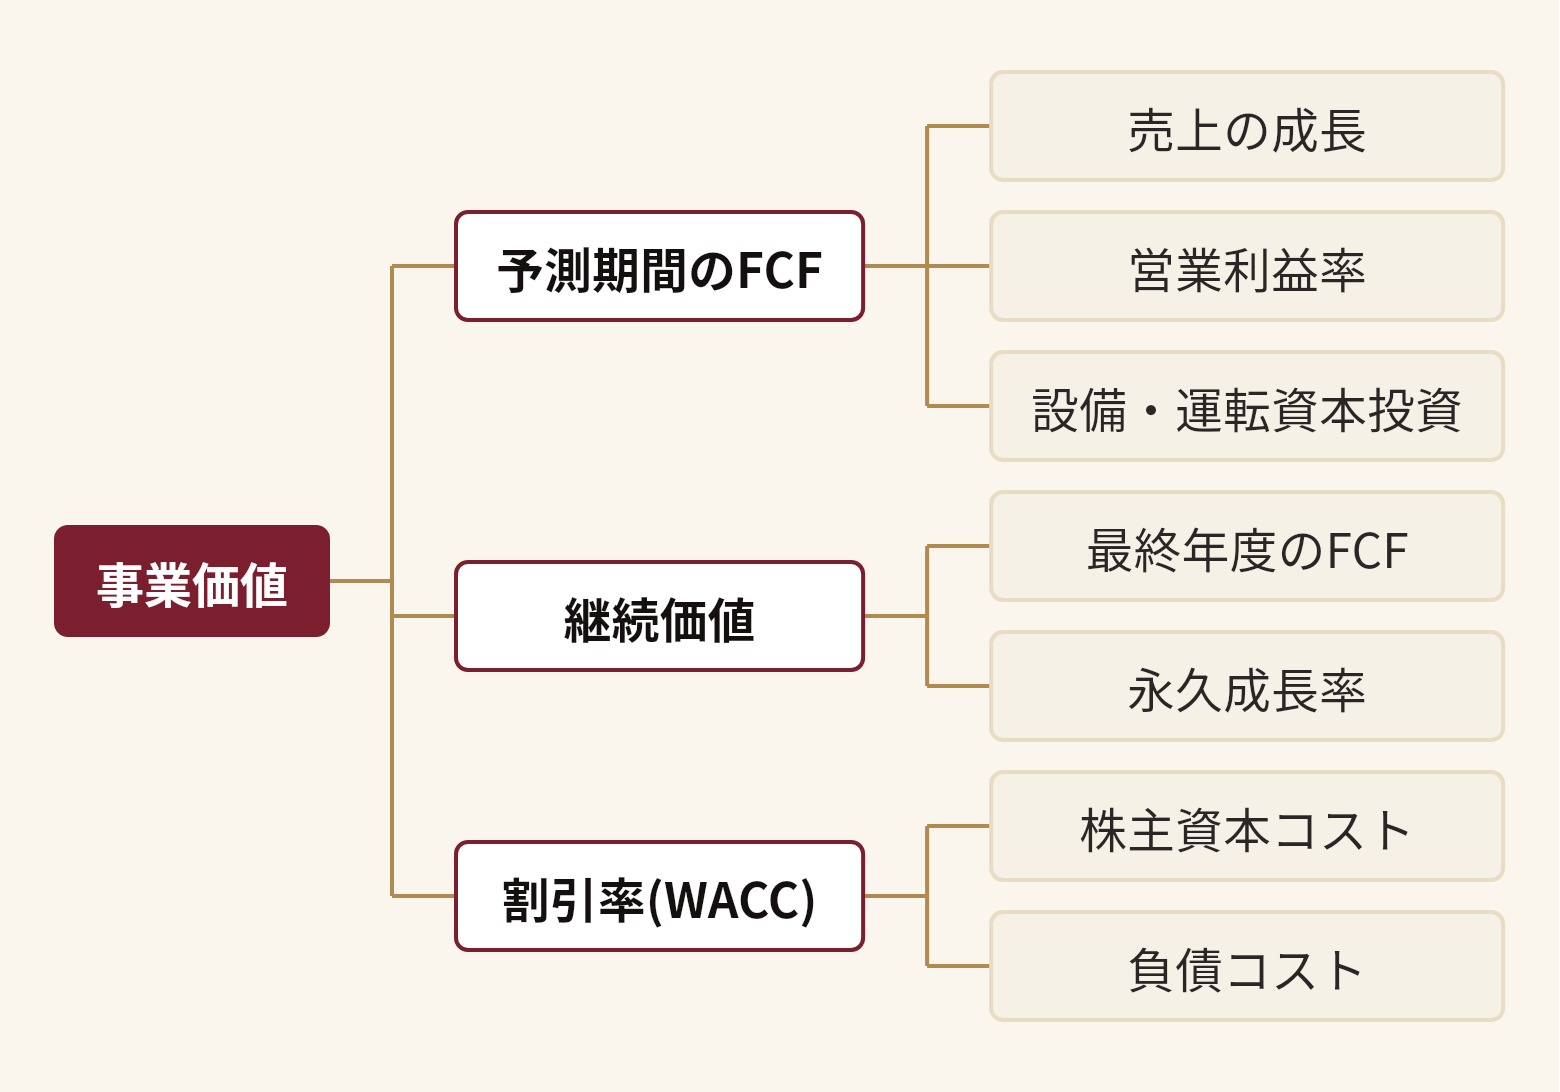
継続価値は、M&Aの評価では企業価値全体の過半を占めることが多いと、M&A関連の解説で説明されています。つまり評価額の多くは、予測期間より先の、まだ誰にも見えていない期間の見通しに乗っています。
割引率と永久成長率が少し変わるだけで評価額が大きく動く点は、感応度分析という方法で確かめられます。感応度分析とは、前提の数字を少しずつ変えながら、結果がどの範囲に収まるかを表で見る方法です。次の表は、継続価値だけを取り出した計算例です。
計算例(仮の数字): 継続価値の感応度
最終年度のFCFを1億円とし、永久成長モデルで予測期間の末時点の継続価値を計算しました。単位は百万円で、四捨五入しています。実際の企業や業界の数字ではありません。
| 割引率 \ 永久成長率 | 0% | 1% | 2% |
|---|---|---|---|
| 8% | 約1,250 | 約1,443 | 約1,700 |
| 10% | 約1,000 | 約1,122 | 約1,275 |
| 12% | 約833 | 約918 | 約1,020 |
割引率10%・永久成長率1%の1,122を基準にすると、割引率8%・永久成長率2%では約5割増え、割引率12%・永久成長率0%では約4分の1減ります。同じFCFでも、前提の置き方だけでこれだけ開きます。実際の評価額には、予測期間のFCFを現在価値に直した分が加わり、継続価値も現在価値に割り引かれますが、前提で結果が動く性質は変わりません。
計算例の読み方
上の表は、前提で数字が動く様子を見るための仮の例です。割引率や永久成長率の水準を示すものではありません。一律の基準値はなく、実際の値は評価の目的や対象事業のリスクで変わります。
売却・買収の場面で、示された評価額をどう検証するか
買い手や外部アドバイザーから DCF の評価額が示されたら、金額そのものより、前提の根拠と作成者の立場を先に確認する進め方が実務では多く見られます。評価額は、誰が事業計画を作ったかで性格が変わります。
確認する項目を表にまとめます。
| 確認する項目 | 見るところ | 気をつける点 |
|---|---|---|
| 売上成長率の根拠 | 過去の実績、市場の伸び、受注や契約の裏付け | 買い手側の計画か売り手側の計画かで、見方が変わる |
| 割引率の内訳 | 金利、市場リスクプレミアム、個別リスクの上乗せ | 金利環境が変われば、同じ計画でも評価額が下がることがある |
| 継続価値の置き方 | 永久成長率の水準、予測期間の長さ | M&A仲介会社の解説では、永久成長率に0〜1%程度の保守的な値が置かれる傾向と説明されている |
| 継続価値の比重 | 事業価値のうち継続価値が占める割合 | 比重が高いほど、遠い将来の見通しに価格を預けていることになる |
| 事業計画の作成者 | 売り手、買い手、第三者のどの立場か | 立場によって楽観・保守に偏りやすい |
そのうえで、感応度の表を出してもらい、評価額の変動幅を見ます。幅が広ければ、その差額を価格や条件でどう分け合うかが交渉の論点になります。
DCF の結果を、売却を進めるか、条件を変えるか、見送るかの判断にどう位置づけるかについては、評価額の一点より、評価額の幅とその幅を作っている前提を見る、という考え方があります。評価書は判断の入口であって、結論ではありません。
他の評価手法との比較と使い分け
DCF法は、将来の見通しを織り込める代わりに前提に左右されるため、他の手法と並べて使われることが多い手法です。主な手法との違いは次のとおりです。
| 評価手法 | 何を見るか | DCF法との違い・使いどころ |
|---|---|---|
| DCF法 | 将来のFCFを割引率で現在価値にする | 事業計画に依存する。成長事業や、類似会社が見つけにくい場合に使われる |
| 類似会社比較法(マルチプル法) | 同業の上場会社の株価倍率(PER・EBITDA倍率など) | 市場の相場を反映する。比較対象の選び方に左右される |
| 純資産法 | 貸借対照表の純資産(時価)を見る | 将来の収益力は反映しない。清算を前提とする評価などで使われる |
| NPV(正味現在価値) | 個別投資のキャッシュフローを割り引く | 企業全体ではなく個別案件の可否を見る。割引の考え方は DCF と共通 |
継続的な赤字が続いている企業は、将来FCFの予測が難しく、DCF法では評価しにくいとされています。その場合は純資産法や類似会社比較法を主に見る、という使い分けが考えられます。
こんな人におすすめ / おすすめしない人
この記事の考え方は、DCF の数字を「答え」ではなく「前提を置いた結果」として読みたい方に合っています。
こんな人におすすめ
- 買い手や外部アドバイザーから示された評価額の妥当性を、取締役会で説明する立場にある
- 事業売却や出資の条件交渉で、評価額の幅の根拠を知りたい
- DCF の式は知っているが、どの前提が効くのかを実務の目線で整理したい
おすすめしない人
- 評価額の算定そのものを自分で完成させたい(算定は公認会計士や評価の専門家に依頼する方法があります)
- 会計・税務上の処理(のれんの償却、株式評価の扱いなど)の結論をここで得たい。処理は基準や個別事情で変わるため、会計士・税理士に確認が必要です
他分野の事例と失敗の型から考える|前提が外れたとき、評価は何に表れるか
DCF の前提が外れたときの影響は、会計の上では減損やのれんの項目に表れます。ここでは、ラトリスで見つかった記事から、この構造を確かめます。
資産の収益性が下がって投資額を回収できなくなったとき、帳簿価額を減らす処理を減損といいます。記事『回収可能価額』では、回収可能価額を、正味売却価額と、将来のキャッシュフローをもとにした使用価値のどちらか高いほうで見ると説明されています。将来の見込みが外れると、価値の見直しにつながる構造です。
また記事『連結貸借対照表』では、子会社の取得で、支出が純資産の持分を上回る場合は、その差額がのれんとして資産に計上され、一定年数で償却して費用になると説明されています。買収価格の根拠になった将来予測が外れたときの影響は、この項目に表れます。のれんや減損の扱いは会計基準によって異なるため、会計処理は会計士・税理士に確認してください。
事業の成長や優位が続くという前提そのものが崩れる例もあります。記事『オガタ武道具工業』には、海外での評価が高く輸出も多かった企業が、価格競争の激化などを理由に事業を停止し、2011年に自己破産を申請したと記載されています。破産の原因を断定するものではありませんが、成長の前提は競争環境で変わりうる、という点は事業計画の見直しに通じます。
ここまで読んで、「自社の評価額が前提どおりにいかなかった場合、似た構造の他業界ではどうなったのか」を知りたくなったとします。一般的な検索エンジンは同じ言葉を探すため、業界が違う事例は出てきにくく、一般的な生成AIは出典が明示されない場合が多い、という限界があります。
ラトリス(Latris)は、「同じ言葉」ではなく「同じ構造」を持つ他分野の事例と失敗の型を、出典付きで返す構造知検索サービスです。公共記事80万件規模を因果関係と構造パターンに変換した World Graph を検索し、次の5層で返します。
- ① 問題の構造化: 「誰が・何を・どう動かすか」に翻訳する
- ② 関連知見: 前提の確認、相場観、論点の抜けを補う
- ③ 構造の似た事例: 業界を越えた事例を、参照元記事つきで示す
- ④ 失敗の型: 同じ構造で起きた失敗パターンを示す
- ⑤ 統合・示唆: 与件に照らした示唆と、避けたい型を整理する
ラトリスが DCF の計算をしたり、評価額を出したりすることはありません。行うのは、将来予測に価格を預けた構造の事例と、前提が外れた失敗の型を出典付きで手元に揃えるところまでで、判断は人が行います。レポート後は同じセッションで壁打ちを続けられ、「継続価値の置き方をどう検証するか」といった論点を詰める使い方もできます。
14日間の無料トライアル(クレジットカード登録が必要)では、5層レポートの出力と異業種事例・失敗パターンの検索を試せます。料金とトライアルの案内、レポートの例、デモの依頼はお問い合わせから確認できます。月額は98,000円(税別)/1利用者で、Claude(Opus・拡張思考)の契約は別途必要です。
よくある質問
DCF法のメリットとデメリットは何ですか。
メリットは、事業の将来の収益力を価格に反映できることです。デメリットは、将来FCFの予測が作成者の主観に左右されやすく、割引率や永久成長率を少し変えるだけで評価額が大きく動くことです。
割引率には何を使えばよいですか。
多くの場合は加重平均資本コスト(WACC)を使います。株主資本コストと負債コストを資金の構成比で加重平均したもので、金利環境や対象事業のリスクで変わります。公的な基準値は確認できていないため、算定の根拠は評価を行った専門家に確認してください。
継続価値が大きいと、何が問題になりますか。
評価額の多くが、予測期間より先の見通しに依存している状態になります。永久成長率や割引率の置き方で評価額が動きやすくなるため、感応度の表で変動幅を確認するのが一般的です。
継続的な赤字が続く事業にも使えますか。
使えないわけではありませんが、将来FCFの予測が難しく、評価が不安定になるとされています。純資産法や類似会社比較法など、他の手法の結果と並べて見る方法があります。
評価額が示されたら、まず何を確認すればよいですか。
事業計画を誰が作ったか、売上成長率の根拠、割引率の内訳、継続価値の比重の4点が目安です。そのうえで、前提を変えた感応度の表を出してもらい、評価額の幅を見ると判断しやすくなります。
評価額は、前提を置いたときの答えです。その前提が外れた事例を先に確かめておくと、取締役会での説明や、価格交渉での論点の置き方を考えやすくなります。
実物の5層レポートを、無料でご覧いただけます
デモを依頼する14日間の無料トライアルもあります