IRR(内部収益率)とは|NPVと結論が食い違う場面と使い分け
IRR(内部収益率)とは、投資で見込む将来のキャッシュフローの現在価値が、投資額とちょうど等しくなる割引率のことです。投資判断では、この IRR が資本コストをもとにしたハードルレートを上回るかどうかを承認の目安にする、という使い方が一般的です。
ただし、IRR が高い案と NPV(正味現在価値)が大きい案が食い違うことがあり、IRR も NPV も予測の前提が外れれば同時に崩れます。この記事では、式と読み方から食い違いの扱い方、前提が外れたときの備えまでを順に説明します。
IRR の要点
- IRR は、将来のキャッシュフローの現在価値と投資額が等しくなる割引率で、NPV がゼロになる割引率でもある
- 判断の目安は「IRR がハードルレート(資本コストを基にした最低限の収益率)を上回るか」。差が大きいほど余裕があるという見方がある
- IRR は規模を反映しないため、案の規模が違うと NPV と結論が食い違うことがある。食い違ったときは NPV を重視するのが原則とされる
- 追加投資などでキャッシュフローの符号が複数回入れ替わると、IRR が複数出て比べにくくなる
- 判断を誤るのは計算ではなく前提(需要予測・追加投資・割引率)が外れたとき。承認条件と一緒に、見直しの条件も先に決めておく
この記事でわかること
- IRR の定義と式、計算の考え方
- IRR とハードルレートを使った投資判断の進め方
- IRR と NPV の結論が食い違う場面と、そのときの読み方
- IRR の限界と、前提が外れたときの備え方
- 回収期間法など、近い指標との使い分け
想定する読者: 新規事業や設備投資の稟議を準備している事業責任者・経営企画・財務担当の方、用語を学び直したい経営幹部の方。
IRR(内部収益率)の定義と式
IRR は、投資から得られる将来のキャッシュフローを割り引いた合計が、最初の投資額と等しくなるときの割引率です。同じことを言い換えると、NPV をゼロにする割引率になります。
式で書くと、次の r を求めることになります。
C0 + C1/(1+r) + C2/(1+r)^2 + … + Cn/(1+r)^n = 0
C0 は最初の投資額(支出なのでマイナス)、C1〜Cn は各年に見込むキャッシュフロー、r が IRR です。この式は日本取締役協会の解説やマネーフォワードの用語解説など、一般的な財務の説明で共通して示されています。
割引率とは、将来のお金を現在の価値に引き直すときの率のことです。1年後の110万円は、年10%で割り引くと今の100万円と同じ価値になります。
計算例(仮の数字)で確かめます。条件は、いま1,000万円を投資し、2年後に1,210万円が一度に戻る事業です。
| 項目 | 内容 |
|---|---|
| 投資額 | 1,000万円(現在) |
| 回収 | 2年後に1,210万円 |
| 式 | −1,000 + 1,210 ÷ (1+r)^2 = 0 |
| IRR | 10%(1,210 ÷ 1,000 = 1.21 = 1.1の2乗、よって r = 10%) |
この例はキャッシュフローが2回しかないので手計算で解けます。実際の事業では毎年のキャッシュフローが並ぶため、式を直接解くのは難しく、表計算ソフトの IRR 関数や財務電卓で求めるのが普通です。手で解けなくても、意味は「投資額を使ってこの事業が生む年あたりの収益率」と読めば十分です。
IRR を使った投資判断の基準と進め方
IRR による判断は、算出した IRR とハードルレートを比べるだけです。ハードルレートとは、投資案が最低限超えるべき収益率のことで、一般には資本コストを基にして決めます。
IRR がハードルレートを上回れば、その投資は企業価値に貢献する、と整理されています(シグマベース「NPVとIRR」)。IRR と資本コストの差が大きいほど、予測が多少外れても余裕があるという見方もあります(日本取締役協会)。
ここで注意したいのは、ハードルレートに何を使うかです。会社全体の資本コストをそのまま使う会社もありますが、新規事業のようにリスクが高い案には、事業のリスクに応じて高めに設定する考え方もあります。どちらが適切かは会社と案件によるため、社内で基準を決めておくのが先です。
- キャッシュフローを並べる: 初期投資と、各年の収入・支出の見込みを年ごとに並べる。数字の根拠(需要見通し・単価・稼働率)も一緒に残しておく
- IRR を求める: 表計算ソフトの IRR 関数などで算出する。符号が複数回入れ替わっていないかも確認する
- ハードルレートと比べる: 社内で決めた基準と比べる。会社全体の資本コストを使うか、リスクで調整するかを先に決めておく
- NPV でも確かめる: 規模の違う案を比べるときは、価値の増加額である NPV も出して並べる
- 前提を動かして確かめる: 需要や単価を下げたとき、IRR がどこでハードルレートを割るかを見ておく
5番目は見落とされやすい手順です。計算した IRR は「予測がそのとおりになった場合」の数字で、予測が外れたらどこまで耐えられるかは、別に見ておかないとわかりません。
IRR と NPV で結論が食い違う場面
食い違いが起きる代表的な場面は、案の規模が違うときと、キャッシュフローの符号が複数回入れ替わるときです。どちらの場合も、食い違ったときは NPV を重視するのが原則とされています(日本取締役協会の解説)。
NPV とは、将来のキャッシュフローの現在価値から投資額を引いた金額のことです。IRR が率であるのに対し、NPV は金額で出るため、規模の違いがそのまま反映されます。
規模の違いを計算例(仮の数字)で見ます。ハードルレートを10%、1年後に一括で回収する2案を比べます。
| 項目 | 小規模案 | 大規模案 |
|---|---|---|
| 投資額 | 1,000万円 | 1億円 |
| 1年後の回収 | 1,500万円 | 1億3,000万円 |
| IRR | 50% | 30% |
| NPV(割引率10%) | 約360万円 | 約1,820万円 |
IRR は小規模案が高く、NPV は大規模案が大きくなっています。どちらもハードルレートを超えているので、どちらも承認の条件は満たします。
この食い違いの理由は、IRR が規模を見ないことにあります。小規模案は率が高くても、増える価値の額は小さいままです。ただし、この比べ方は「どちらか一方しか選べない」「選ばなかった側の資金に使い道がない」という前提で成り立っています。大規模案に必要な資金が他の有望な案を押し出すのであれば、結論は変わります。
もう一つの食い違いは、キャッシュフローの符号が複数回入れ替わる場合です。初期投資の後に大きな追加投資や撤去費用が入ると、IRR を満たす割引率が複数出たり、比較が難しくなったりします(日本取締役協会、マネーフォワードの解説)。この場合は IRR を単独で使わず、NPV で見る方法がよく取られます。
また、早くキャッシュフローが出る案は IRR が高く出やすく、長く稼ぐ案は NPV が大きくなる場合がある、という時期の違いによる食い違いも知られています。
IRR の限界と、前提の置き方で結論が変わる点
IRR の限界は、式の中ではなく、式に入れる数字の側にあります。キャッシュフロー予測と割引率(ハードルレート)をどう置くかで、同じ案が承認にも却下にもなります。
IRR 自体にも、先に挙げた規模の問題と複数解の問題に加えて、再投資の仮定という弱点があります。IRR を使うと、途中で得たキャッシュフローが IRR と同じ率で再投資される、という仮定が暗黙に置かれます。IRR が高い案ほど、この仮定は現実から離れがちです。NPV は資本コストでの再投資を前提にするため、その点では現実的とされます。
IRR の結論を動かす前提を分けると、次のようになります。
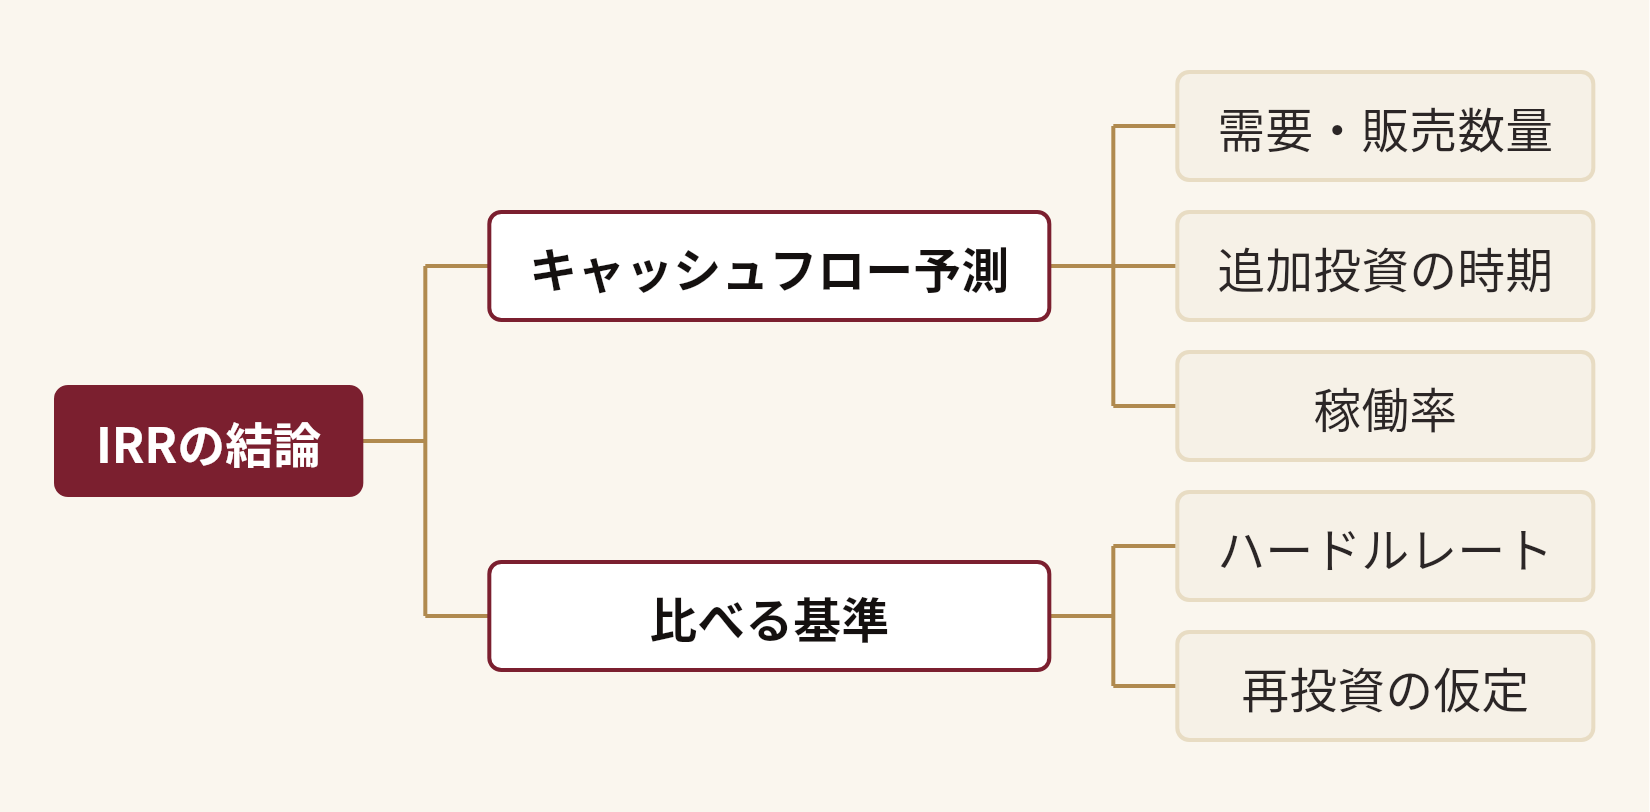
営業部門の需要見通しが強気なら、IRR は高く出ます。会社全体の資本コストを新規事業にそのまま使えば、リスクの高さが基準に反映されません。これらは計算の誤りではなく、前提の置き方の問題です。
そのため、承認条件を決めるときは、見直しの条件も同時に決めておく方法があります。たとえば「需要が計画の何割を下回る状態が何期続いたら、継続・縮小・撤退を取締役会に諮り直すか」を、投資の前に書いておくやり方です。投資後は、すでに使ったお金が判断を引っ張りやすくなります。回収できない過去の投資(サンクコスト)は、撤退が遅れる要因になりやすいとされています。
会計にも似た発想の仕組みがあります。固定資産の減損は、資産の収益性が下がって投資額の回収が見込めなくなった状態に行う処理です(出典記事『回収可能価額』)。「何が起きたら回収見込みを見直すか」を先に決めるという考え方と通じます。会計処理は基準や個別事情で変わるため、会計士・税理士に確認してください。
IRR と近い指標の使い分け
IRR と NPV のどちらかを選ぶのではなく、NPV を軸にして IRR などを補助に置く組み合わせが、実務では広く使われています。設備投資の評価方法は、時間価値を考えない方法(回収期間法・投下資本利益率法)と、考える方法(NPV 法・IRR 法)に大きく分かれます。
| 指標・方法 | 何を見るか | 強み | 弱み・注意 |
|---|---|---|---|
| IRR(内部収益率) | NPV をゼロにする割引率(率) | 割引率を決めなくても計算でき、利回りで比べやすい | 規模を反映しない/符号が複数回変わると複数解/再投資の仮定 |
| NPV(正味現在価値) | 現在価値に直した価値の増加額(金額) | 規模を含めて比べられる。複数解がない | 割引率とキャッシュフロー予測の置き方で結論が変わる |
| 回収期間法 | 投資額を回収するまでの期間 | 直感的で説明しやすい | 時間価値を考えない。回収後のキャッシュフローを見ない |
| 投下資本利益率法 | 平均利益 ÷ 投資額 | 会計の数字で出せる | 時間価値を考えない |
| 併用(NPV 中心・IRR 補助・回収期間) | 価値の増加額・収益率・資金の戻り | 見落としが減る | すべて同じ予測値に依存し、予測が外れれば同時に外れる |
最後の行は強調しておきたい点です。複数の指標を並べると安心感は増しますが、どれも同じキャッシュフロー予測から出ています。予測が外れたとき、指標の数だけ確認が増えるわけではありません。
前提が外れた事例から考える
IRR が出すのは、前提を置いたときの答えです。判断を誤るのは計算ではなく前提が外れたときで、需要が計画に届かない、稼働率が下がるといった外れ方は、自社の過去の件数だけでは型が見えにくいものです。
ラトリスで見つかった事例の中に、稼働率の前提が崩れたときの動きを記録したものがあります。ある自動車メーカーの韓国法人では、主力の生産車種を失って工場の稼働率が低迷し、群山工場の閉鎖を決定したと記録されています。2018年には撤退も視野に入れて韓国政府に支援を求めたとも記されています(出典記事『韓国GM』)。巨額の赤字が続いたとも記されています。ただし、労使対立なども重なっており、単一の原因には帰せません。ここから言えるのは、稼働率や需要という前提が外れたとき、投資済みの設備をどうするかが問われる、という構造の範囲です。
この種の事例は、同じ業界の中では数が限られます。そこで、業界を越えて構造の似た事例を探す方法として、ラトリス(Latris)の5層レポートがあります。ラトリスは、公共記事80万件規模を因果関係・構造パターンに変換した World Graph から、「同じ言葉」ではなく「同じ構造」を持つ事例を探す構造知検索サービスです。
使い方は、まず一文の問いを入れます。ラトリスが Personal Graph にある自社の文脈を踏まえて約1,000字の問題文に育て、承認を受けてから検索します。たとえば「IRR を承認条件にした新ライン投資で、需要が計画を下回ったとき何が起きるか」のような問いです。返ってくるレポートは次の5層です。
- ① 問題の構造化: 誰が・何を・どう動かすかに翻訳する
- ② 関連知見: 前提の確認や相場観、論点の抜けを補う
- ③ 構造の似た事例: 業界を越えた事例を、参照元記事つきで示す
- ④ 失敗の型: 同じ構造で起きた失敗パターンを示す
- ⑤ 統合・示唆: 与件に照らした示唆と、避けるべき型、次の一手をまとめる
判断を代行するものではなく、事例と失敗の型を出典付きで手元に揃え、判断は人が行います。検索の結果は問いの立て方で変わるため、問題文を確認する工程があります。レポートの後は同じセッションで壁打ちを続けられ、撤退計画の論点表のような叩き台まで進められます。
レポート例で出力の形を確認できます。試すなら、14日間の無料トライアル(月額98,000円・税別/1利用者。開始時にクレジットカード登録が必要で、Claude(Opus・拡張思考)の契約が別途必要です)か、デモ依頼があります。
こんな人におすすめ / おすすめしない人
IRR を承認条件にしている会社で、案の規模や時期が違う複数案を比べる立場の方には、この整理が役に立ちます。逆に、単純な1案の合否だけを見る場面なら、IRR と NPV の食い違いはほとんど問題になりません。
こんな人におすすめ
- 稟議で IRR とハードルレートの比較を求められ、NPV との食い違いに説明が要る方
- 需要見通しに依存する新規事業の投資を、取締役会に諮る準備をしている方
- 承認の条件だけでなく、見直しや撤退の条件も先に決めておきたい方
おすすめしない人
- 不動産や株式など、個人の運用の利回りを知りたい方(この記事は事業への投資判断が中心です)
- 税務上の割引率や減価償却の扱いを知りたい方(会計士・税理士への確認が必要です)
よくある質問
IRR は何%あれば良い投資といえますか。
一律の基準はありません。判断の目安は、会社が決めたハードルレートを上回るかどうかです。ハードルレートは資本コストや事業のリスクで変わるため、業界共通の数字を当てはめることは避けたほうが無難です。
IRR は Excel でどう計算しますか。
表計算ソフトの IRR 関数に、初期投資(マイナス)と各期のキャッシュフローを並べた範囲を渡します。期間が不規則なときは日付つきの関数を使います。符号が複数回入れ替わるキャッシュフローでは、複数の解のうち一つしか返らない場合があるため、NPV でも確かめてください。
IRR と NPV で結論が逆になったら、どちらを選びますか。
NPV が大きい案を選ぶのが原則という説明が多く見られます。ただし、NPV は割引率の置き方で変わります。割引率を少し動かしても順位が変わらないかを確かめてから、判断すると安心です。
IRR が高いのに、事業が失敗することはありますか。
あります。IRR は予測したキャッシュフローから出る数字なので、需要が計画を下回れば、算出時の IRR は意味を失います。IRR が高い案は、予測の強気さが数字に出ている場合もあるため、前提の根拠を確認しておくと判断しやすくなります。
IRR と ROI、ROIC は同じものですか。
別の指標です。IRR は将来のキャッシュフローを時間価値で割り引いて求める収益率で、ROI は投資額に対する利益の割合です。ROIC は事業に投じた資本に対して、税引後の営業利益がどれだけ出ているかを見る指標です。目的が違うので、使い分けます。
IRR は投資案を比べやすくする道具ですが、承認したあとの判断まで決めてはくれません。計算を終えた時点で、前提が外れたらどうするかの条件を書き添えておくことが、数字を判断に変えるための最初の一歩になります。
実物の5層レポートを、無料でご覧いただけます
デモを依頼する14日間の無料トライアルもあります