企業価値評価の3つの手法|M&Aや事業売却で何を比べるか
企業価値評価とは、企業や事業が生み出す価値を金額で見積もる作業で、インカム・マーケット・コストの3つのアプローチで行うのが一般的です。3つで数字が食い違うのは普通のことで、見るべきは数字そのものより、差を生んでいる前提です。
企業価値評価の要点
- 企業価値評価には、将来の収益で測る「インカム」、類似の会社や取引の倍率を使う「マーケット」、純資産を時価にする「コスト」の3つのアプローチがある
- 3つの結果が違うのは、見ているものが違うため。どれか1つが正しいという関係ではなく、レンジ(幅)で並べて読むのが一般的
- インカムは成長率と割引率、マーケットは比較対象、コストは資産の時価と無形価値の扱いで、結果が大きく動く
- 評価額は算定の結果、取引価格は交渉の結果で、両者は別のもの
- 税務上の株価や会計処理は目的ごとに扱いが違うため、会計士・税理士・M&Aの専門家への確認が前提
この記事でわかること:
- 企業価値・事業価値・株主価値の違い
- インカム・マーケット・コストの3つの手法と、それぞれの向き不向き
- DCF法で割引率が変わると評価額がどう動くか(仮の数字による計算例)
- 手法ごとに評価額が違うときの読み方と、前提の確かめ方
- 前提が外れたときの失敗を、他分野の事例から確かめる方法
想定している読者は、自社や事業部門の売却、あるいは他社の買収を考え始めた経営者・事業責任者です。提示された評価額が妥当かを見極めたい方や、財務・MBAの学習として手法を整理したい方にも向けています。
企業価値評価とは何か
企業価値評価は、「何の価値を、何のために測るのか」を先に揃えないと、数字の比較ができません。ここがずれたまま話を進めると、評価額の高い低いを議論しているつもりで、実は別のものを比べていることがよくあります。
価値の呼び方には段階があります。企業価値評価の実務では、次のように整理して使われることが多いです。
| 用語 | 意味 | 使う場面 |
|---|---|---|
| 事業価値 | 事業そのものが生み出す価値 | 事業部門の売却、事業の評価 |
| 企業価値 | 事業価値に、事業に使っていない資産(非事業資産)を加えたもの | 会社全体の評価 |
| 株主価値 | 企業価値から有利子負債(純有利子負債)を引いたもの | 株式の売買、株式の承継 |
| 評価額 | 一定の前提と手法で算定した金額 | 交渉の出発点、妥当性の確認 |
| 取引価格 | 売り手と買い手の交渉で決まった金額 | 実際の売買 |
事業部門を売るのか、会社ごと売るのか、株式を売るのかで、見るべき金額が変わります。たとえば買い手が示した金額が事業価値なのか株主価値なのかで、手元に残る額は借入の分だけ違ってきます。
整理の原典としては、日本公認会計士協会の「企業価値評価ガイドライン」が挙げられることが多く、3つのアプローチもこの整理に沿って説明されます。ガイドラインの版や詳細な規定は、依頼する専門家を通じて最新のものを確認してください。
評価の目的で扱いが変わります
売却の価格交渉、株式の承継、税務上の株価、訴訟など、評価の目的によって使う手法や基準は変わります。とくに税務上の株価は別建ての評価方法があり、この記事では扱いません。会計処理も含め、基準や個別の事情で変わるため、会計士・税理士・M&Aの専門家に確認してください。
インカム・マーケット・コスト 3つの手法の違い
3つの手法の違いは、「何を根拠に価値を測るか」にあります。将来の稼ぎを見るのがインカム、市場での値付けを見るのがマーケット、いまある資産の中身を見るのがコストです。
| アプローチ | 代表的な手法 | 考え方 | 向いている場面 | 読み方の落とし穴 |
|---|---|---|---|---|
| インカム | DCF法 | 将来のキャッシュフローを割引率で現在価値に直す | 成長性や将来の収益力を価格に反映したいとき | 事業計画の成長率と割引率で結果が大きく動く。売り手と買い手で前提が食い違いやすい |
| マーケット | 類似会社比較法、取引事例法 | 類似の上場会社や過去の取引事例の倍率を当てはめる | 比較できる会社や取引事例が多いとき | 規模・事業構成・成長段階が違うと倍率の妥当性が揺らぐ。非上場では流動性の差も論点になる |
| コスト | 時価純資産法 | 資産と負債を時価で評価し、純資産を基準にする | 資産の実態把握が重視される中小企業や赤字会社、解散価値の確認 | 技術・顧客基盤・ブランドなどの無形の価値を拾いにくく、低めに出やすい |
使い分けとしては、純資産の実態が重視される中小企業や赤字会社ではコスト、比較できる会社や取引が豊富ならマーケット、将来の収益性を重く見たいならインカムが使われることが多いと説明されます。ただし1つに絞るというより、複数を重ねて見る使い方が実務では多くなっています。
中小M&Aについては、中小企業庁が「中小M&Aガイドライン」(第3版、2024年8月)で、第三者承継の手順や仲介者・アドバイザーの役割を示しています。売却を検討する段階で一度目を通しておくと、専門家に何を確認すべきかが見えやすくなります。
なお、「営業利益の何年分」といった簡易な算定方法(年買法)もよく使われますが、倍率の根拠は仲介会社ごとに違い、業種・規模・案件で大きく変わります。この記事では倍率の数字は示しません。
DCF法で割引率が変わると評価額はどう動くか
インカムアプローチの代表であるDCF法とは、将来のキャッシュフローを割引率で現在の価値に直して合計する方法です。式を1つに絞ると、次のとおりです。
- 事業価値 = 翌年のキャッシュフロー ÷(割引率 − 永続成長率)
キャッシュフローが毎年一定の割合で伸び続けると置いた、最も単純な形です。実際の評価では数年分の事業計画を明示的に置き、その先を継続価値として別に見積もりますが、前提で結果が動く仕組みはこの式で十分つかめます。割引率には、資本コストであるWACCを使うことが多く、事業のリスクに応じた調整が入ります。
計算例(仮の数字)
翌年のキャッシュフローを1,000万円として、割引率と永続成長率を変えた場合の事業価値を比べます。会社名や実績とは関係のない、手順を見るための仮の数字です。
| 割引率 | 永続成長率 | 事業価値 |
|---|---|---|
| 8% | 0% | 1億2,500万円 |
| 10% | 0% | 1億円 |
| 8% | 2% | 約1億6,700万円 |
| 10% | 2% | 1億2,500万円 |
割引率が2ポイント違うだけで事業価値は2割ほど動き、成長率の置き方も加わると、最大でおよそ1.7倍の開きが出ます。売り手が楽観的な計画と低い割引率を、買い手が慎重な計画と高い割引率を置けば、この開きがそのまま交渉の幅になります。
近い言葉との関係も整理しておきます。
| 言葉 | 役割 | DCF法との関係 |
|---|---|---|
| NPV(正味現在価値) | 投資の将来キャッシュフローを現在価値にして初期投資を引く | 同じ現在価値の考え方。投資案件の採否に使う |
| IRR(内部収益率) | NPVがゼロになる割引率 | 評価額というより、投資の収益率の目安 |
| WACC(加重平均資本コスト) | 資金調達の平均的なコスト | DCF法の割引率に使われることが多い |
評価額の幅の読み方
3つの手法の結果が離れていたら、どれを採るかを決める前に、幅を生んでいる前提を洗い出す進め方があります。差の大半は、少数の前提から来ていることが多いためです。
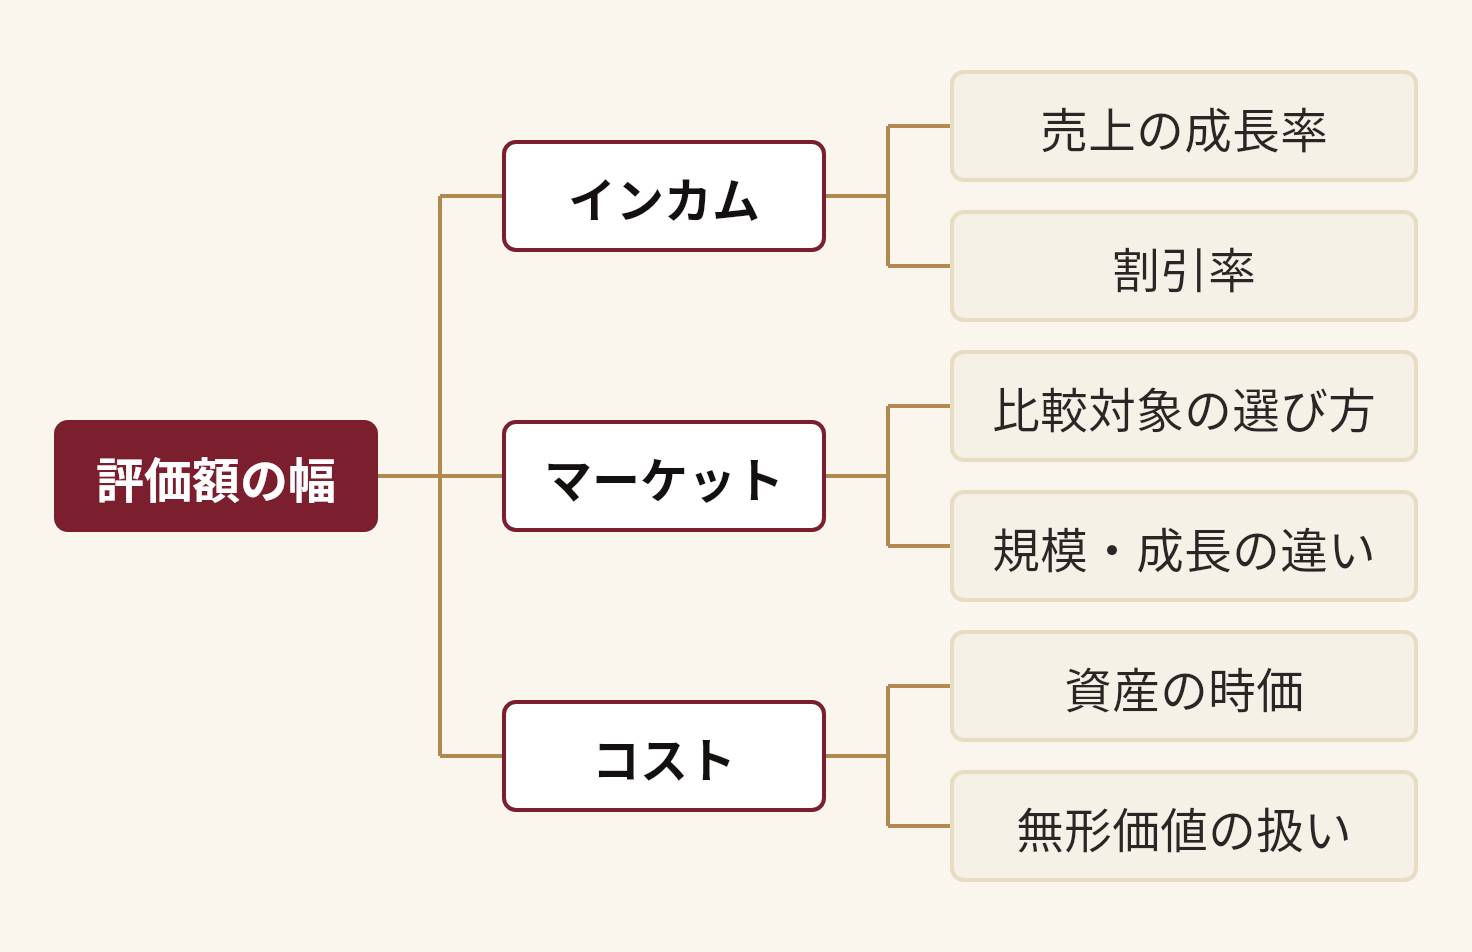
読み方は、次の手順で進めると整理しやすくなります。
- 目的と対象を揃える: 売却・出資・株式の承継などの目的と、事業価値か株主価値かの対象を、評価する側とされる側で一致させる
- 3つの手法をレンジで並べる: 1つの点ではなく、手法ごとの下限と上限を並べて、重なる範囲を見る
- 幅を生んでいる前提を特定する: 成長率、割引率、比較対象、資産の時価など、結果を大きく動かしている入力を洗い出す
- 前提が外れたときの動きを確かめる: それぞれの前提が外れたら金額がどうなるかを、楽観・標準・慎重のように並べて見る
- 専門家に確認する: 会計・税務・法務の扱いは、会計士・税理士・M&Aの専門家に確認する
たとえば、会計上の「回収可能価額」は、売却で得られる額(正味売却価額)と使い続けて得られる額(使用価値)のうち高いほうとされています。同じ資産でも、売るのか使うのか、誰がどう使うかで価値が変わるという説明です(『回収可能価額』)。評価額に幅があるのは、見ている使い方が違うからだと考えると、前提を特定しやすくなります。
評価額と取引価格は別のもの
算定された評価額は交渉の材料で、取引価格は交渉の結果です。評価額がそのまま売れる金額になるとは限らず、売り手の状況が価格に影響することがよくあります。
影響が出やすいのは、売却を急ぐ事情があるときです。借入の返済や資金繰りの都合で期限が決まっていると、買い手に対して待てる余地が小さくなり、条件を譲りやすくなります。資金繰りが悪化すると、決済の停止や信用の低下につながって事業の継続が難しくなる、という仕組みも一般に説明されています(『不渡り』)。
そのため、売却を考え始めたら、資金繰りに余裕があるうちに評価の幅を把握しておくという考え方が一般的です。余裕があれば、提示額が自分の前提に照らして低いと判断したときに、交渉を続けるか、買い手を替えるかを選べます。
売却を撤退の選択肢として検討している場合は、評価額だけでなく、従業員の雇用、取引先との関係、売却後の取引の継続といった、金額に出にくい条件も交渉の対象になります。評価の前提に「売却後も取引が続く」という置き方が入っていると、それが崩れたときに、買い手が見込んでいた価値も変わります。
前提が外れた事例から考える|他分野の事例と失敗の型の探し方
評価額は、前提を置いたときの答えです。判断を誤るのは、将来のキャッシュフロー、割引率、比較対象、無形資産の持続性、売却後の取引継続といった前提が外れたときで、その外れ方は、自社の業界の中だけを見ていてもつかみにくいことがあります。
「企業価値評価」や「M&A」という同じ言葉で調べると、出てくるのは手法の解説と、同じ業界の成約事例が中心です。知りたいのは「評価の食い違いを抱えたまま決めた」「売却後に前提が崩れて価値が動いた」という構造が、他の分野でどう決着したかです。こういう探し方は、言葉ではなく構造で探すことになります。
企業価値評価の食い違いそのものを扱った構造の似た公開記事は、多くは見当たりません。この記事では事例を作って載せることはせず、先ほどの会計の用語や資金繰りの仕組みの説明のように、出典のある一般則だけを使っています。題材によって見つかる事例の厚みは違うので、自分の問いを入れて確かめるのが確実です。
ラトリス(Latris)は、公共記事80万件規模を因果関係・構造パターンに変換したWorld Graphから、同じ構造を持つ他分野の事例と失敗の型を、参照元つきの5層レポートで返す構造知検索サービスです。Claude Desktop・Claude Codeから使い、レポートは次の5層で届きます。
| 層 | 内容 | 評価額の判断での使いどころ |
|---|---|---|
| ① 問題の構造化 | 「誰が・何を・どう動かすか」に翻訳する | 売り手・買い手・金融機関・従業員の利害と、評価額の幅の位置づけを整理する |
| ② 関連知見 | 前提の確認、相場観、論点の抜けの補足 | 確認していなかった前提を拾う |
| ③ 構造の似た事例 | 業界を越えた事例を、構造の類似点・相違点つきで示す | 他分野での決着のしかたを見る |
| ④ 失敗の型 | 同じ構造で起きた失敗パターン | 前提の持ち込みや時間の読み違いに当たる型を確かめる |
| ⑤ 統合・示唆 | ①〜④を、与件に照らして統合する | 避けたい型と、次に確認することの候補を得る |
レポートのあとは、同じセッションで壁打ちを続けられます。たとえば、評価額の幅を生んでいる前提を一覧にして、前提ごとに「外れたときの確認事項」を書き出す、といった作業です。判断は人が行い、ラトリスは事例と失敗の型を出典つきで揃えるところまでを担います。
14日間の無料トライアルで、5層レポートの出力を試せます(開始時にクレジットカード登録が必要で、Claude(Opus・拡張思考)の契約は別途必要です)。料金と条件は料金ページに、レポートの例はこちらにあります。ご自身の案件で試す前に流れを確認したい場合は、デモの依頼もできます。
こんな人におすすめ / おすすめしない人
この記事の整理が役に立つのは、次のような方です。
- 自社や事業部門の売却を考えていて、提示された評価額が妥当か確かめたい
- 他社の買収を検討していて、売り手の算定との違いを読み解きたい
- 3つの手法で数字が食い違い、どこを見ればよいか迷っている
- 財務・MBAの学習として、企業価値評価の全体像をつかみたい
次のような場合は、この記事だけでは足りません。
- 相続税・贈与税など、税務上の株価を知りたい。税理士に確認が必要です
- 具体的な評価額の算定が必要。公認会計士などの専門家に依頼してください
- 業種ごとの相場倍率を知りたい。倍率は案件で大きく変わるため、この記事では示していません
よくある質問
企業価値評価は自分でできますか。
概算の把握は自分でもできますが、売却や出資の交渉に使う評価は、公認会計士やM&Aの専門家に依頼するのが一般的です。自社で前提を整理しておくと、専門家の説明を理解し、前提を確かめやすくなります。
3つの手法のうち、どれを選べばよいですか。
1つに絞らず、目的と企業の状況に応じて複数を使うことが多くなっています。成長性が価格の中心ならインカム、比較できる取引が多いならマーケット、資産の実態が重視されるならコストが使われ、結果は幅で読みます。
赤字の会社でも企業価値はつきますか。
つくことがあります。コストアプローチで純資産の実態を見るほか、将来黒字化する計画に根拠があればインカムでも評価されます。ただし根拠の確かさが問われるため、専門家に確認してください。
企業価値と時価総額は同じですか。
同じではありません。時価総額は上場会社の株式の市場価格の合計で、株主価値にあたります。企業価値は、これに負債などを加えた考え方で、事業そのものの価値を見るときに使います。
評価額が低く出たら、売却はやめたほうがよいですか。
評価額だけで決める進め方は、あまり見られません。低く出た理由が、成長率の置き方や無形価値の扱いといった前提にあるなら、その前提を確かめることが先です。そのうえで、売却以外の選択肢も含めて検討します。
評価額は、前提を置いたときの答えです。数字を比べる前に、前提を並べて確かめるところから始めてみてください。
実物の5層レポートを、無料でご覧いただけます
デモを依頼する14日間の無料トライアルもあります