NPV(正味現在価値)とは|割引率で結論が変わる投資判断
NPV(正味現在価値)とは、投資がこの先生み出すキャッシュフローを現在の価値に直して合計し、そこから初期投資額を引いた金額のことです。プラスなら投資価値がある、マイナスなら乏しいと読むのが一般的ですが、答えは「割引率」と「将来のキャッシュフロー予測」という二つの前提に大きく左右されます。
NPV の要点
- NPV は「将来のキャッシュフローの現在価値の合計 − 初期投資額」で求める
- プラスなら投資価値あり、マイナスなら乏しいと読む
- 割引率を上げるほど、将来のキャッシュフローを低く見積もるほど NPV は小さくなる
- 結論がゼロ近辺のときは、前提を動かして符号が変わらないかを確かめる
- IRR や回収期間とは見ている点が違うため、役割を分けて併用する
この記事は、設備投資や新規事業の可否を NPV で示すよう求められた事業責任者や経理担当の方、NPV の意味と計算方法を一から確認したい方に向けています。
NPVとは何か:定義と式
NPV は、お金の価値が時間とともに変わることを織り込んだ投資の損得の指標です。今日の100万円と1年後の100万円は同じ価値ではないため、将来のキャッシュフローを割り引いて、今日の金額にそろえてから合算します。
式は次の一つです。
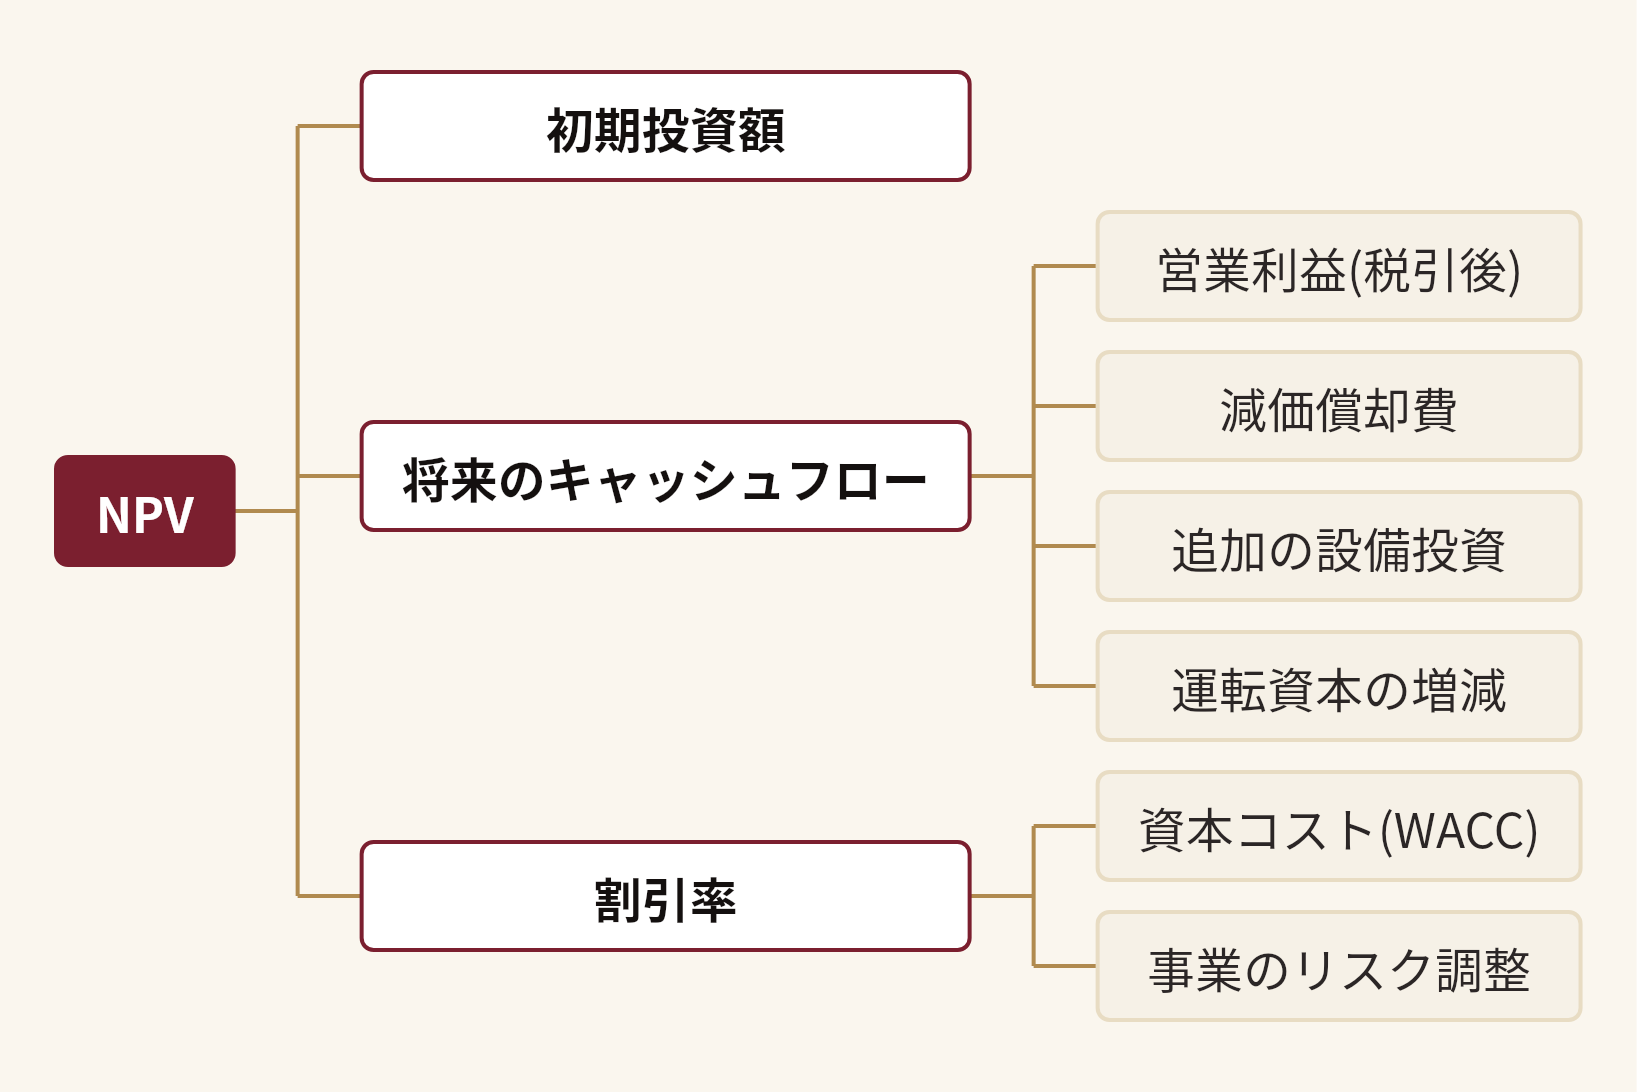
NPV = −初期投資額 + Σ(各期のキャッシュフロー ÷ (1 + 割引率)^n)
nは何年目のキャッシュフローかを表し、Σ(シグマ)は1年目から最終年までの合計を意味します。割引率とは、将来の金額を現在の金額に直すときの率で、通常は WACC(加重平均資本コスト。借入と株主資本の調達コストを、構成比で平均した率)を事業のリスクに応じて調整して使います。
ここでいうキャッシュフローは、会計上の利益ではなく、実際に手元に入る現金の動きです。一例として、営業利益×(1−税率)+減価償却費−設備投資−運転資本の増加、という形で組み立てる考え方があります(グロービス経営大学院の解説)。減価償却や税効果の扱いは会計基準や個別の事情で変わるため、会計士・税理士に確認してください。
NPVの計算手順と計算例(仮の数字)
計算の手順は四つに分けると迷いません。実際に手順を追うとわかりやすいため、仮の数字で一度計算してみます。
- 初期投資額を確定する: 設備の購入費や導入費など、最初に出ていく現金を合計する
- 各年のキャッシュフローを予測する: 売上・コスト・税・運転資本の増減から、年ごとの現金の増減を見積もる
- 割引率を決める: 事業のリスクに見合う資本コストを置く
- 現在価値に直して合計し、初期投資を引く: 各年のキャッシュフローを(1+割引率)の n 乗で割り、合計から初期投資額を引く
計算例(仮の数字)として、初期投資が1,000万円、その後5年間、毎年250万円のキャッシュフローが入る投資を考えます。割引率は5%とします。
| 年 | キャッシュフロー(万円) | 割引後の現在価値(万円・概算) |
|---|---|---|
| 0年目(投資時) | −1,000 | −1,000 |
| 1年目 | 250 | 238 |
| 2年目 | 250 | 227 |
| 3年目 | 250 | 216 |
| 4年目 | 250 | 206 |
| 5年目 | 250 | 196 |
| 合計(NPV) | 約+82 |
5年分の現在価値の合計は約1,082万円で、初期投資の1,000万円を引くと NPV は約+82万円です。名目では5年間で250万円×5=1,250万円が入りますが、時間価値を引くと手元の価値は1,082万円ほどになります。この数字は計算の手順を示すための仮のもので、実際の案件や業界平均を表すものではありません。
表計算ソフトの NPV 関数を使うとき
表計算ソフトの NPV 関数は、初期投資を含めるかどうかなど、仕様が製品ごとに決まっています。使う前に公式ヘルプで確認し、初期投資の引き忘れや二重計上がないかを検算してください。
NPVのプラスとマイナスをどう読むか
NPV がプラスなら、投資にかけた資本のコストを上回る価値を生むと読み、マイナスなら下回ると読むのが一般的です。ゼロは、割引率で置いた要求水準にちょうど届く状態を意味します。
使いどころは、新規の設備投資や事業参入の可否に限りません。既存事業を続けた場合の将来キャッシュフローを現在価値にして、撤退した場合と比べる、という使い方もあります。複数の案件から投資先を選ぶ場面でも、同じ割引率で NPV を並べると規模と時間を考慮した比較ができます。
ただし、NPV の符号は「そうなる」という予言ではありません。置いた前提のもとでの計算結果です。そのため、次の節で見るように前提を動かしたときの揺れ幅まで確認しておくと、判断しやすくなります。
割引率と将来キャッシュフローの前提で結論が変わる
NPV の結論は、割引率と将来のキャッシュフロー予測の置き方で、符号まで変わることがあります。先ほどと同じ仮の投資で、割引率だけを変えてみます。
計算例(仮の数字):初期投資1,000万円、年250万円を5年間
| 割引率 | 5年分の現在価値の合計(万円・概算) | NPV(万円・概算) |
|---|---|---|
| 5% | 約1,082 | 約+82 |
| 8% | 約998 | 約−2 |
| 10% | 約948 | 約−52 |
割引率が5%ならプラスですが、8%ではわずかにマイナスに転じます。同じ投資案件でも、全社の WACC をそのまま使うか、新規事業のリスクを上乗せするかで結論が分かれる場面は実務でも珍しくありません。事業ごとにハードルレートを分けて置くという考え方もあります。中小企業向けには「借入金利にリスクプレミアムを足す」という簡便な置き方が、会計士事務所のコラムで紹介されています。
将来のキャッシュフローの側も同じです。割引率を5%に戻し、年250万円の見込みが年230万円に下振れしたとすると、5年分の現在価値は約996万円となり、NPV は約−4万円になります。需要や単価、原材料価格の仮定が少し外れるだけで、プラスだった案件がマイナスに変わるということです。
NPV がゼロ近辺のときは、一つの数字で決めずに、次の確認を重ねる進め方があります。
- 楽観・標準・悲観の3シナリオで NPV を出す
- 需要や単価など重要な変数を一つずつ動かし、NPV の変化を見る(感度分析)
- 投資を段階に分け、どの前提がどこまで外れたら次の投資をやめるかを、投資の前に決めておく
提案する側は期待が入って楽観的な予測になりやすいため、予測を置く人と検証する人を分けておくことも有効です。
IRR・回収期間との違いを比較表で整理する
NPV・IRR・回収期間は、見ているものが違います。一つで決めるのではなく、役割を分けて併用するのが実務の基本です。
| 指標 | 何を見るか | 強み | 限界・注意 |
|---|---|---|---|
| NPV(正味現在価値) | 現在価値に直した利益の絶対額 | 規模と時間価値を反映し、金額で比べられる | 割引率と将来キャッシュフローの前提に弱い |
| IRR(内部収益率) | NPV がゼロになる割引率 | 割引率を決めなくても収益性を示せる | 規模の違う案の比較や、キャッシュフローの符号が複数回変わる案で NPV と食い違う |
| 回収期間 | 投資を回収する年数 | 直感的で資金繰りの目安になる | 回収後の収益や時間価値を見ない |
| 感度分析・シナリオ分析 | 前提を動かしたときの NPV の変化 | 前提の外れ方に気づける | 動かす変数と幅の選び方に判断が要る |
IRR(内部収益率)とは、NPV がちょうどゼロになる割引率のことです。投資規模が違う案を比べると、IRR は高くても NPV の絶対額は小さい案が出てきます。この場合は絶対額の NPV を軸にするという考え方が一般的ですが、資金の制約が強いときなどは見方が変わるため、状況に合わせて選んでください。
NPVが合う人・合わない場面
NPV を使った判断は、将来のキャッシュフローをある程度見積もれる投資で力を発揮します。反対に、前提そのものが置けない段階では、数字だけに頼らない進め方が合っています。
こんな人におすすめ
- 設備投資や新規事業の可否を、金額で説明する必要がある
- 回収期間だけでは、投資後の収益を見落とすと感じている
- 複数の投資案を同じ物差しで比べたい
おすすめしない場面
- 市場も顧客も前例がなく、年ごとのキャッシュフローを根拠をもって置けない段階(この段階では、シナリオの幅を広げるか、小さく試す設計と併用すると進めやすくなります)
- 案件の価値の中心が、数字に表れにくい効果(ブランドや将来の選択肢の広がり)にある場合
- 数字を一つの正解として扱い、前提の検証を省いてしまいそうな場合
前提が外れた事例から考える:他分野の事例と失敗の型
NPV の結論を左右するのは、計算の正しさだけでなく、需要やコストの前提が現実とどれだけ合っているかです。ここでは、ラトリスで見つかった記事から、前提が外れたときに起きることの例を二つ紹介します。いずれも割引率や NPV を使った判断の失敗として報じられたものではなく、需要・コストの前提が動いたときの構造の一例として読んでください。
- 需要の見込みの外れ:需要予測を誤って過剰在庫を抱え、初の赤字と人員削減に至った例が、「ジョン・スカリー」の記事で紹介されています。NPV でいえば、将来のキャッシュフローの出発点である売上の前提に当たります
- コストの前提の外れ:原材料価格の高騰と価格転嫁の難しさで売上が減り、営業赤字になったと、「オーカワ」の記事で紹介されています。同記事には品質面の問題など別の要因も書かれており、前提の外れだけが原因と断定できるものではありません
自社と同じ業界の事例だけでは、前提が外れた例が見つかりにくいことがあります。ラトリス(Latris)は、公共記事80万件規模を因果関係や構造パターンに変換した World Graph から、同じ構造を持つ他分野の事例と失敗の型を出典付きで返す構造知検索サービスです。NPV の計算そのものを行うものではなく、その前提を点検するための材料を揃える役割になります。
入力は投資判断についての一文の問いで、与件を踏まえて問題文に育て、承認後に5層のレポートを返します。
- 問題の構造化:誰が何をどう動かす判断かを整理する
- 関連知見:前提の確認や相場観、論点の抜けを補う
- 構造の似た事例:業界を越えた事例を、構造の類似点・相違点と参照元つきで示す
- 失敗の型:同じ構造で起きた失敗のパターンを示す
- 統合・示唆:与件に照らした示唆と、避けたい型を整理する
レポートのあとは同じセッションで壁打ちを続けられ、前提の点検や撤退条件の叩き台づくりに使えます。判断は人が行います。レポートの様子はレポート例で確認できます。
使うには Claude の契約が別途必要です。14日間の無料トライアルがあり、その後は月額98,000円(税別)/1利用者です。料金・トライアルのページから始められます。自社の案件で試してから検討したい場合は、デモ依頼もご利用ください。
よくある質問
NPV がプラスなら、必ず投資してよいのですか
そうとは限りません。NPV は置いた前提のもとでの計算結果なので、割引率や将来のキャッシュフローが外れれば結論も変わります。ゼロ近辺のプラスは特に、感度分析で符号が保たれるかを確認しておくと判断しやすくなります。資金の制約や他の案件との優先順位も、あわせて検討する対象です。
割引率にはどんな数字を使えばよいですか
通常は WACC を基準に、事業のリスクに応じて上乗せします。業種や案件で大きく変わるため、相場の数字を借りるより、自社の資本構成と案件のリスクから根拠を説明できる形で置くと、社内で理解を得やすくなります。複数の割引率で結果を出し、結論が分かれる範囲を見ておく方法もあります。
キャッシュフローに減価償却費を足すのはなぜですか
減価償却費は帳簿上の費用で、現金は出ていかないためです。営業利益は減価償却費を引いたあとの数字なので、現金ベースに戻すために足します。会計処理や税効果は基準や個別の事情で変わるため、具体的な扱いは会計士・税理士に確認してください。
NPV を計算するときに、最終年に残る設備の価値は入れますか
事業の終了時に売却できる設備や回収できる運転資本があれば、最終年のキャッシュフローに加える考え方があります。事業を長く続ける前提の場合は、最終年以降の価値(ターミナルバリュー)を置くこともあります。どちらも前提次第で NPV が大きく動くため、置いた根拠を記録しておくことをおすすめします。
表計算ソフトの NPV 関数で、初期投資まで含めて計算できますか
関数の仕様は製品や版によって異なるため、使う前に公式ヘルプで確認してください。一般に、関数が1期目以降のキャッシュフローの現在価値だけを返す仕様の場合は、初期投資を別に引く必要があります。手計算の結果と照らして検算しておくと安心です。
NPV は、投資の損得を金額で比べるための頼りになる道具です。数字を出したあとに、その前提がどこまで外れうるかを確かめておくと、判断の根拠を社内に説明しやすくなります。
実物の5層レポートを、無料でご覧いただけます
デモを依頼する14日間の無料トライアルもあります